Податкове призначення у виробництві
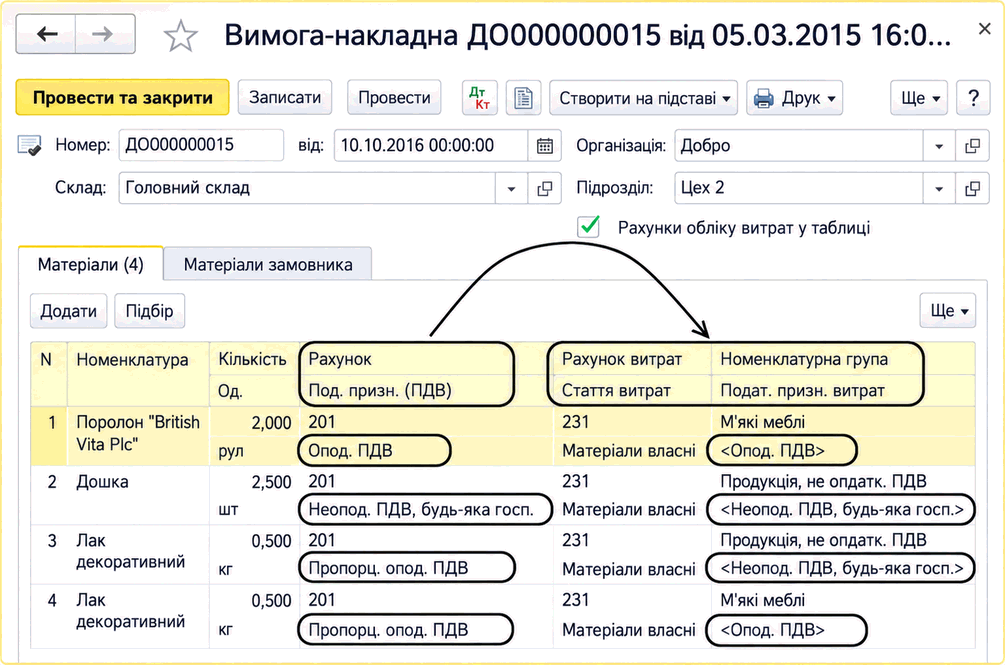
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
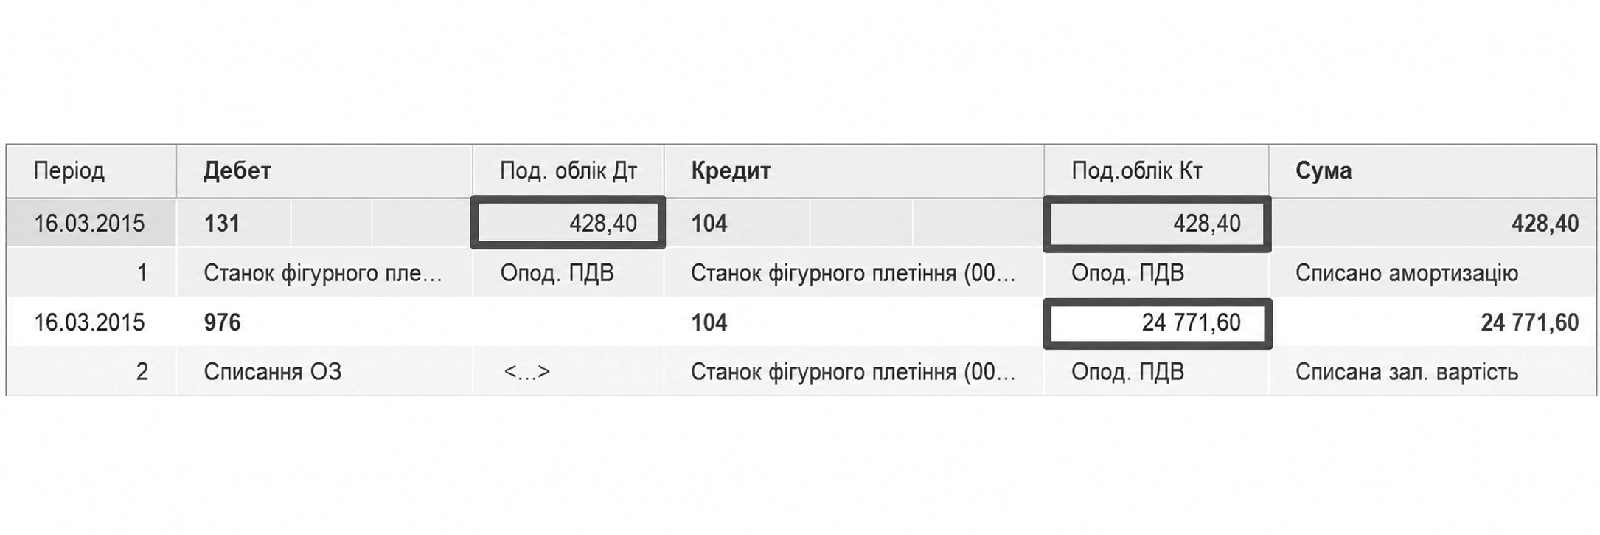
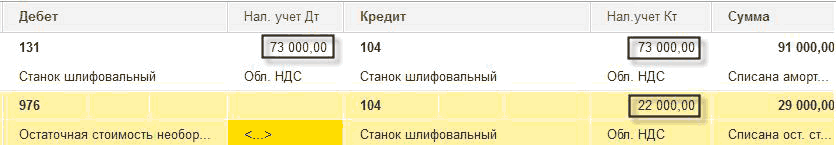
ЧитатиСтаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
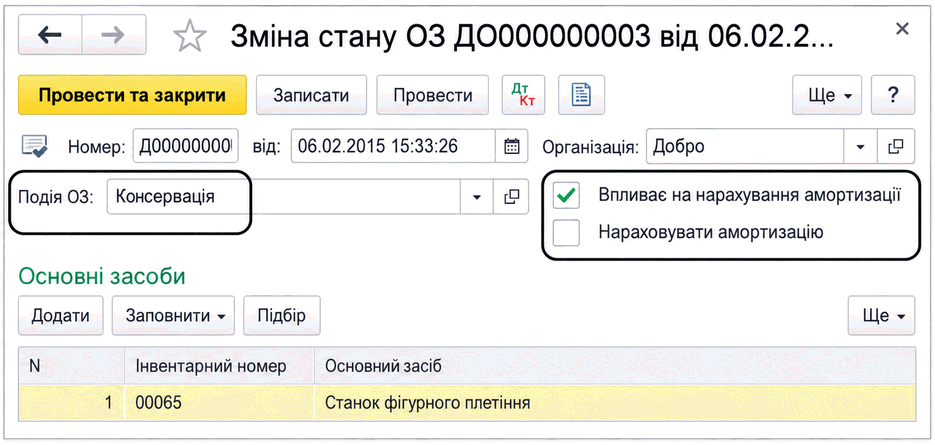
ЧитатиУ BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.
ЧитатиОписано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
ЧитатиОписано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
ЧитатиОписано введення операцій за шаблоном типової операції та створення власних шаблонів у BAS Бухгалтерія. Розглянуто параметри, значення і автоматичне формування проводок.. Введення операції за шаблоном типової операції. Створення нового виду типової операції
ЧитатиОписано ручне введення проводок у BAS Бухгалтерії, способи формування операцій і необов'язкові реквізити проводок. Розглянуто перегляд операцій та проводок у журналах і документах.. Проводки
ЧитатиОписано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
ЧитатиОписано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
ЧитатиВизначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість
Читати<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
ЧитатиПодатковий облік з податку на прибуток у конфігурації організовано таким чином:Статті податкового обліку. Податковий облік необоротних активів. Облік різниць. Нормовані витрати
Читати