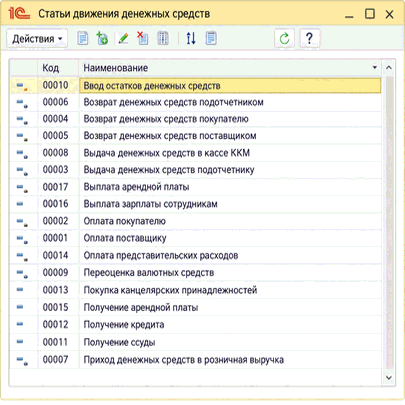
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
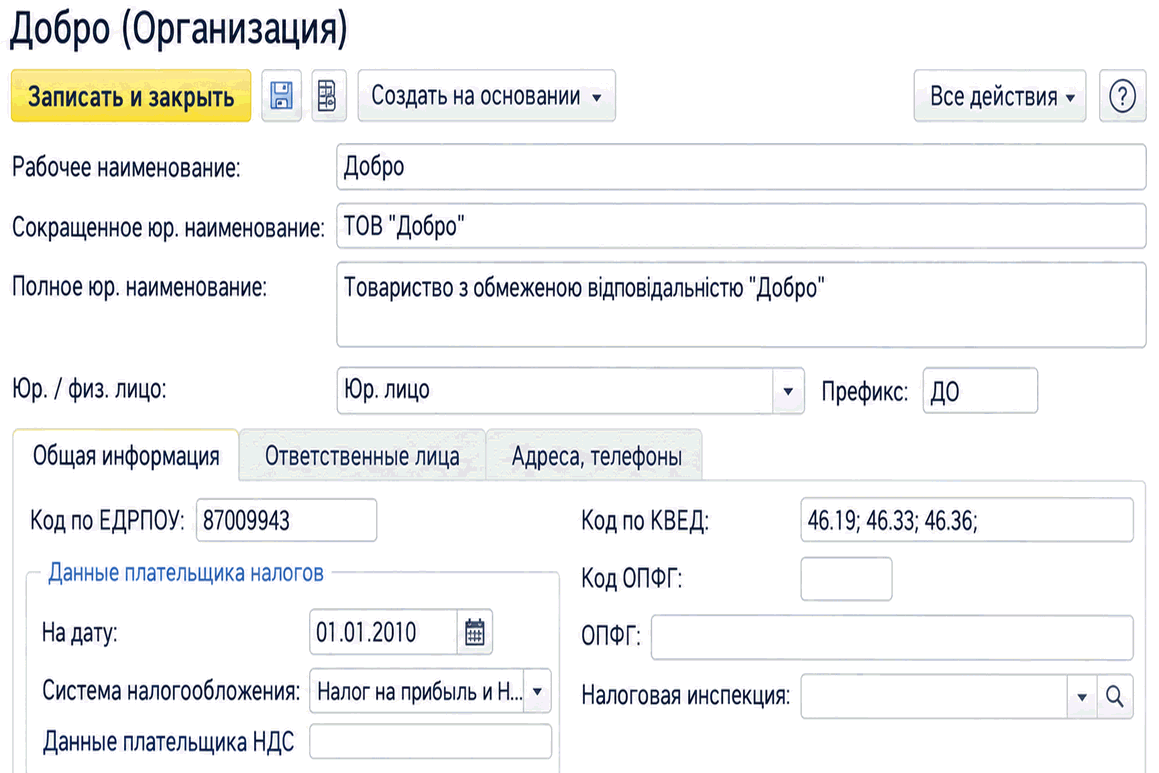
Опис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
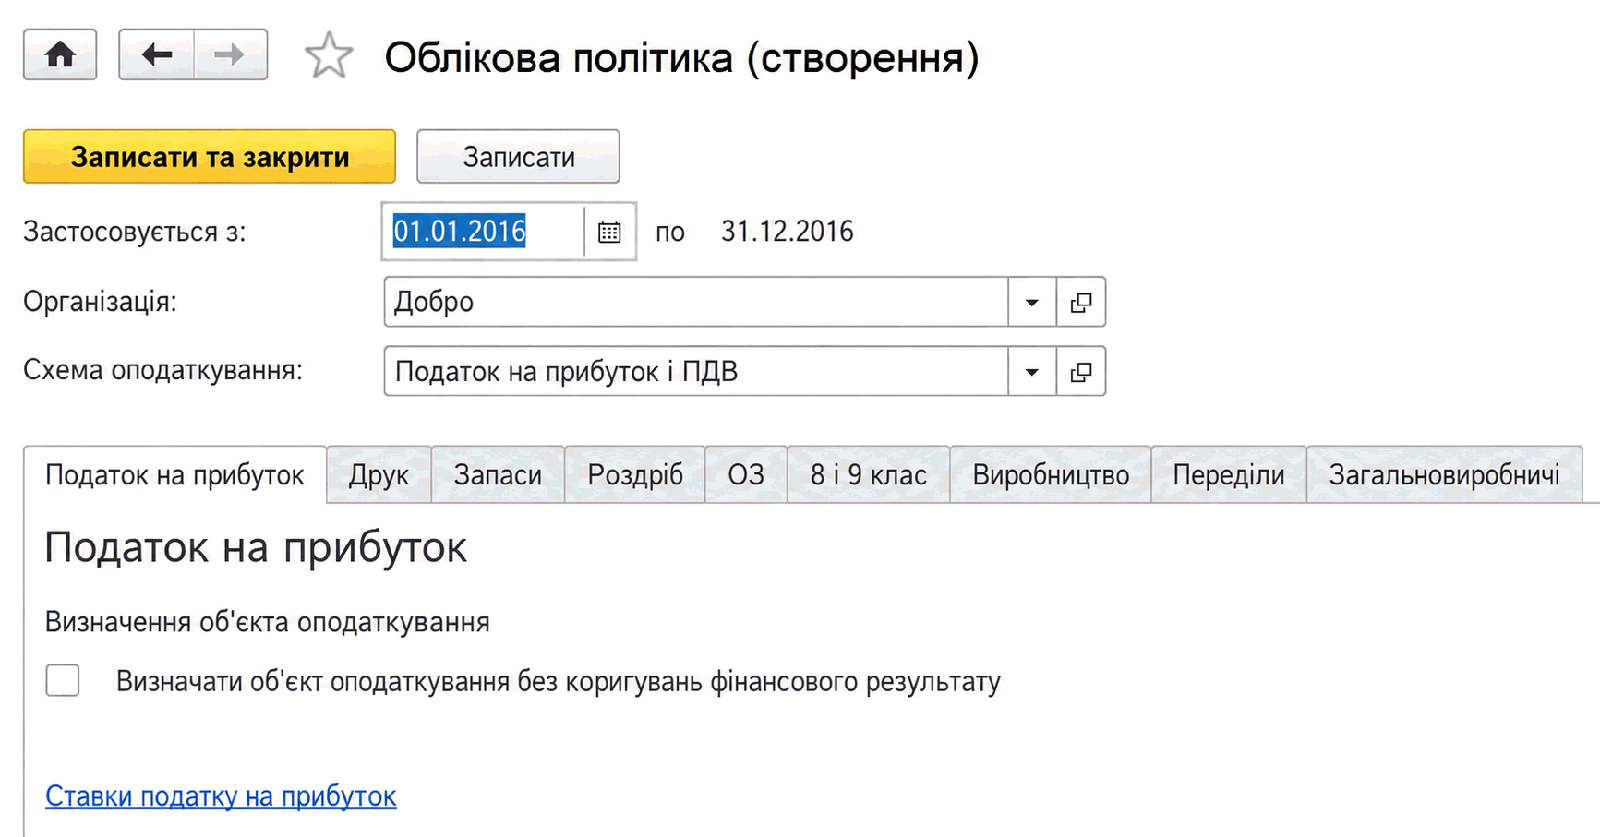
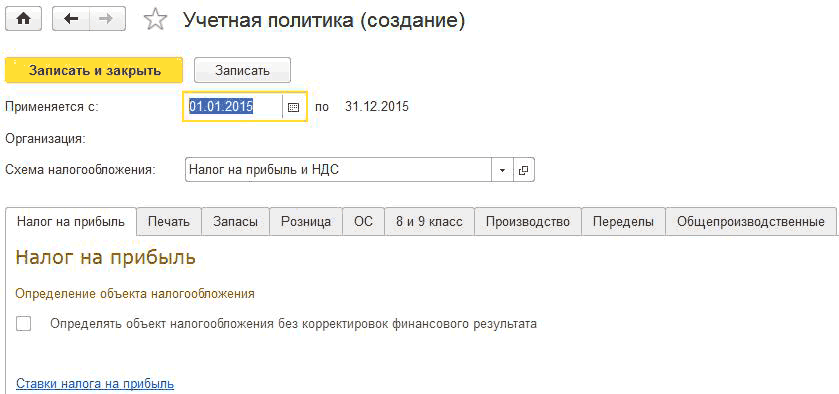
Описано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
<b><i>Податкова декларація, розрахунок</i></b> – це документ, що подається платником податків контролюючому органу у строки, встановлені законом, на підставі якого здійснюється нарахування та/або сплата податкового зобов’язання, або документ, що свідчить про суми доходу, нарахованого (виплаченого) на користь платників податків – фізичних осіб, суми утриманого та/або сплаченого податку (п.46.1 ст.46 ПКУ).Загальні положення. Склад Декларації. Строки подання Декларації та сплати податку. Порядок подання Декларації. Порядок складання Декларації. Декларація. Додаток ІД. Додаток СБ. Додаток ЦП. Додаток ІВ. Додаток АМ. Додаток ВО. Додаток ТП. Додаток ПЗ. Додаток ПН. Додаток АВ. Приклад складання Декларації за 2012 рік. Документи
Визначення поняття <b><i>ставки податку</i></b> наведено в п. 25.1 ст.25 ПКУ. Відповідно до цієї норми ставкою податку визнається розмір податкових нарахувань на одиницю виміру бази оподаткування.Загальні положення. Ставки податку. Порядок обчислення податку
Чинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
Завданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".
Форму Податкової декларації з податку на прибуток підприємства (Декларація), яку зобов’язані складати та подавати контролюючому органу підприємства – платники податку на прибуток, затверджено Наказом № 872<sup>1</sup>. Ця форма містить, серед іншого, поля (рядки) та спеціальний додаток ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (додаток ВП), що заповнюються у разі виправлення самостійно виявлених платником податку помилок, допущених під час обчислення податку на прибуток.Загальні положення. Подання уточнюючого розрахунку (Декларації)