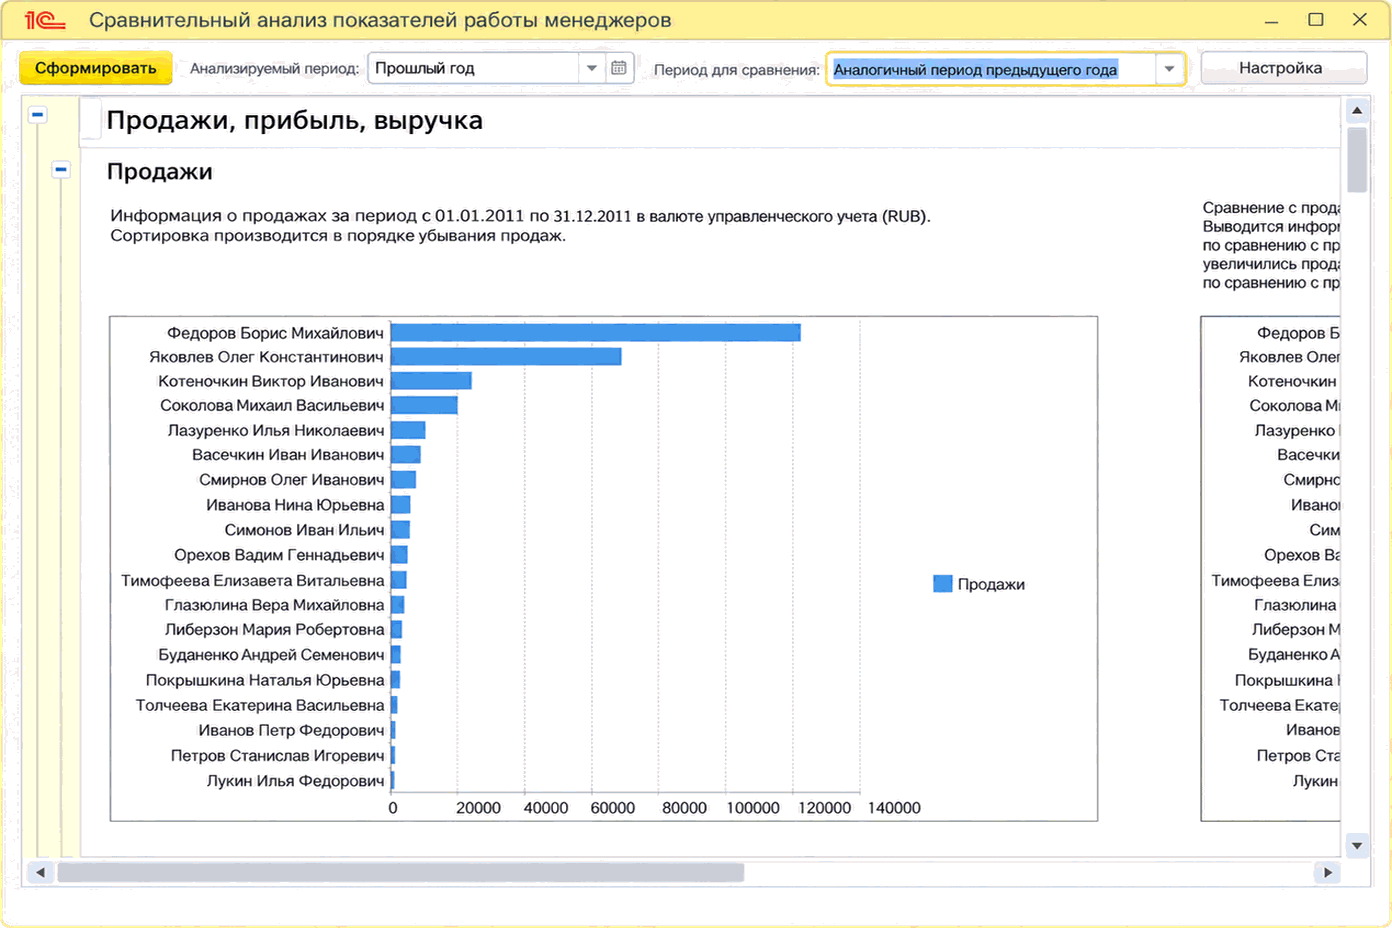
Звіт дає змогу зіставляти показники продажів, прибутку, ефективності та роботи з клієнтами за менеджерами за аналізований період і вибраний період порівняння.. Приклад. Приклад. Підтримка лояльності клієнтів
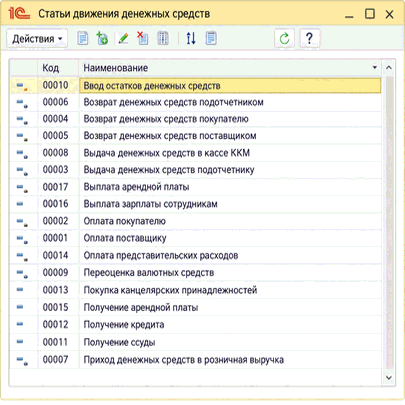
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
АВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
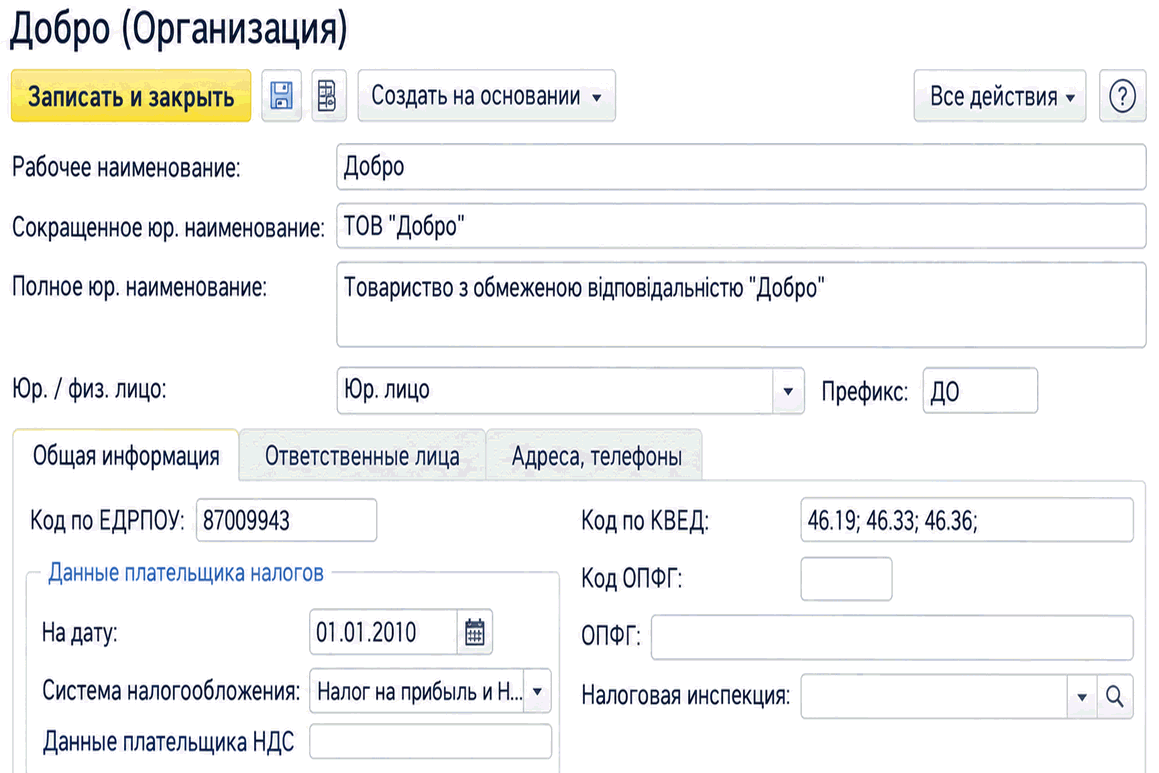
Опис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
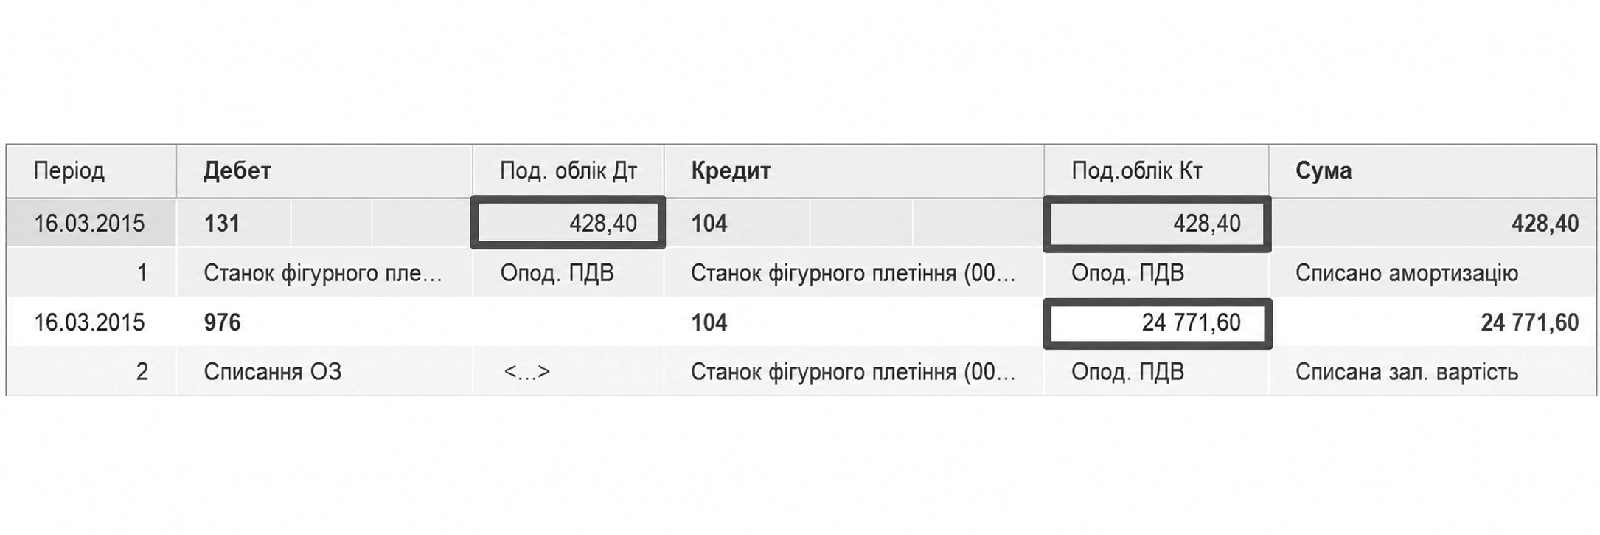
Описано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
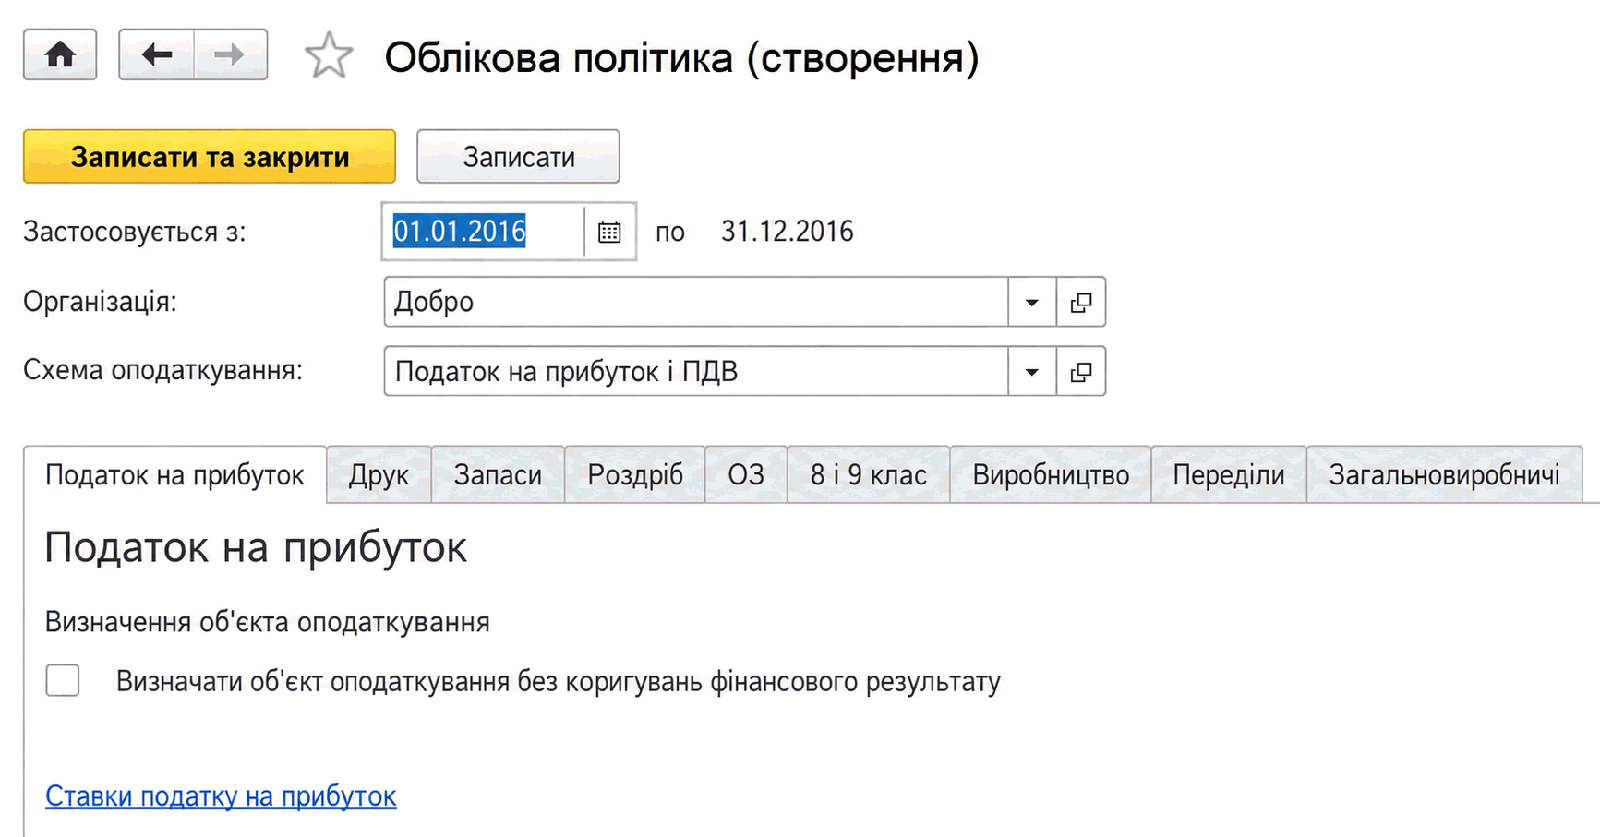
Описано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
Описано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
У <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
Розміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність