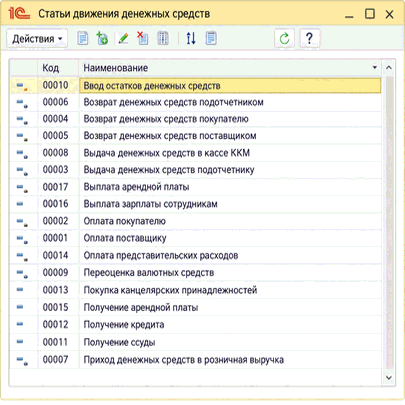
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
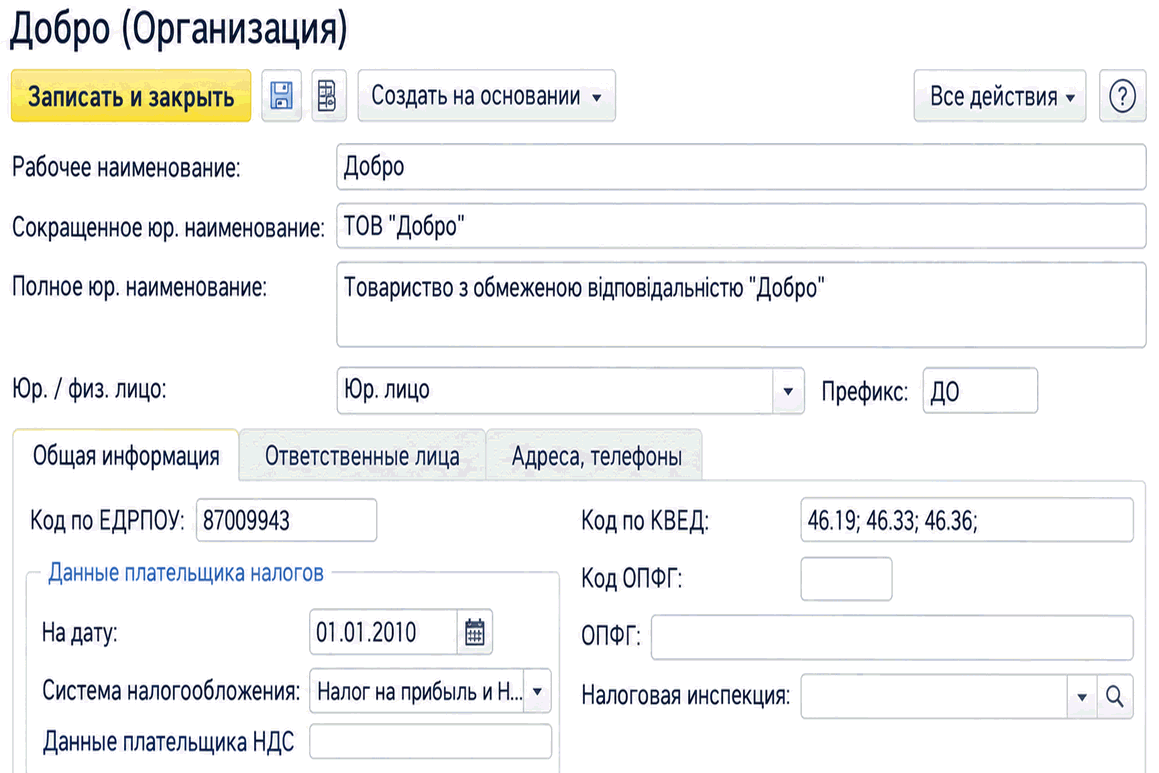
Опис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
Описано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
Практичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
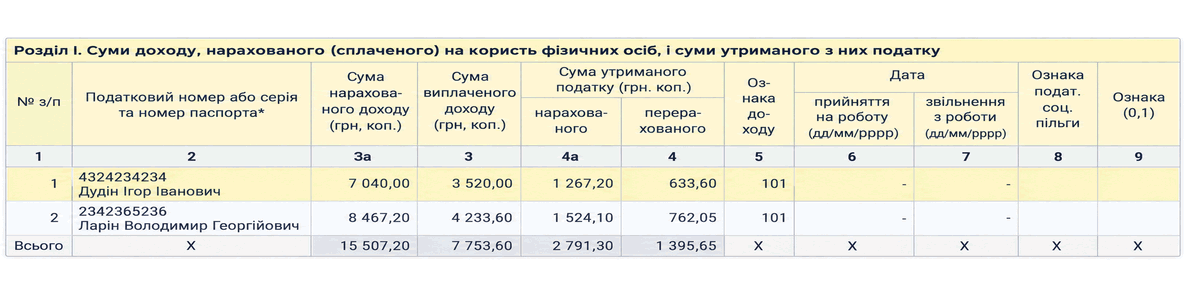
Регламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
Описано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
Основною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
ПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
З прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи