Виплата ЗП через касу
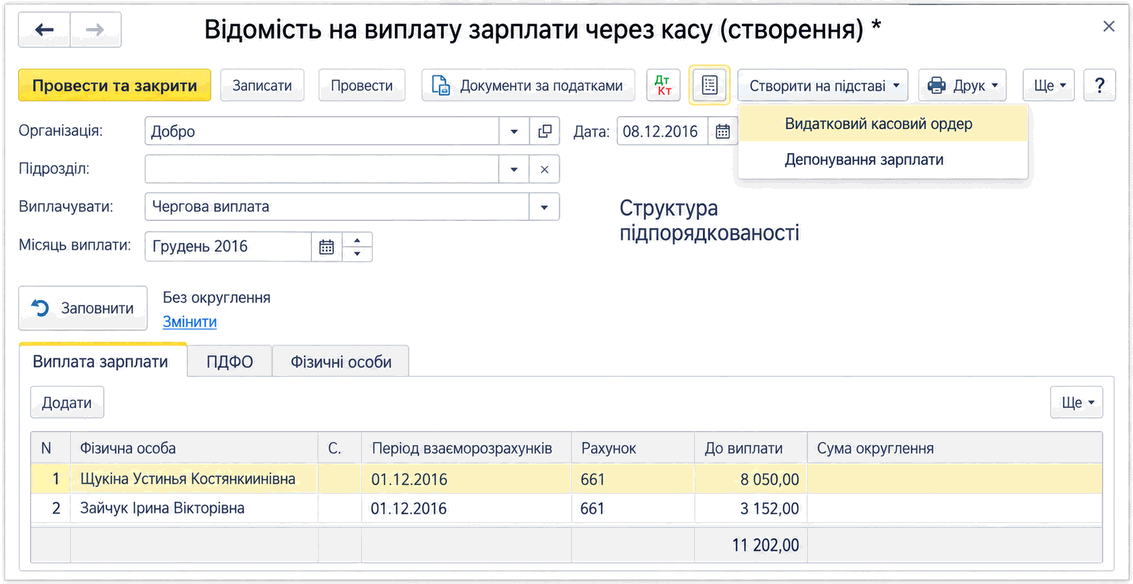
Описано оформлення виплати заробітної плати через касу за відомістю, зокрема створення одного або поіменних видаткових касових ордерів, їх проведення та перегляд підпорядкованих платіжних документів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення виплати заробітної плати через касу за відомістю, зокрема створення одного або поіменних видаткових касових ордерів, їх проведення та перегляд підпорядкованих платіжних документів.
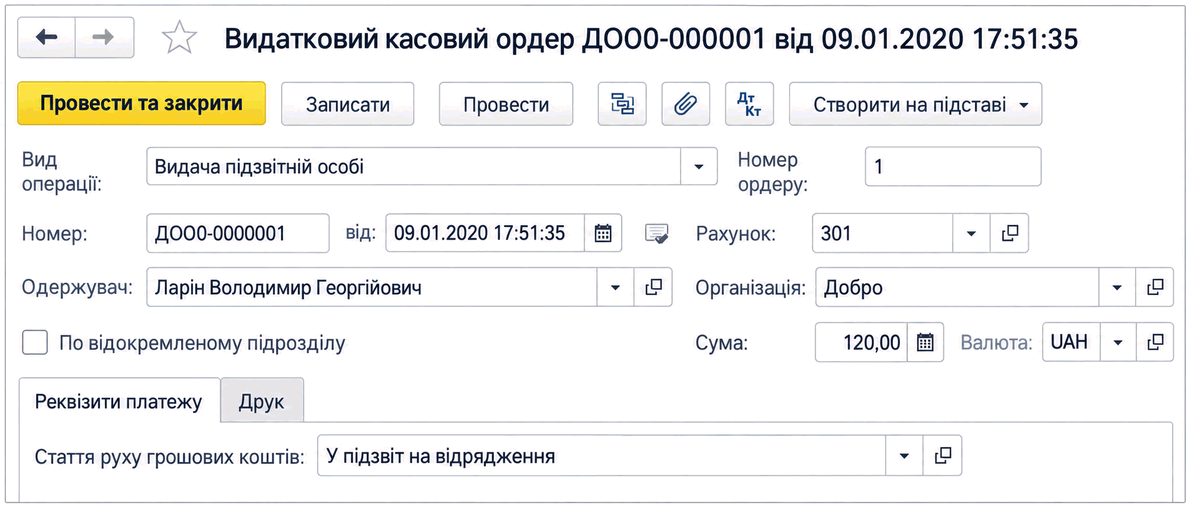
ЧитатиОписано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
ЧитатиВиплата управлінської заробітної плати здійснюється лише у валюті управлінського обліку.
ЧитатиВідповідно необхідно, щоб у платіжній відомості були зазначені лише фактично виплачені суми. Для полегшення заповнення платіжної відомості невиплаченими сумами слід використовувати заповнення за характером виплати.
ЧитатиУ шапці будь-якої платіжної відомості на виплату зарплати насамперед зазначається вид виплати, який визначає правила та порядок заповнення документа:Види виплат. Виплата зарплати через касу. Виплата зарплати через банк. Депонування, виплата та списання депонента
ЧитатиФакт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)
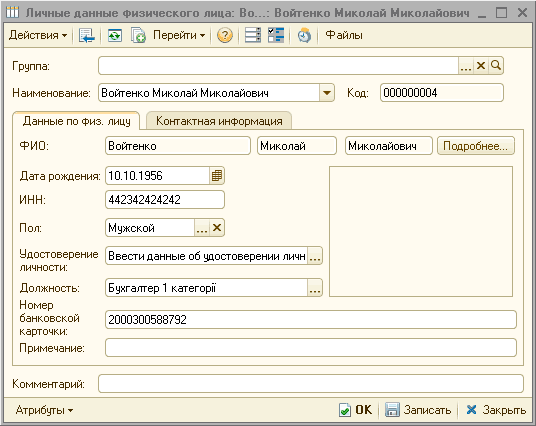
ЧитатиІнформація до цього регістру вноситься за допомогою документа "Введення відомостей про банківські картки працівників".
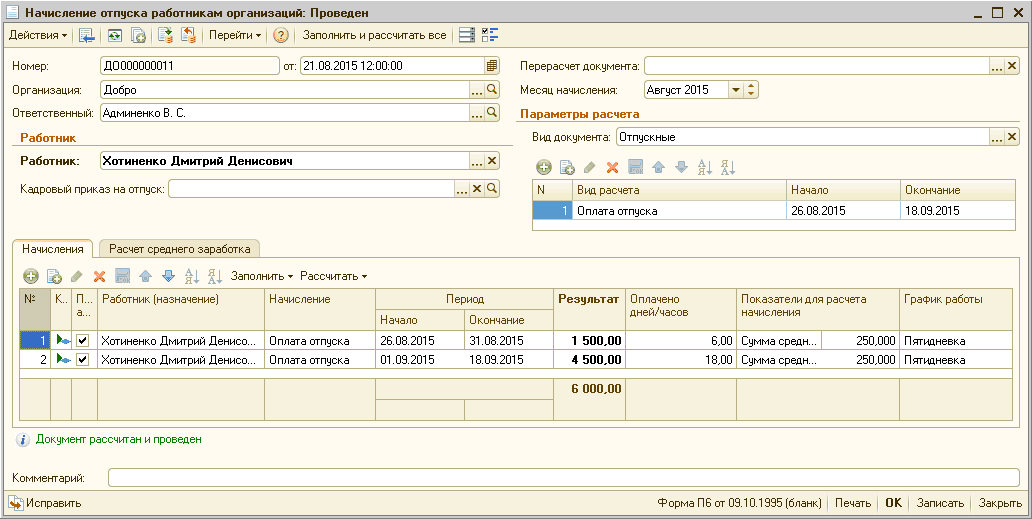
Читати<i>Працівник Хотиненко Д.Д. написав заяву 21 серпня про надання відпустки з 26 серпня по 18 вересня 2015 року. Працівнику нараховано відпускних за серпень 1500 грн. і за вересень – 4500 грн. Також за серпень нараховано оклад у розмірі 6000 грн. Підприємству встановлено розмір (ставку) ЄСВ – 37,7%.</i>
ЧитатиУ типовій конфігурації перерахування податку на доходи фізичних осіб (ПДФО) для співробітників організацій здійснюється під час виплати заробітної плати, а також при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Строки сплати. Порядок сплати
ЧитатиУ редакції 1.0 типових конфігурацій «Бухгалтерія для бюджетних установ України» та «Комплексний облік для бюджетних установ України» передбачено можливість оформлення розрахунків з підзвітними особами за банківськими картками.
ЧитатиПриклад змодельовано в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Читати