Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".
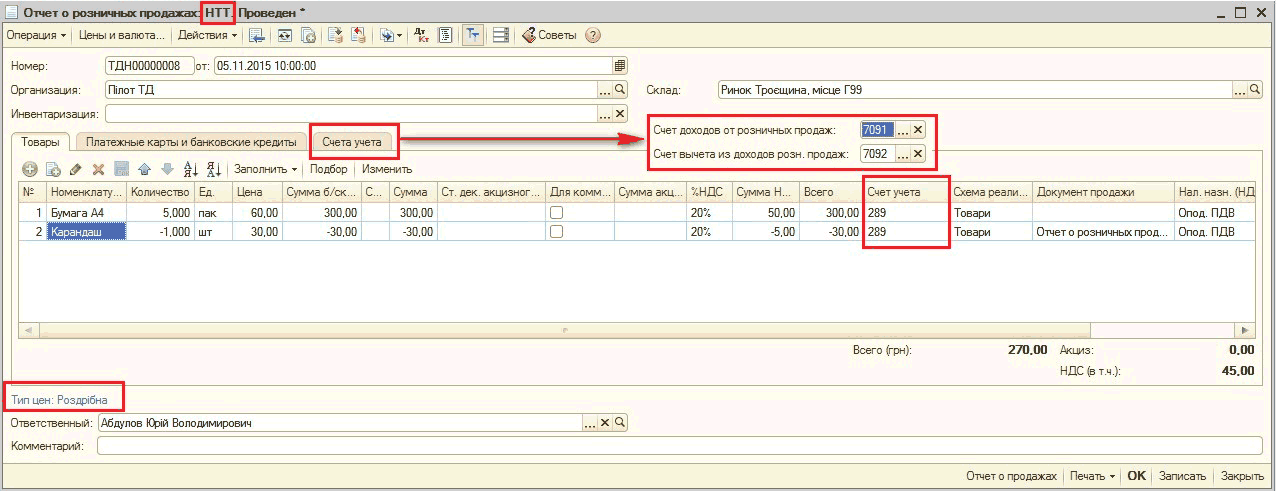
Порядок оформлення та наявність рухів документа за регістрами залежить від виду торгової точки. У роздрібній торгівлі розрізняють автоматизовані та неавтоматизовані торгові точки (АТТ і НТТ).
Перед початком роботи з обробкою "Введення початкових залишків" слід установити дату введення початкових залишків, натиснувши на гіперпосилання "Установити дату введення початкових залишків", яке знаходиться в правій частині вікна введення залишків. Після цього стане активною кнопка "Ввести залишки за рахунком".
У цій статті описано особливості оформлення операцій повернення товарів до неавтоматизованих торговельних точок. Наведено послідовність документообігу залежно від способу оцінки товарів у роздрібній торгівлі: за продажною вартістю або за вартістю придбання.
Наведена у статті інформація актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі розрахункових документів (відсутність посилання на документ розрахунків). 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
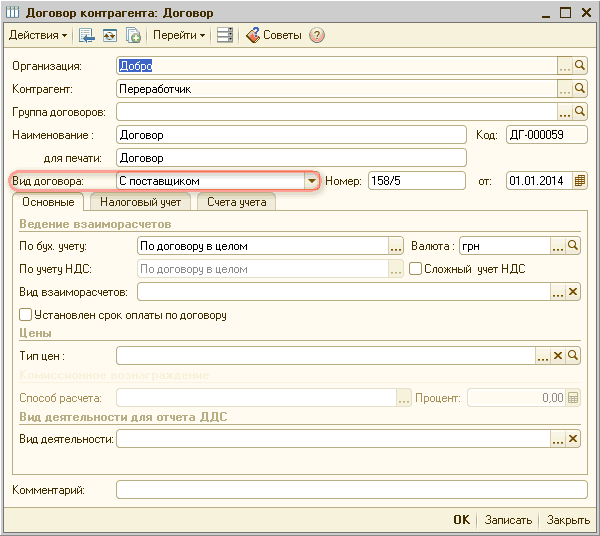
У цій статті наведено порядок дій, який дає змогу відобразити передачу сировини переробнику та отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>
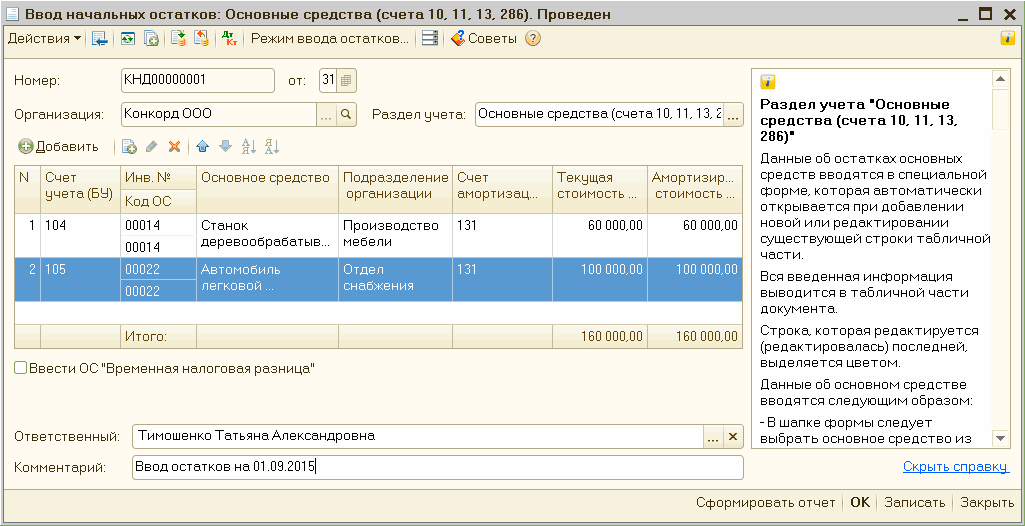
У статті описано методику відображення операцій внесення статутного капіталу об’єктами основних засобів під час введення початкових залишків і в процесі роботи підприємства.