у цьому розділі описано ведення обліку операцій з надходження ТМЦ. Стандартно підтримуються варіанти надходження від постачальника та від підзвітної особи. Грамотне оформлення договору дасть змогу уникнути зайвих операцій і виключить небажані помилки ведення обліку взаєморозрахунків.
Підсистема "Облік запасів" типового рішення використовується для відображення в бухгалтерському обліку, а також у податковому обліку таких господарських операцій. Така підсистема є однією з ключових підсистем типового рішення. Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів.
Для правильного відображення операцій з вибуття одним із головних моментів є контроль наявності потрібної кількості ТМЦ у залишку. Під час розрахунку собівартості ТМЦ, що продаються, важливі такі чинники: хронологічна послідовність документів, єдність значень облікових параметрів в операціях надходження та вибуття ТМЦ. Відображення операцій реалізації залежить від виду торгівлі. Операції реалізації контрагентам за оптовою схемою оформлюються документом "Реалізація товарів і послуг". Відображення операції повернення покупцем раніше проданих ТМЦ відбувається з використанням документа "Повернення товарів від покупця". Оформлюючи повернення, як правило, виникає завдання визначення собівартості товару або продукції, що були повернуті. Це завдання можна вирішити двома способами: вручну, автоматично.
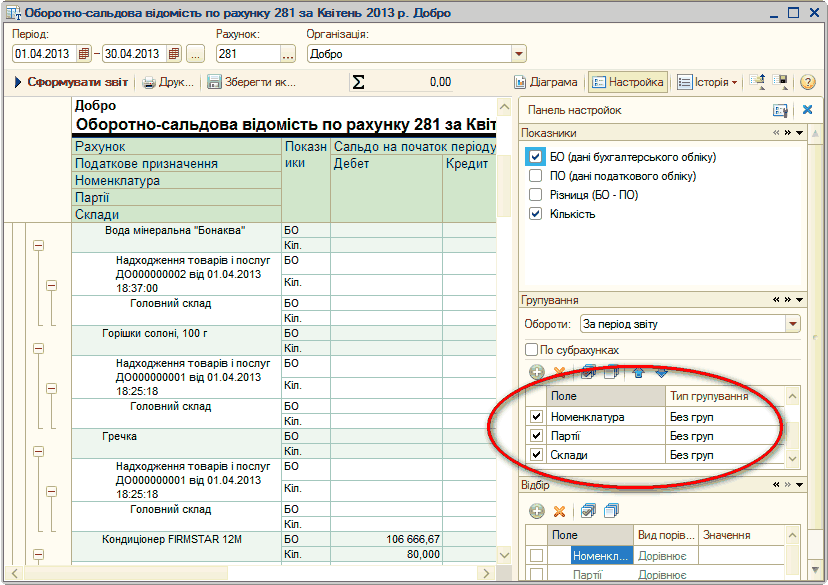
Перелік місць зберігання підприємства зберігається в довіднику "Склади (Місця зберігання)". Види складів: оптові, роздрібні, неавтоматизовані торгові точки. Тип цін для кожного виду складу задається за замовчуванням. Обов'язковим є використання і зазначення типу цін для обліку роздрібної торгівлі в цінах продажу. "Номенклатурні групи" використовуються для групування виробничих витрат підприємства за групами виробленої номенклатури, доходів від реалізації та собівартості реалізації за групами реалізованих товарів. У регістрі Рахунки обліку номенклатури для номенклатурної позиції (або для групи довідника "Номенклатура"), для конкретного складу або виду складу, для організації зазначаються різні облікові параметри. Для розрахунку суми операції в документах купівлі, продажу та довільного оприбуткування ТМЦ використовуються відповідно ціни купівлі або продажу. У довіднику "Типи цін номенклатури" ведеться список використовуваних типів цін.Склади. Важливо!!!
Доступ: Купівля - Надходження товарів і послуг Операція Купівля, комісіяКупівля запасів. Завдання №1. Надходження товарів на "Основний склад". Завдання №2. Додаткові витрати на придбання товарів. Завдання №3. Аналіз інформації. Оптова торгівля. Завдання №4. Продаж (оптовий). Завдання №5. Введення залишків ТМЦ. Завдання №6. Інвентаризація ТМЦ. Завдання №7. Допоміжна НДІ для списання ТМЦ. Завдання №8. Нестача ТМЦ. Завдання №9. Використання ТМЦ у господарській діяльності. Завдання №10. Додаткові одиниці вимірювання. Завдання №11. НДІ для відображення повернень. Завдання №12. Повернення ТМЦ постачальнику. Завдання №13. Установлення цін (прайс організації). Завдання №14. Фіксація цін постачальника (прайс постачальника). Завдання №15. Реалізація. Завдання №16. Купівля через підзвітну особу. Завдання №16. Переміщення ТМЦ зі зміною рахунку обліку. Завдання №17. Розфасування рису
Доступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
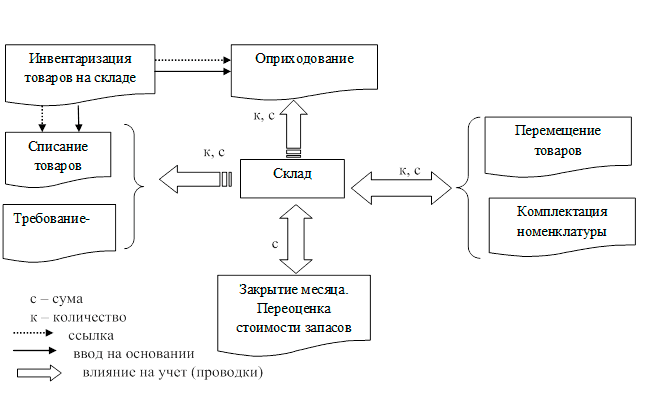
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
Бухгалтерський облік запасів ведуть за допомогою проведень на рахунках госпрозрахункового плану рахунків. Податковий облік запасів також ведуть у регістрі бухгалтерії на бухгалтерському плані рахунків. Для оцінки вибуття конфігурації можуть використовуватися кілька методів. Ці методи працюють при автоматизованому розрахунку собівартості вибуття. Але в типовому рішенні є можливість ручного втручання користувача в розрахунок собівартості вибуття. Будь-які результати ручних дій користувача зрештою ляжуть на самого ж користувача.Бухгалтерський облік запасів. Податковий облік запасів
Усю нормативно-довідкову інформацію, яка використовується для відображення операцій із запасами, поділяють на дві групи: об'єкти аналітичного обліку операцій із запасами та облікові параметри операцій, які призначені "за замовчуванням". Список номенклатури запасів, обладнання та список послуг ведуть у довіднику "Номенклатура". Загальний список усіх вживаних одиниць виміру ведуть у довіднику "Класифікатор одиниць виміру".Номенклатура
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!