Податок на доходи фізичних осіб (ПДФО) <b><i>є загальнодержавним податком</i></b>, який справляється (утримується) з доходів, що виплачуються (нараховуються, надаються) фізичним особам.Загальні положення
Роботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку
У представленому матеріалі розглядаються приклади, які наведено на вкладці Довідка розділу Порядок застосування пільги.Приклад 1. Застосування звичайної ПСП. Приклад 2. Застосування ПСП на дітей. Приклад 3. Застосування підвищеної ПСП для особливих категорій осіб. Приклад 4. Застосування максимальної ПСП для особливих категорій осіб. Приклад 5. Застосування ПСП, якщо працівник має дві та більше підстави для застосування пільги
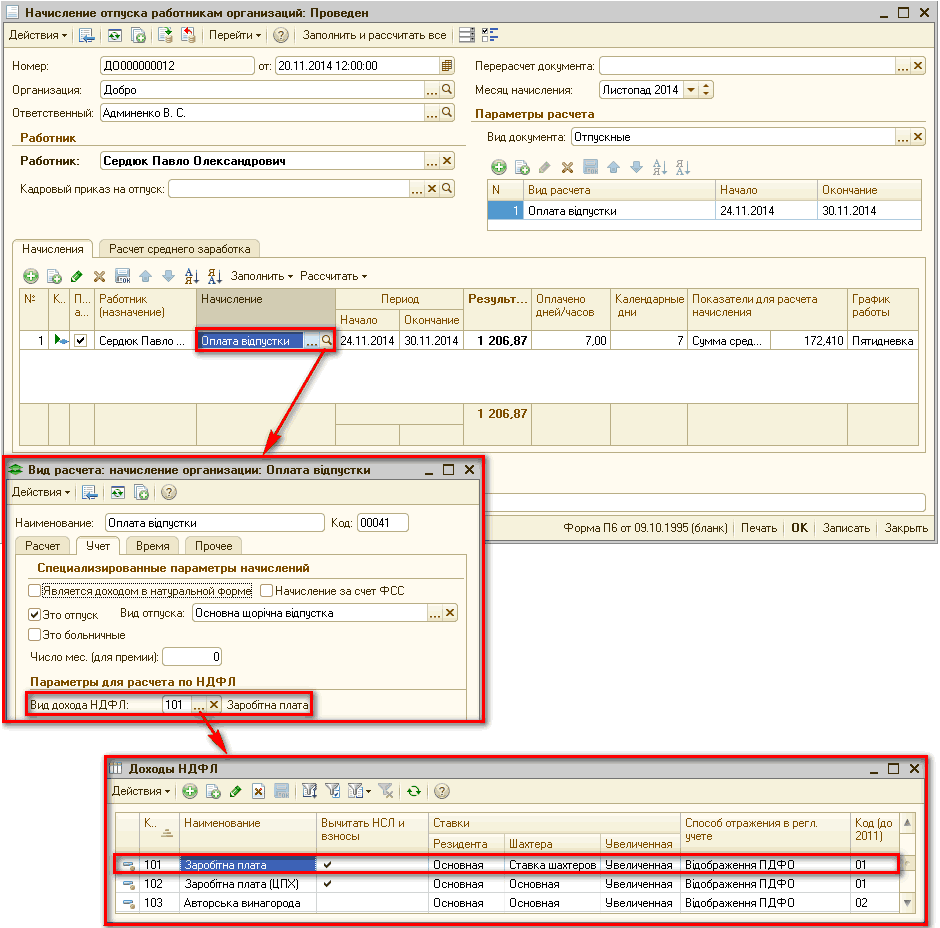
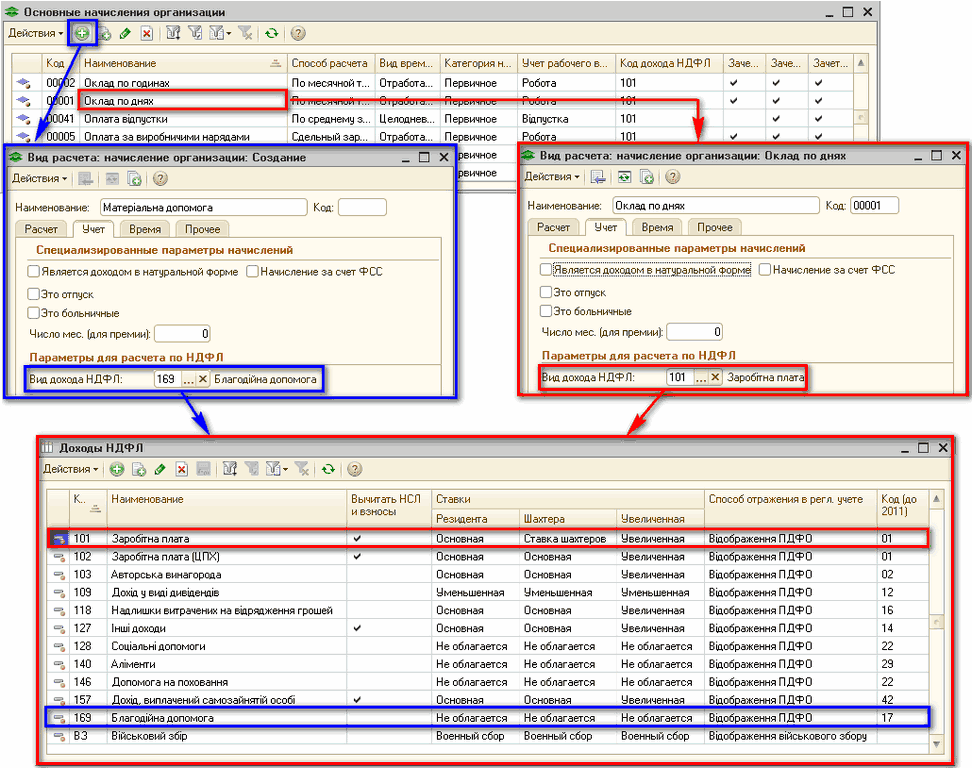
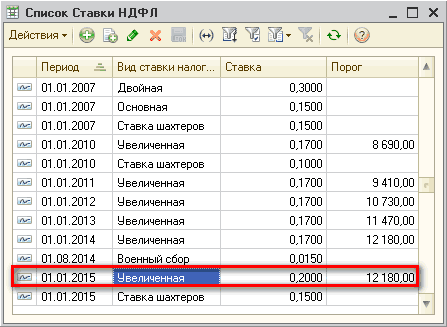
Класифікатор видів доходів фізичної особи зберігається в довіднику Види доходів ПДФО (Рис. 1). Виходячи з норм, описаних на вкладці Довідка, передбачено п’ять ставок ПДФО:Загальні положення. Розміри ставок
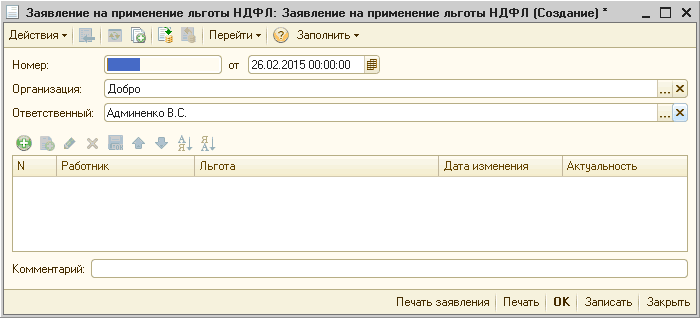
У типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги
У типовій конфігурації визначення бази й об’єкта податку на доходи фізичних осіб для співробітників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Об’єкт оподаткування. База оподаткування. Перелік оподатковуваних (неоподатковуваних) виплат
Факт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)
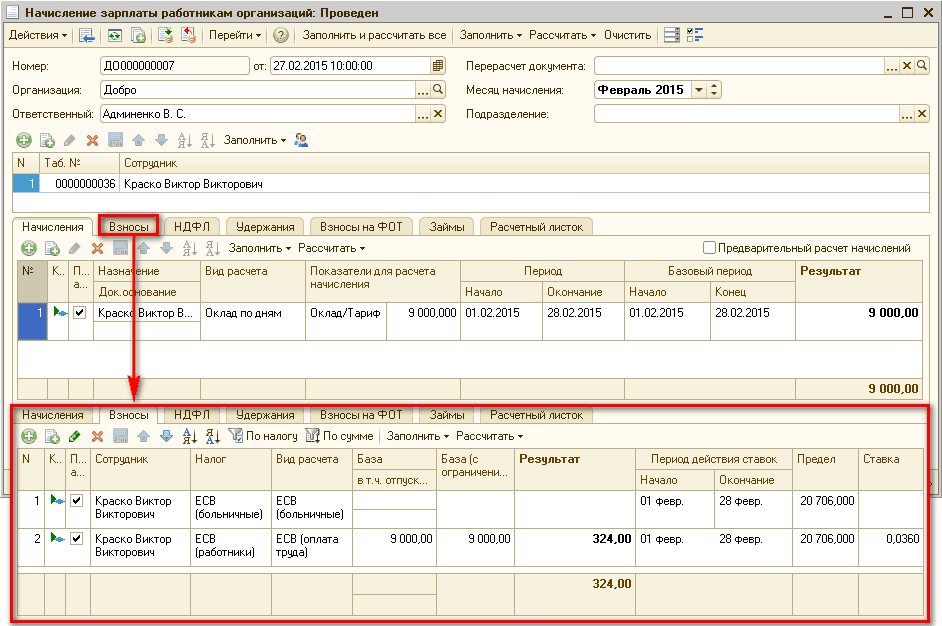
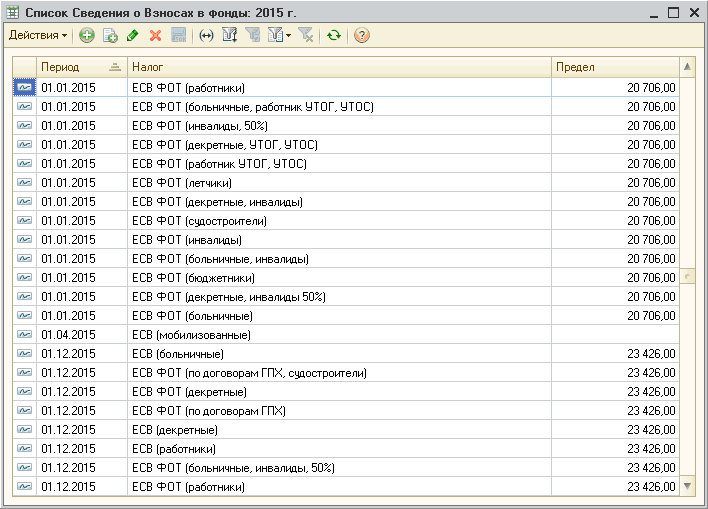
У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.
У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати
Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%
У типовій конфігурації перерахування податку на доходи фізичних осіб (ПДФО) для співробітників організацій здійснюється під час виплати заробітної плати, а також при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Строки сплати. Порядок сплати