Тема публікацій

Проведення бухгалтерських операцій

Матеріали вибраної рубрики.

10 публікацій
Матеріал

Використання повних найменувань об'єктів

У довідниках типової конфігурації “Номенклатура” та “Контрагенти” передбачено можливість зберігання двох різних найменувань одного й того самого об'єкта обліку. Розглянемо можливості, які надає користувачу використання повного найменування.

Читати
Матеріал

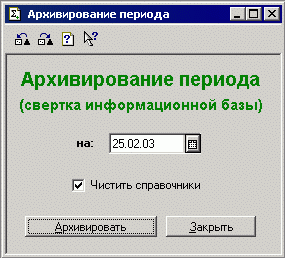
Алгоритм роботи обробки "Архівування періоду"

Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи

Читати
Матеріал

Рекомендації щодо редагування друкованих форм документів у базовій версії конфігурації "Бухгалтерський облік для України".

У базовій конфігурації "Бухгалтерський облік для України" передбачено можливість редагування користувачем шаблонів друкованих форм документів.

Читати
Матеріал

Особливості оформлення облікових документів при імпорті товарів з погашенням ПДВ векселем

Сьогодні почастішала ситуація, коли під час імпортування товарів клієнт сплачує митниці суму послуг без ПДВ, тобто на 20% менше, а на суму ПДВ видається вексель. Спираючись на вищеописану ситуацію, розглянемо порядок оформлення документів у конфігурації Бухгалтерський облік для України та заповнення відповідних комірок звіту Декларації з ПДВ.

Читати
Матеріал

Переведення безготівкових коштів з одного розрахункового рахунку підприємства на інший

Типова конфігурація підтримує роботу з кількома розрахунковими рахунками однієї організації. Для цього на рахунку 311 "Поточні рахунки в національній валюті" організовано аналітичний облік за субконто "Наші грошові рахунки" (див. розділ "Ведення кількох банківських рахунків на рахунку 311").

Читати
Матеріал

Облік операцій за розрахунковим рахунком

У бухгалтерії підприємства всі операції за розрахунковим рахунком відображені у виписках, що надаються банком за ті дні, у які відбувалися рухи за розрахунковим рахунком - надходження або списання. Самі банківські виписки не містять повної інформації, достатньої для відображення рухів за розрахунковим рахунком у бухгалтерському обліку.

Читати
Матеріал

Чому не можна однією банківською випискою проводити кілька операцій за взаєморозрахунками контрагента на підставі одного замовлення?

Під час проведення документа здійснюється розрахунок першої події за взаєморозрахунками з контрагентами на момент документа (дата + час документа) без урахування операцій, що реєструються документом.

Читати
Матеріал

Використання зовнішніх друкованих форм

Деякі властивості конфігурації, призначені для полегшення роботи з базовою версією 1С:Бухгалтерії, можуть бути використані й під час роботи з професійною (і стандартною) версією програми.

Читати
Матеріал

Методичні роз’яснення щодо реалізованої схеми переоцінки балансової вартості валюти в типових конфігураціях

Згідно зі змінами в Законі про прибуток облік балансової вартості валюти має вестися за її середньозваженою вартістю. Конфігурація виконує переоцінку балансової вартості валюти безпосередньо після здійснення кожної операції. У цій статті буде надано роз’яснення щодо реалізованої схеми переоцінки балансової вартості валюти в типових конфігураціях.

Читати
Записатися телефоном