Основні принципи податкового обліку
Завданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Завданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
ЧитатиПід малоцінними активами в конфігурації розуміються МШП, малоцінні необоротні активи, а також бібліотечні фонди. Відомості про малоцінні активи зберігаються в довідниках "Номенклатура" та підпорядкованому йому "Призначення використання".Передача в експлуатацію. Переміщення в експлуатації. Списання з експлуатації
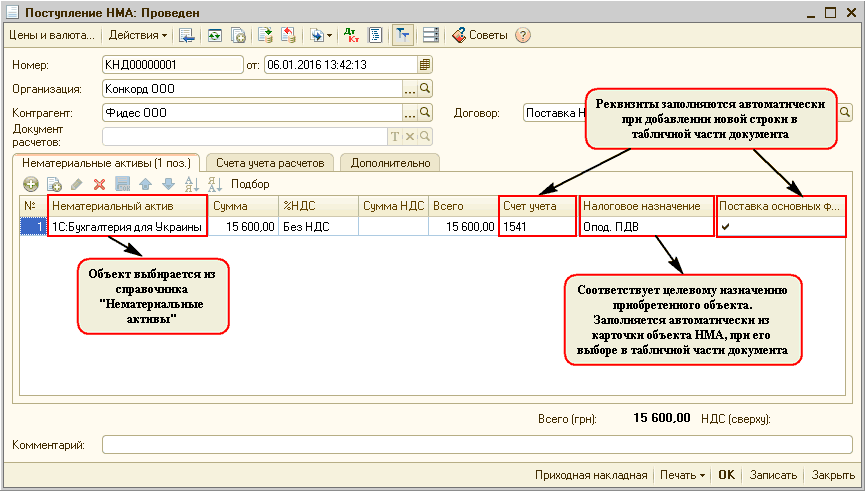
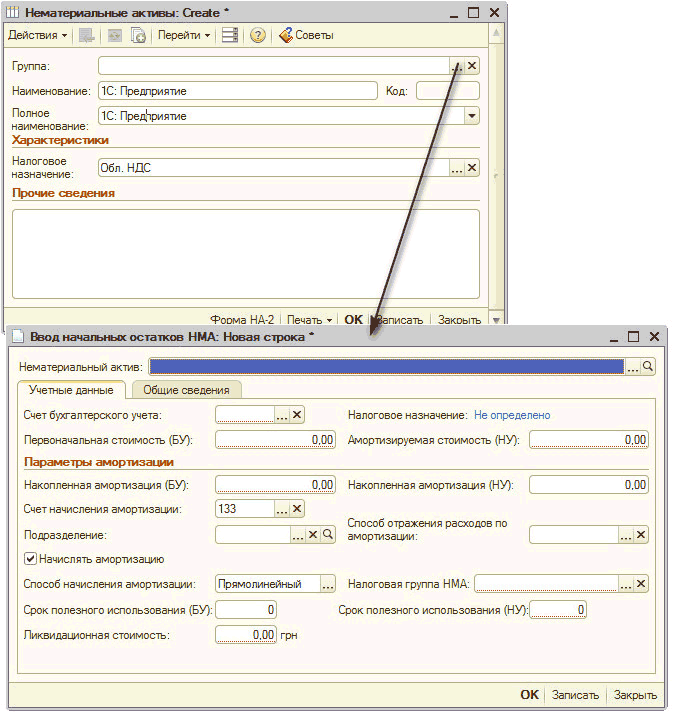
ЧитатиУ типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиУ цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
ЧитатиУ цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.
Читатиу цій темі ми розглянемо облік нематеріальних активів, які використовуються для виготовлення продукції або для обслуговування діяльності підприємства.
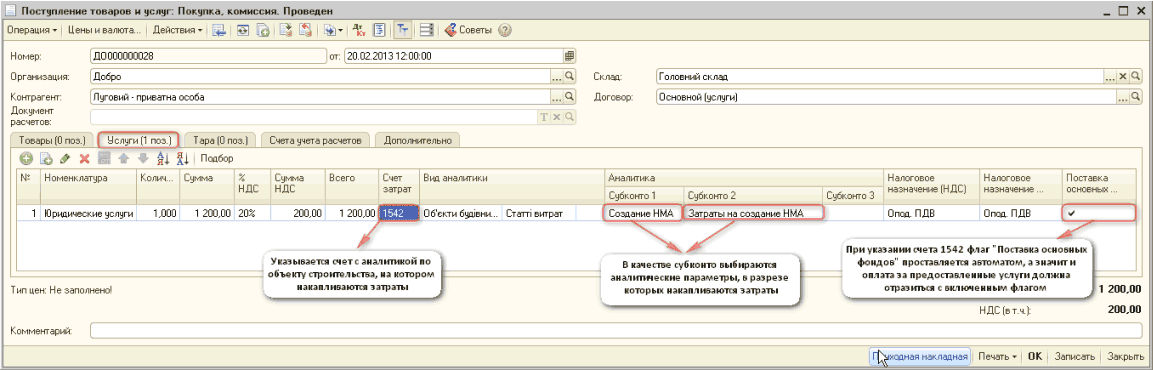
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. 1. Віднесення на об'єкт будівництва послуг сторонніх організацій. 2. Списання товарів на об'єкт будівництва. 3. Накопичення витрат із заробітної плати на об'єкті будівництва. 4. Прийняття до обліку нематеріального активу в сумі накопичених витрат
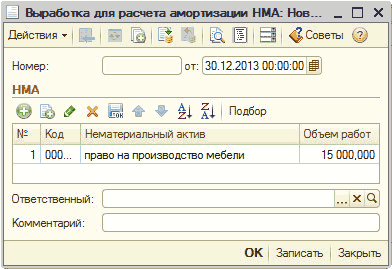
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).
ЧитатиДокумент "Переоцінка необоротних активів" призначений для відображення зменшення або збільшення вартості необоротних активів в установі, а також для проведення їх індексації.
Читати