Тема публікацій

Аналіз

Довідкові матеріали за цією темою.

145 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Чому в конфігурації "Виробництво + послуги + бухгалтерія для України", на відміну від інших типових українських конфігурацій, документ "Фінансові результати" не закриває рахунки класу 8?

У конфігурації "Виробництво + послуги + бухгалтерія для України" реалізовано схему, за якої витрати в обліку відразу "проходять" за 8-м і 9-м класами (якщо обидва використовуються, константу "Використовувати рахунки витрат" встановлено в положення "8 і 9 класи"). Використання такої схеми дає змогу:

Читати
Матеріал

У попередніх релізах (до появи налаштування використання РАУЗ), коли фіксувалося доопрацювання (тобто було напрацювання, а потім випуск), дані відображалися у звіті "Випуск продукції". Де це можна побачити при використанні РАУЗ?

Звіт "Випуск продукції та послуг" за розділом обліку "Напрацювання", колонка "Випуск і доопрацювання", а також колонки "Випуск на напрацювання (кількість)", "Доопрацювання".

Читати
Матеріал

Методика віднесення 50% витрат на валові витрати при купівлі паливно-мастильних матеріалів

Необхідність списання 50% придбаних паливно-мастильних матеріалів (ПММ), що використовуються для утримання, експлуатації та забезпечення основної діяльності, регламентується п.5.4.10 Закону про прибуток.

Читати
Матеріал

Використання обробки "Графік замовлень"

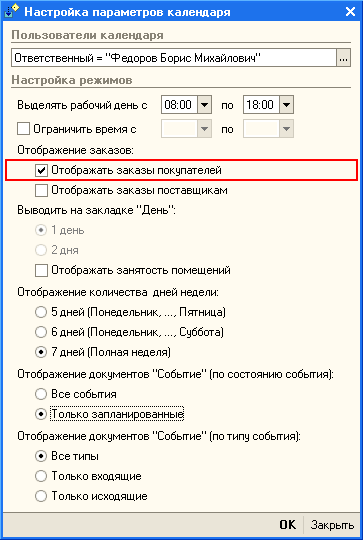
Графік замовлень призначений для контролю управління та аналізу строків виконання: замовлень на виробництво, замовлень покупців і замовлень постачальникам, пов'язаних із замовленнями на виробництво. Вихідні дані. Графік замовлень на виробництво.

Читати
Матеріал

Сценарії планування

Фінансове планування в підсистемі "Бюджетування" ведеться в розрізі сценаріїв. Сценарій є обов'язковим реквізитом будь-якої бюджетної транзакції.Призначення сценаріїв планування. Реквізити довідника "Сценарії"

Читати
Матеріал

Як визначити, за які групи товарів отримано оплату?

Розглядається методика аналізу продажів товарів з точки зору отриманих оплат, включно з передоплатами. Умови, необхідні для роботи методики. Способи ведення взаєморозрахунків "За замовленнями" та "За рахунками". Особливості ведення взаєморозрахунків. Додавання нової властивості документів. Зазначення групи товарів у документі. Отримання та розподіл оплати. Аналіз оплат у розрізі груп товарів. Спосіб ведення взаєморозрахунків "За договором у цілому". Особливості ведення взаєморозрахунків. Прив'язка договору до групи товарів. Отримання та розподіл оплати. Аналіз оплат у розрізі груп товарів.

Читати
Матеріал

Рекомендації щодо використання класів рахунків витрат

Наказом ДПАУ №114 від 25.03.2011 затверджено нову форму звіту "Декларації про прибуток". Аналіз принципів групування доходів і витрат нової форми Декларації дає змогу зробити висновки про те, що класифікація витрат за рахунками 8-го класу не надає жодної інформації для заповнення цього звіту. Водночас заповнити звіт лише за рахунками 9-го класу неможливо і потрібно використовувати різноманітні статті витрат.

Читати
Матеріал

Приклад практичного використання замовлень на виробництво

У цьому розділі буде розглянуто приклад використання замовлень на виробництво в конфігурації "Управління виробничим підприємством для України". Для того щоб використовувати механізм замовлень на виробництво, у налаштуваннях параметрів обліку необхідно встановити прапорець "Використовувати замовлення на виробництво".

Читати
Матеріал

Звіт "Планування закупівель"

Звіт "Планування закупівель" призначений для аналізу та кількісного планування закупівель з деталізацією за складами. Він формується за даними управлінського обліку про продажі.

Читати
Матеріал

Контроль виконання замовлень покупців менеджерами торговельного підприємства

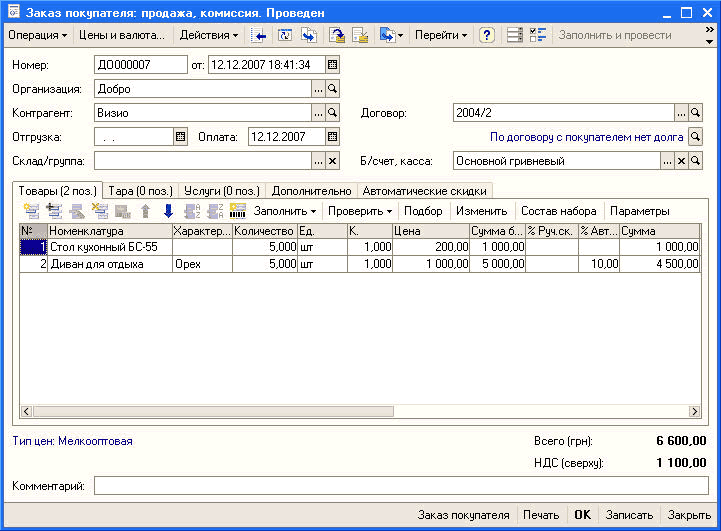
У конфігураціях "Управління торгівлею для України", "Управління виробничим підприємством для України" реалізовано можливість контролю стану замовлень покупців менеджерами торговельного підприємства. При цьому можливий як оперативний контроль виконання замовлень, так і складання звіту про невиконані замовлення покупців за кожним менеджером компанії.Оперативний контроль виконання замовлень покупців менеджерами. Складання звіту про невиконані замовлення покупців

Читати
Матеріал

Чи повинне повернення товару постачальнику збільшувати кількість зарезервованого товару під замовлення?

<font color="#008000"><strong>Приклад:<br /> <em>Оформлюється "Замовлення покупця", на його підставі — "Замовлення постачальнику", на підставі якого — "Надходження товарів і послуг". Потім оформлюється повернення частини отриманих товарів постачальнику. Під час формування звіту "Аналіз замовлень постачальникам" у колонці "Розміщено в замовленні" зазначено кількість товару, фактично замовленого за вирахуванням поверненого, хоча фактично цей товар від постачальника ще не отримано. Та сама ситуація у звіті "Аналіз замовлень покупців".</em></strong></font>

Читати
Записатися телефоном