Управління взаєморозрахунками
ознайомившись із цим текстом, ви дізнаєтеся про контроль взаєморозрахунків із клієнтами та між організаціями компанії, про головне завдання підсистеми, ознайомитеся з принципом подвійного запису.Концепція
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
ознайомившись із цим текстом, ви дізнаєтеся про контроль взаєморозрахунків із клієнтами та між організаціями компанії, про головне завдання підсистеми, ознайомитеся з принципом подвійного запису.Концепція
Читати1С:Підприємство 8 дає змогу налагоджувати та вимірювати продуктивність для коду вбудованою мовою, що виконується як на клієнті, так і на сервері.Об'єднання результатів заміру продуктивності для клієнта й сервера. Відображення серверних викликів.. Відображення місця виконання коду: на клієнті чи на сервері.. Фільтрація результатів заміру. Оптимізація застосунку. Виконати замір продуктивності. Проаналізувати результати заміру продуктивності. Оптимізувати прикладний код
Читатиознайомившись із цим текстом, ви навчитеся працювати з цінами контрагентів, проводити порівняння цін із цінами контрагентів, ознайомитеся з аналізом цінової політики підприємства, постачальників і конкурентів.Документ «Установлення цін номенклатури контрагентів»
ЧитатиДля аналізу оборотності активів у конфігурації Управління торгівлею для України, редакції 3 призначені такі цільові показники, що постачаються:
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
Читатиознайомившись із цим текстом, ви дізнаєтеся про можливість аналізу руху грошових коштів підприємства за певний період часу, аналізу доступності грошових коштів, відстеження оборотів, порівнювати суми запланованих і фактичних платежів.Звіт «Рух грошових коштів». Звіт «Аналіз руху грошових коштів». Звіт «Аналіз доступності грошових коштів за днями»
ЧитатиУ програмі можна враховувати різні види додаткових витрат при надходженні товарів. Усі види додаткових витрат фіксуються в документі Надходження товарів і послуг як додаткові послуги.Налаштування розподілу додаткових витрат. Вибір варіанта розподілу додаткових витрат. Реєстрація додаткових витрат. Розподіл додаткових витрат на собівартість товарів. Аналіз надходжень товарів
ЧитатиВ основу концепції управління за цілями, реалізованої в конфігурації Управління торгівлею, редакції 3 включено:
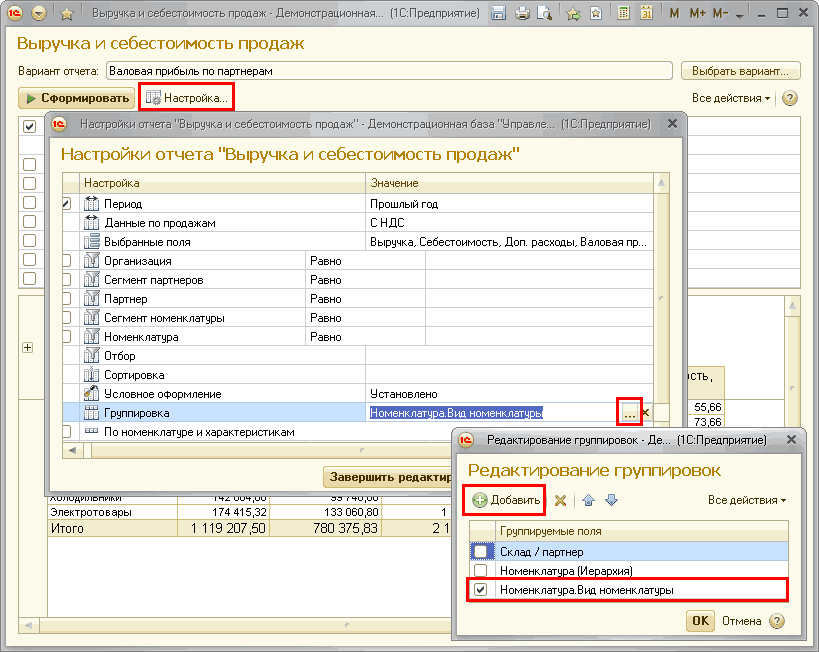
ЧитатиУ цьому розділі буде розглянуто узагальнені звіти, що стосуються аналізу діяльності підприємства. Під час формування звітів будуть використані такі параметри, як види номенклатури, бізнес-регіони партнерів, характеристики товарів, додаткові реквізити та відомості.Як порівняти дані про обсяги продажів товарів різних видів? Як порівняти обсяг продажів товарів у різних регіонах? Як визначити, які види товарів краще продаються в різних регіонах? Як вивести інформацію про динаміку продажів товарів певних видів і визначити, у який період часу які види товарів краще продаються? Чи можна в програмі отримати інформацію про те, у якому місяці було найбільше повернень товарів від покупців? Як дізнатися, товари якого виробника продаються найгірше? Як можна отримати оперативні дані щодо доступних залишків товарів на різних складах? Як дізнатися, скільки кросівок 36-го розміру зеленого кольору надійшло протягом поточного місяця до торгового залу і скільки було продано клієнтам? Як дізнатися, у кого з постачальників найнижчі ціни на товар, що нас цікавить? Чи можна за допомогою програми здійснити порівняльну оцінку обсягу закупівель товарів у різних постачальників протягом кварталу? За допомогою якого звіту можна оцінити обсяги надходження та витрачання грошових коштів за різні періоди часу?
Читатиознайомившись із цим текстом, ви дізнаєтеся про аналіз заборгованості у звіті "Заборгованість за контрагентами", а також про розрахунок заборгованості у звіті.
Читатиознайомившись із цим текстом, ви дізнаєтеся про документ "Закриття запланованих надходжень грошових коштів", навчитеся використовувати в обліку статті руху грошових коштів.Рекомендації фахівців
Читати