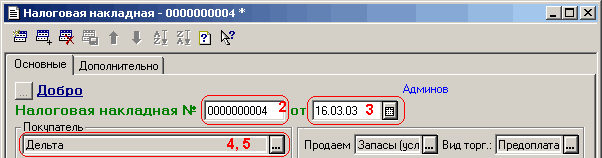
Чи можна в конфігурації виводити підставу використання пільги з ПДВ у податковій накладній?
Можливість зазначення підстави для пільги з ПДВ реалізована в типовій конфігурації, починаючи з редакції 2.5.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Можливість зазначення підстави для пільги з ПДВ реалізована в типовій конфігурації, починаючи з редакції 2.5.
ЧитатиПорядок розрахунку цін і сум, а також їх виведення в друкованих формах видаткових накладних і рахунка-фактури визначається значенням константи "Основна ціна". Для виведення друкованих форм зі значеннями без ПДВ достатньо змінити зазначену константу. Однак слід пам'ятати, що в цьому разі зміниться порядок розрахунку сум у документах, зокрема й прибуткових.
ЧитатиУ статті буде описано методику відображення операцій придбання запасів у постачальників постачальника- неплатника ПДВ (наприклад, у СПДФО, які працюють на Єдиному податку).
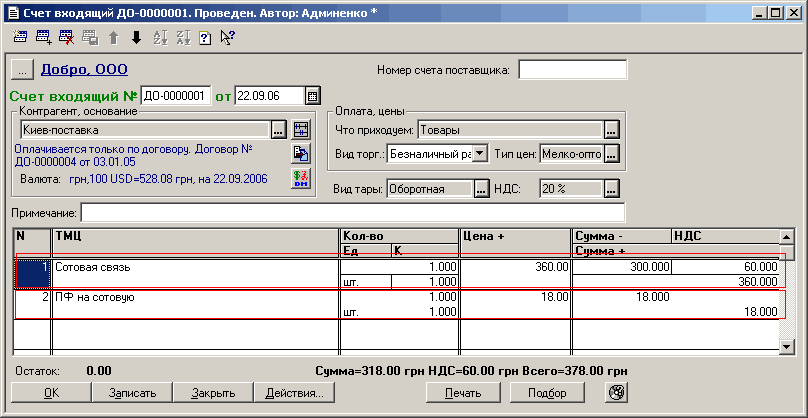
ЧитатиУ зв'язку з тим, що останнім часом дуже популярною стала операція відображення оплати послуг мобільного зв'язку, які, окрім ПДВ, обкладаються також і пенсійним фондом, розглянемо методику відображення цієї операції в типовій конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Картки для України".Надходження послуг виконується на умовах передоплати. Надходження послуг виконується на умовах подальшої оплати.
ЧитатиСлід використовувати таку методику:
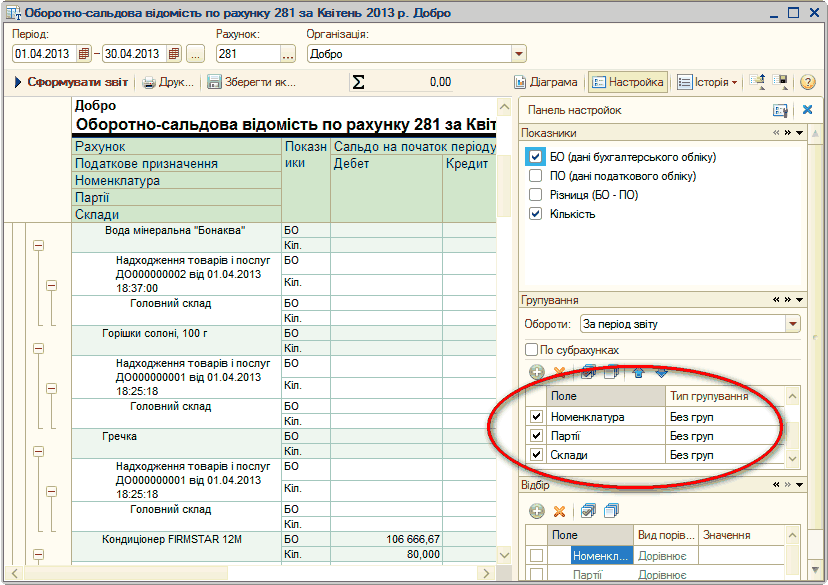
ЧитатиУ конфігураціях "Управління торгівлею для України" та "Управління виробничим підприємством для України" на формування показника "Валовий прибуток" у звітах "Валовий прибуток" і "Валовий прибуток за постачальниками" впливає встановлення прапорця "Не включати ПДВ до вартості партій" у налаштуванні облікової політики (управлінський облік). Якщо зазначений прапорець в обліковій політиці встановлено, то у звіті вартість партії не включатиме суму ПДВ.
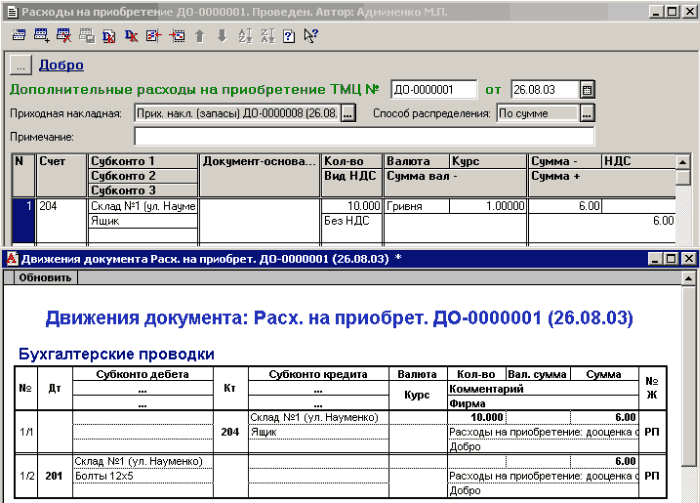
ЧитатиДоступ: Купівля - Надходження товарів і послуг Операція Купівля, комісіяКупівля запасів. Завдання №1. Надходження товарів на "Основний склад". Завдання №2. Додаткові витрати на придбання товарів. Завдання №3. Аналіз інформації. Оптова торгівля. Завдання №4. Продаж (оптовий). Завдання №5. Введення залишків ТМЦ. Завдання №6. Інвентаризація ТМЦ. Завдання №7. Допоміжна НДІ для списання ТМЦ. Завдання №8. Нестача ТМЦ. Завдання №9. Використання ТМЦ у господарській діяльності. Завдання №10. Додаткові одиниці вимірювання. Завдання №11. НДІ для відображення повернень. Завдання №12. Повернення ТМЦ постачальнику. Завдання №13. Установлення цін (прайс організації). Завдання №14. Фіксація цін постачальника (прайс постачальника). Завдання №15. Реалізація. Завдання №16. Купівля через підзвітну особу. Завдання №16. Переміщення ТМЦ зі зміною рахунку обліку. Завдання №17. Розфасування рису
ЧитатиДосить часто матеріали, що використовуються у виробництві, надходять від постачальників в упаковці, яка окремо враховується в бухгалтерському обліку (тобто постачальник відвантажує крім матеріалів ще й тару). У цій статті буде розглянуто варіанти віднесення вартості тари на собівартість продукції, що випускається.
ЧитатиУ прибуткових/видаткових документах ціна використовується лише як розрахункова величина сум надходження/відвантаження. Водночас у документах залишено можливість коригування суми без ПДВ і ПДВ.
ЧитатиРеалізація необоротних активів оформляється за допомогою документа "Ліквідація необ. активів" у режимі "Реалізація". При проведенні документа дані для відображення факту реалізації за податковим обліком розраховуються таким чином.
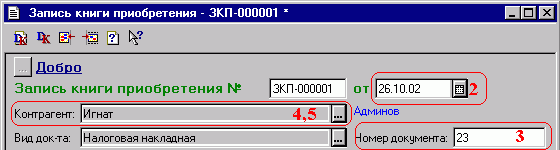
ЧитатиТипові українські конфігурації дозволяють формувати друковану форму книги придбання. Книга придбання є звітом і заповнюється на підставі первинної інформації, що вноситься за допомогою документа "Запис книги придбання". У цій статті буде описано алгоритм заповнення звіту "Книга придбання" на підставі первинних даних.
ЧитатиЗаповнення звіту за даними з документа «Податкова накладна».. Заповнення звіту за даними з документа «Додаток 2 (до податкової накладної)».. Заповнення звіту за даними з документа «Роздрібна накладна» та «Повернення роздріб».. Заповнення підсумкових граф звіту.. Графи, розрахунок значень у яких не автоматизований.. Особливості побудови звіту «Книга продажів» у різних конфігураціях.
Читати