Тема публікацій

Бухгалтер

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Рекомендації щодо використання класів рахунків витрат

Наказом ДПАУ №114 від 25.03.2011 затверджено нову форму звіту "Декларації про прибуток". Аналіз принципів групування доходів і витрат нової форми Декларації дає змогу зробити висновки про те, що класифікація витрат за рахунками 8-го класу не надає жодної інформації для заповнення цього звіту. Водночас заповнити звіт лише за рахунками 9-го класу неможливо і потрібно використовувати різноманітні статті витрат.

Читати
Матеріал

Як правильно підготуватися до переходу на нову редакцію з підтримкою розділу III Податкового Кодексу України

У зв'язку з набранням чинності розділом III Податкового Кодексу України (далі, ПКУ), кардинально змінюється облік оподатковуваного прибутку: Загальні принципи змін. Використання аналітик податкового обліку. Податкові призначення запасів і витрат. Статті податкових Декларацій. Невикористовувані аналітики податкового обліку. Облік ОЗ. Інвентаризація на 01.04.11. Поліпшення ОЗ. Облік запасів і НЗВ. Облік взаєморозрахунків з контрагентами. Надходження від контрагентів, які не можуть бути визнані в податковому обліку. Надходження за авансами, за якими були нараховані ВР до 01.04.2011. Продаж за авансами, за якими були нараховані ВД до 01.04.2011

Читати
Матеріал

Користувачі та ролі

У цьому розділі викладено особливості створення та адміністрування списку користувачів інформаційної бази "1С:Бухгалтерії 8 для України".Формування списку користувачів. Доступні ролі в "1С:Бухгалтерії 8 для України". Доступні інтерфейси в "1С:Бухгалтерії 8 для України". Обмеження ролей у режимі роботи користувача

Читати
Матеріал

Відповідальні особи організації

Відповідальні особи організації вказуються у формі елемента довідника "Фірми" на вкладці "Основні відомості". Реквізити є періодичними.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Джерела даних для розрахунків бюджетування

Довідник "Джерела даних для розрахунків бюджетування" призначений для зберігання правил відбору даних конфігурації, що використовуються для трансляції до підсистеми "Бюджетування". Для трансляції можуть використовуватися фактичні та планові дані будь-якої з підсистем конфігурації "Управління виробничим підприємством", включно із самою підсистемою "Бюджетування". Використання джерел даних дає змогу автоматизувати процеси фінансового планування та аналізу виконання бюджету.Вибір джерела. Вибір показників джерела. Відбори. Зв'язок із вимірами бюджетування. Перевірка налаштування джерела

Читати
Матеріал

Як встановити основну організацію для підстановки в документи

У цьому розділі описується порядок встановлення основної організації для автоматичної підстановки в нові документи.Встановлення з довідника. Відбір документів за основною організацією

Читати
Матеріал

Методика відображення виплати допомоги при народженні дитини починаючи з 1 січня 2006 року

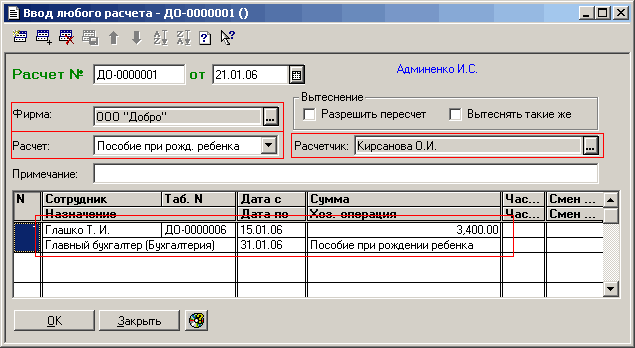
Відповідно до Закону № 218 від 27.12.2005 "Про бюджет Фонду соціального страхування у зв'язку з тимчасовою втратою працездатності на 2006 рік" змінено суму Допомоги при народженні дитини та змінено порядок її виплати. Ситуація 1.. Ситуація 2.

Читати
Матеріал

Наступна дооцінка та уцінка основних засобів

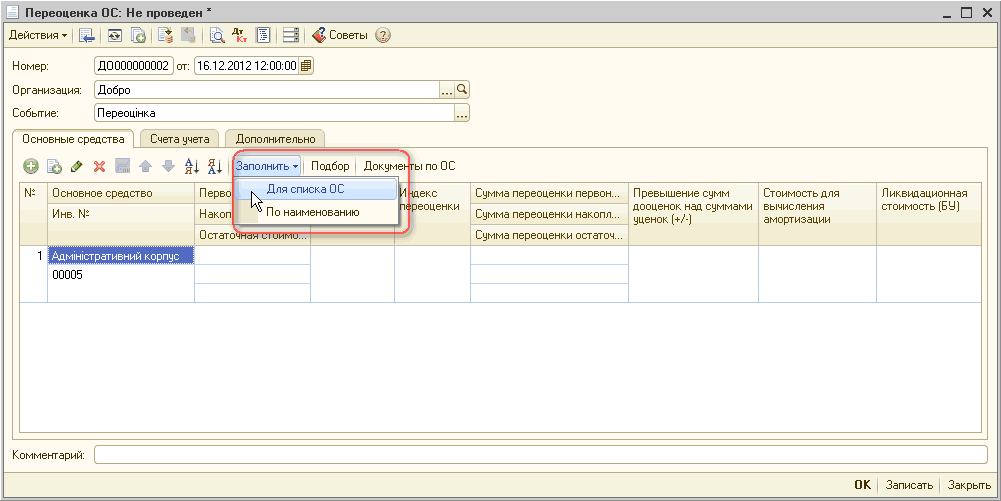
Про те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".

Читати
Матеріал

Переоцінка основних засобів

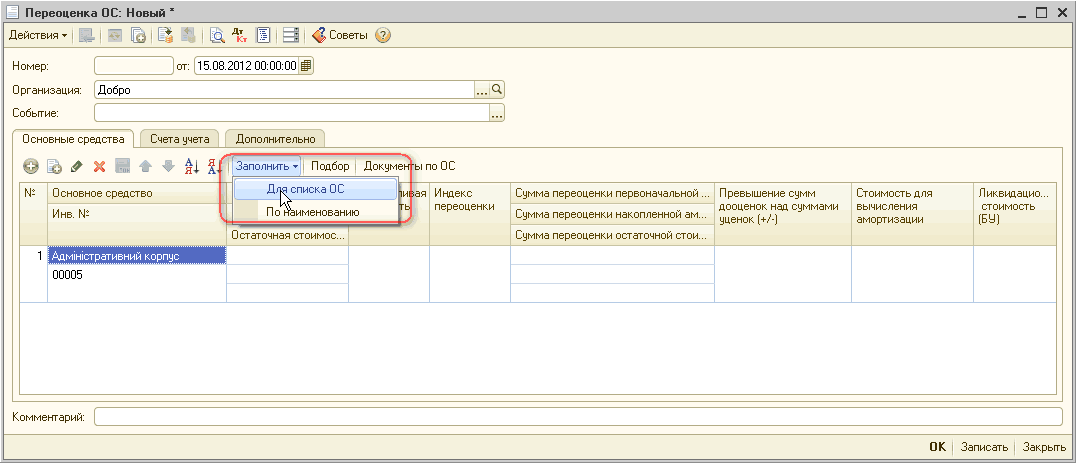
У статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.

Читати
Матеріал

Індексація заробітку зарплати працівників, які працюють за сумісництвом

Відповідно до п. 7 Порядку №1078 працівники-сумісники отримують довідку з основного місця роботи про розмір доходу, що підлягає індексації. На підставі цієї довідки бухгалтер індексує доходи, отримані за сумісництвом у межах суми, що не перевищує встановлений для працездатних осіб прожитковий мінімум, враховуючи при цьому отриману зарплату за основним місцем роботи.

Читати
Записатися телефоном