Тема публікацій

Бюджет

Довідкові матеріали за цією темою.

139 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Утримання дошкільного навчального закладу коштом сільського бюджету

Насамперед слід зауважити, що обсяг субвенції з районного бюджету сільському для проведення видатків на фінансування дошкільного навчального закладу <b>не може бути меншим</b> відповідних затверджених видатків сільського бюджету на 2014 рік. Якщо обсяг цієї субвенції є меншим — то це є порушенням вимог абзацу п’ятого пункту 20 розділу VI Прикінцеві та перехідні положення Бюджетного кодексу України (БК), а тому сільська рада зобов’язана звернутись до відповідної районної ради щодо збільшення обсягу зазначеної субвенції.Для фінансування дошкільного навчального закладу сільській раді надається субвенція з районного бюджету, але її не вистачає для забезпечення в повному обсязі оплати праці та енергоносіїв. Чи має право сільська рада фінансувати дошкільний навчальний заклад з вільного залишку, що склався на 01.01.2015, або за рахунок перевиконання сільського бюджету?

Читати
Матеріал

Застосування РРО при наданні послуг установами природно-заповідного фонду

Відповідно до абзацу другого частини першої статті 3 Закону України Про природно-заповідний фонд України від 16.06.1992 № 2456-XII національні природні парки (далі — НПП) належать до природно-заповідного фонду України.Національний природний парк надає послуги з короткострокового відпочинку (розбиття наметів), а також проживання туристів і відпочивальників. Чи обов’язково під час надання таких послуг застосовувати РРО, чи можна використовувати розрахункові книжки і книги обліку розрахункових операцій?

Читати
Матеріал

Введення початкових залишків бланків суворої звітності

Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Введення в експлуатацію основного засобу, що складається з окремих комплектуючих

Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

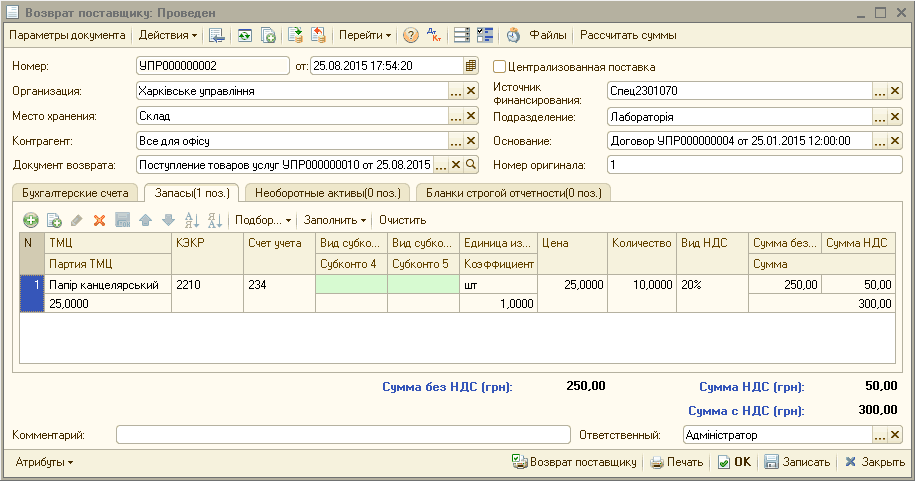
Повернення запасів постачальнику

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).

Читати
Матеріал

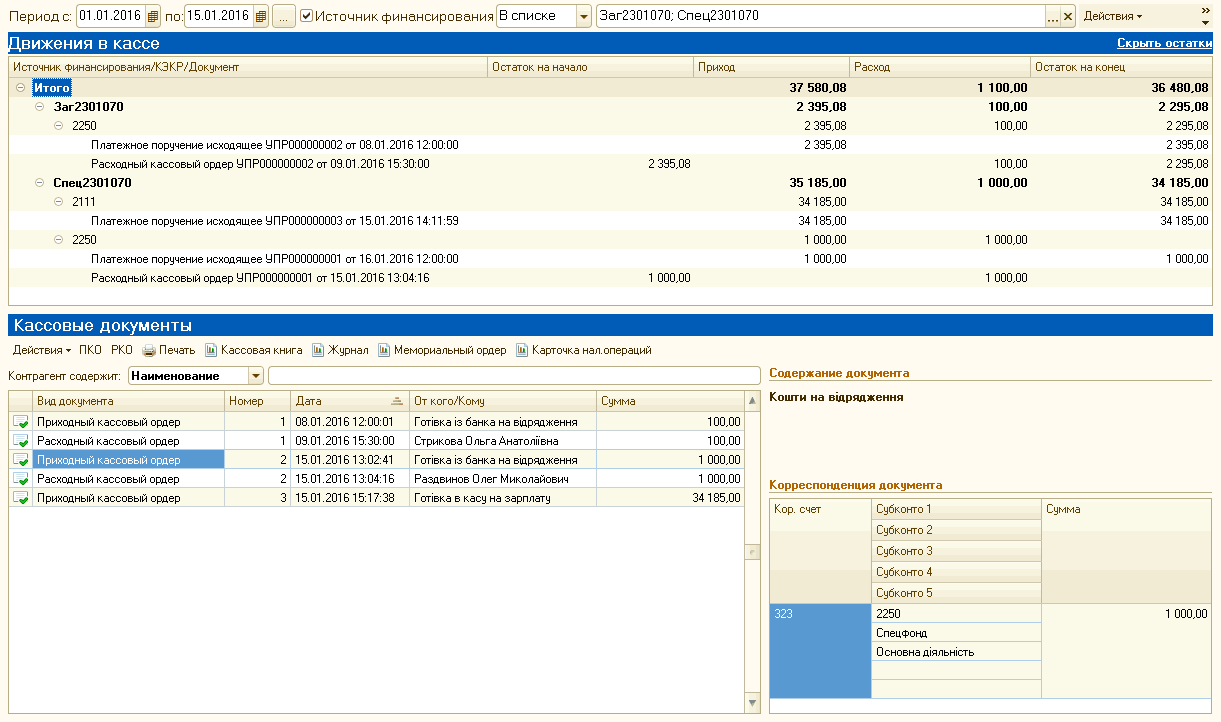
Робочий стіл Каса

Наведені у статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана у статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).

Читати
Матеріал

Чи може прострочена кредиторська заборгованість стати на заваді здійсненню видатків

Ні, не відносяться. І от чому.У бюджетній установі утворилася прострочена кредиторська заборгованість за теплопостачання (понад один місяць) через недостатнє фінансування із місцевого бюджету за спожиті енергоносії. У зв’язку з цим УДКСУ призупинило операції з грошовими коштами на реєстраційному рахунку за загальним фондом, крім захищених КЕКВ, а за спецфондом — за усіма КЕКВ. Чи відносяться до захищених видатків видатки спеціального фонду?

Читати
Матеріал

Оплата простою

У цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>

Читати
Матеріал

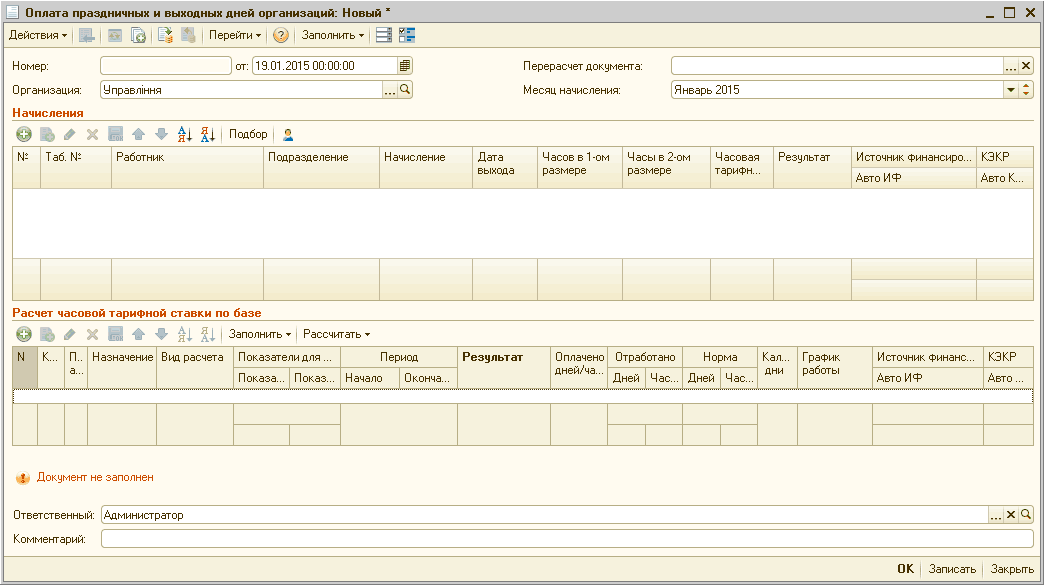
Методика відображення оплати праці у святковий та неробочий день

У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Робочий стіл Банк

Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).

Читати
Матеріал

Виплата працівнику матеріальної допомоги в наступному році

<b>Ні</b>, такі видатки є незаконними. Пояснимо чому.Відповідно до наказу керівника закладу охорони здоров’я медичній ­сестрі у грудні 2013 року мала бути надана матеріальна допомога. Проте бухгалтер провів нарахування та виплату такої матеріальної допомоги у січні 2014 року. Кредиторську заборгованість на суму матеріальної допомоги станом на 01.01.2014 в органі Казначейства не зареєстровано. Чи законні такі видатки?

Читати
Матеріал

Чи можна у листопаді на тримісячний строк проавансувати роботи з реконструкції будівлі

<b>Ні,</b> у разі авансування робіт з капітального будівництва у листопаді 2012 року строк такого авансування обмежується терміном до 31 грудня 2012 року. І от чому.Бюджетна установа у листопаді 2012 року отримала бюджетні асигнування на проведення реконструкції будівлі. Чи може установа передбачити у договорі підряду авансування робіт з капітального будівництва на строк, що становить три місяці?

Читати
Записатися телефоном