У цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
У 2015 році дошкільний навчальний заклад (ДНЗ) фінансується за рахунок субвенції з районного бюджету сільському бюджету. Кошторис на 2015 рік в обсязі цієї субвенції затверджує сільська рада.На утриманні сільської ради перебуває, зокрема, дошкільний навчальний заклад. Перед початком зимового періоду за рішенням сесії сільської ради з сільського бюджету виділено кошти на:
У статті описано процес автоматизації обліку стажу співробітників організації в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Інформація, наведена в цій статті, також актуальна і для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика також застосовна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45).
Замовлення на виготовлення і монтаж металевої огорожі та воріт передбачає створення об’єкта основних засобів. Адже згідно з пунктом 1.2 Положення з бухгалтерського обліку необоротних активів бюджетних установ, затвердженого наказом Міністерства фінансів України від 26.06.2013 № 611 (далі — Положення з обліку необоротних активів), <b>об’єктом основних засобів є</b>, зокрема, конструктивно відокремлений предмет, призначений для виконання певних самостійних функцій. До того ж пункт 3.4 Положення з обліку необоротних активів передбачає, що огорожі та інші надвірні споруди, що обслуговують будівлю (сарай, паркан, колодязь), становлять разом із нею один інвентарний об’єкт. Якщо ці будівлі та споруди обслуговують два і більше приміщень, вони вважаються самостійними інвентарними об’єктами.Бюджетна установа замовила виготовлення і монтаж металевої огорожі та воріт у сторонньої організації. Вартість металевої огорожі та воріт становить 98 000 грн. За яким КЕКВ оплачувати виготовлення та монтаж таких конструкцій та на який субрахунок обліку їх оприбуткувати?
Відповідно до пункту 3 Порядку обчислення середньої заробітної плати, затвердженого постановою Кабінету Міністрів України від 08.02.1995 № 100 (далі — Порядок), <b>при обчисленні середньої заробітної плати</b> у всіх випадках її збереження <b>включаються</b>:До середньої заробітної плати включають різні види доплат та надбавок. Централізована бухгалтерія відділу освіти не включає суму щорічної винагороди за сумлінну працю і зразкове виконання службових обов’язків до середньої заробітної плати педагогічних працівників для оплати щорічних основних відпусток. Чи законно це?
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Для відображення в типових конфігураціях валютних операцій необхідні актуальні відомості про курси валют. У межах цієї статті буде описано механізм завантаження курсів валют. Приклади, наведені у статті, моделювалися на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена у статті, актуальна також для конфігурацій «Комплексний облік для бюджетних установ України» (редакція 1.0) і «Зарплата і кадри для бюджетних установ України» (редакція 1.0).
Приклад, наведений у статті, моделювався на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Стаття також актуальна для конфігурацій «Комплексний облік для бюджетних установ України» (редакція 1.0) і «Зарплата і кадри для бюджетних установ України» (редакція 1.0).
У редакціях 1.0 конфігурацій «Комплексний облік для бюджетних установ України» та «Зарплата і кадри для бюджетних установ України» наявний інструмент <strong>«Управління даними працівника»</strong> (меню «Сервіс» — «Управління даними працівника»), який являє собою універсальний засіб управління кадровою та зарплатною інформацією про працівників організації. Інструмент дає змогу переглядати та редагувати кадрові дані, а також відомості щодо планових нарахувань і утримань, переглядати нарахування заробітної плати, формувати необхідні документи тощо. <a name="komponovka-formy"></a><h2>Компонування форми</h2>
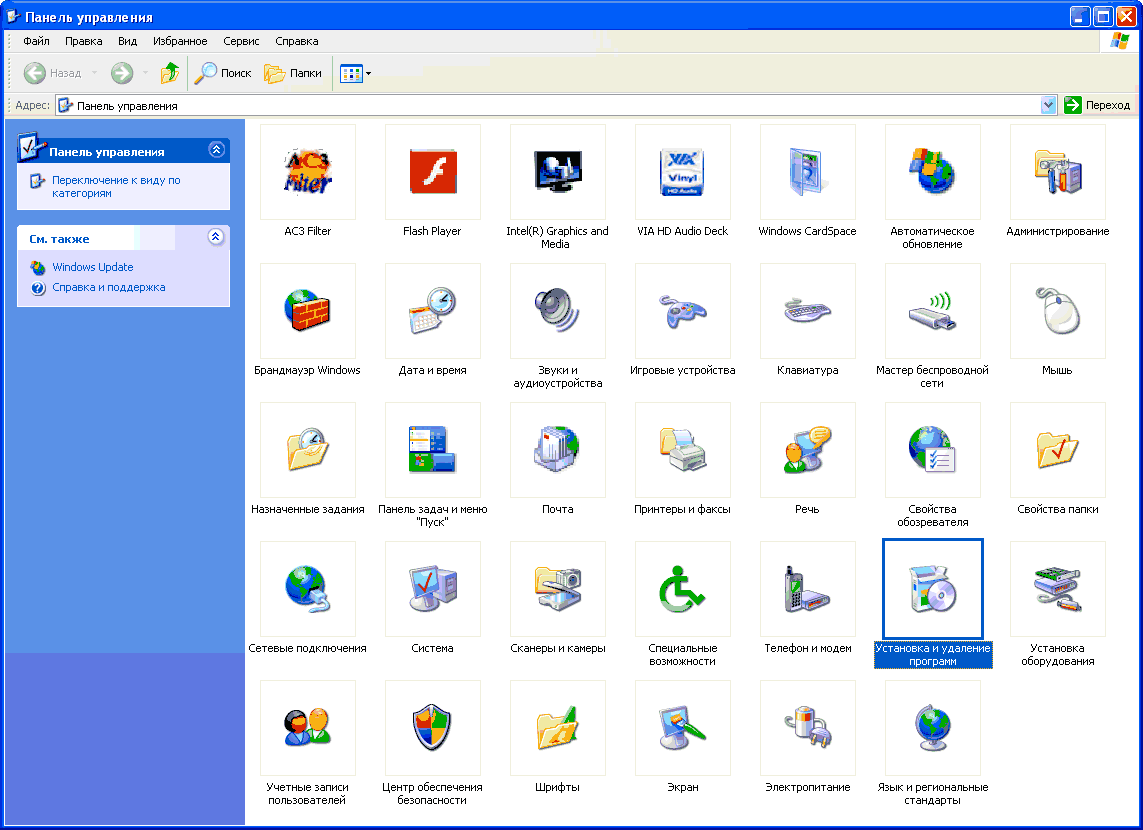
У конфігураціях для бюджетних установ України реалізована можливість роботи як з російськомовною оболонкою програми (інтерфейсом), так і з україномовною.