Передплачуємо періодичні видання за благодійні внески
<b>Так, може.</b> Пояснимо чому.Чи може бюджетна установа передплатити періодичні видання за рахунок коштів, які надійшли як благодійний внесок?
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
<b>Так, може.</b> Пояснимо чому.Чи може бюджетна установа передплатити періодичні видання за рахунок коштів, які надійшли як благодійний внесок?
Читати<b>Так</b>, і ось чому.Бухгалтер бюджетної установи відповідно до наказу керівника нарахував та виплатив у лютому 2014 року премію працівникам за 4-й квартал 2013 року. Утім, перевіряльники під час ревізії зазначили, що за відсутності на 01.01.2014 зареєстрованої в органі Казначейства заборгованості з виплати премії така виплата є незаконною. Чи правильними є такі висновки?
ЧитатиЗважаючи на пункти 4.1, 4.9 Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженого постановою правління Пенсійного фонду України від 08.10.2010 № 22-2 (далі — Порядок № 22-2), донараховані згідно із Постановою № 197 суми заробітної плати за січень — квітень 2013 року та ЄСВ відображаються страхувальником у таблиці 6 Звіту про суми нарахованої заробітної плати (доходу, грошового забезпечення, допомоги, компенсації) застрахованих осіб та суми нарахованого єдиного внеску на загальнообов`язкове державне соціальне страхування до органів Пенсійного фонду України (далі — Звіт з ЄСВ) додатка 4 до Порядку № 22-2:Як відобразити у таблиці 6 Звіту з ЄСВ перерахунок заробітної плати за січень — квітень 2013 року, який зроблено згідно з постановою КМУ від 27.03.2013 № 197 у травні 2013 року?
Читати<b>Так, правомірні</b><sup>1</sup>. Пояснимо чому.Сільська рада надає в оренду приміщення у будівлі сільського клубу відділу культури для розміщення бібліотеки. За результатами ревізії діяльності сільської ради працівники фінансової інспекції вимагають, окрім сплати орендної плати відділом культури, відшкодувати сільській раді кошти за спожиті бібліотекою комунальні послуги. Чи правомірні вимоги працівників фінансової інспекції?
Читати<b>Так</b>, і це слід зробити негайно.Установа фінансується за помісячним планом використання бюджетних коштів. Станом на 01.12.2014 власних надходжень надійшло менше, ніж заплановано кошторисом на 2014 рік. Чи потрібно вносити зміни до кошторису та коригувати планові показники?
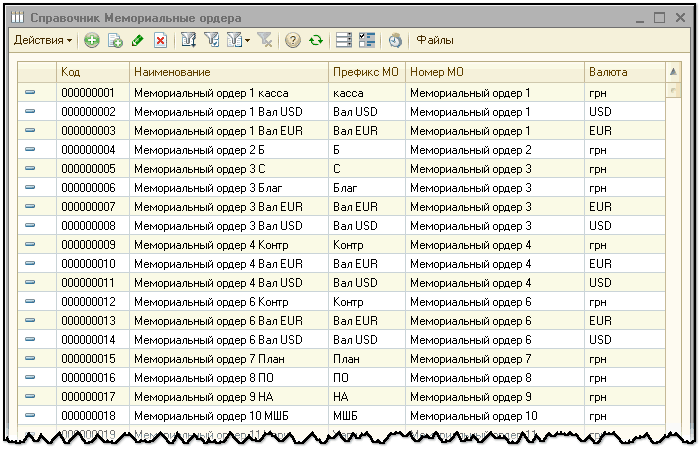
ЧитатиДля можливості формування меморіальних ордерів окремо за видами коштів, у конфігураціях «Бухгалтерія для бюджетних установ України» (редакція 1.0) та «Комплексний облік для бюджетних установ України» (редакція 1.0), передбачено можливість налаштування структури та правил формування для меморіальних ордерів у довіднику «Меморіальні ордери».
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиОсоби, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
ЧитатиНаведена у статті методика моделювалася в конфігурації Бухгалтерія для бюджетних установ України, редакція 1.0. Ця методика застосовна також для конфігурації Комплексний облік для бюджетних установ України, редакція 1.0.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Ця методика застосовна також для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиВідповідно до пункту 2 постанови Кабінету Міністрів України Питання оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери від 11.05.2011 № 524 випускникам вищих навчальних закладів (далі — випускники ВНЗ), які здобули освіту за напрямами і спеціальностями медичного та фармацевтичного профілю, передбачено надання одноразової адресної грошової допомоги (далі — грошова допомога) у порядку, затвердженому Міністерством охорони здоров’я України за погодженням з Міністерством фінансів України.Медичну сестру після закінчення медучилища взяли на роботу. Чи має вона право на отримання одноразової адресної грошової допомоги? Якщо так, то в якому розмірі і хто її виплачує?
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.
Читати