Факт включення (виключення) до календарних днів часу, протягом якого працівник перебував у відпустці без збереження заробітної плати, налаштовується в картці нарахування відпустки без збереження заробітної плати (відпустки за власний рахунок) на вкладці "Інше" в табличній частині "Є базою для".
У конфігурації розрахунок заробітної плати виконується з використанням системи місячних окладів (оклад за днями (за годинами), за денною тарифною ставкою (за годинною тарифною ставкою) тощо), шляхом ділення розміру окладу на нормативний час і множення на фактичний час.
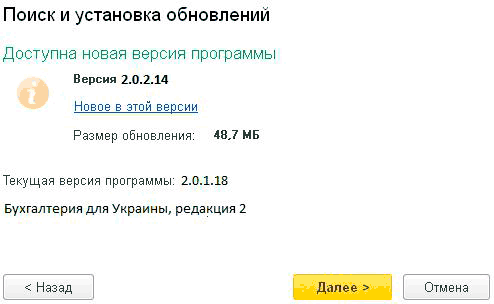
У процесі роботи об’єкти програми не видаляються, а позначаються на видалення. Остаточне видалення об’єктів, позначених на видалення, виконується за допомогою обробки "Видалення позначених об’єктів" у розділі "Адміністрування" –“ "Підтримка та обслуговування", яка дає змогу перевірити, чи можна видалити об’єкти без шкоди для даних, що залишилися. Наприклад, якщо у зв’язку зі звільненням працівника ви вирішите видалити відповідний елемент довідника "Фізичні особи", обробка перевірить, чи не використовувалися дані цього працівника в будьяких документах або звітах, що зберігаються в інформаційній базі. Якщо такі документи або звіти буде виявлено, вам буде відмовлено у видаленні елемента довідника. Видалення може виконуватися в таких режимах:Видалення позначених об’єктів. Пошук і видалення дублів. Пошук і встановлення оновлень. Дата заборони зміни даних. Резервне копіювання та відновлення. Версіонування. Регламентні та фонові завдання. Журнал реєстрації. Активні користувачі. Блокування роботи користувачів. Керування повнотекстовим пошуком. Керування підсумками й агрегатами
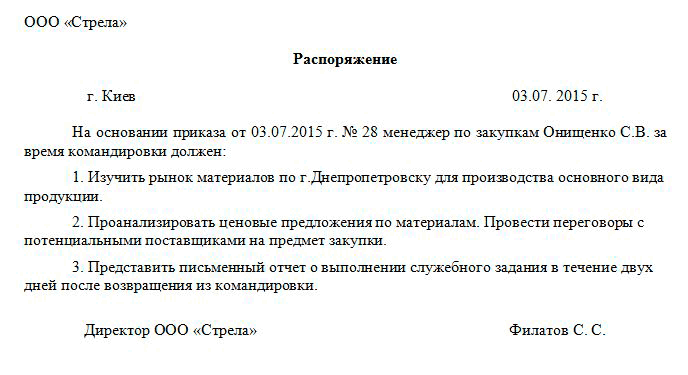
Як і будь-яка господарська операція, службове відрядження працівника має бути належним чином оформлене, щоб уникнути претензій з боку контролюючих органів. Більше того, витрати на відрядження (проїзд, проживання тощо), за винятком добових, згідно з пп.170.9.1 ст.170 ПКУ не є об’єктом оподаткування ПДФО за умови їх підтвердження первинними документами із зазначенням у них розміру понесених витрат. Прикладами таких підтвердних документів є транспортний квиток, рахунок, багажна квитанція, страховий поліс тощо.Завдання на відрядження. Наказ на відрядження. Кошторис витрат на відрядження. Документи для продовження строків відрядження. Посвідчення про відрядження. Журнал реєстрації відряджень. Звіт про виконання завдання. Документи, що встановлюють зв’язок відрядження з господарською діяльністю підприємства. Звіт про використання грошових коштів, виданих на відрядження або під звіт
Дані про коефіцієнти вибираються з регістру відомостей "Коефіцієнти підвищення окладів", який заповнюється під час проведення документів "Зміна коефіцієнтів підвищення окладів" або "Кадрове переміщення організацій" (див. докладніше…).
Овердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.
У цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
У статті описано рекомендації щодо зазначення тривалості технологічної операції під час планування виробництва за змінами в конфігурації «Управління виробничим підприємством для України», редакція 1.3.