У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП).</li> <li>Згідно зі ст. 106 КЗпП:</li> <dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки.</dt><dt></dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години.</dt><dt></dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2>
У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Матеріал також актуальний для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <dl><dt>1. Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП). </dt><dt>2. Згідно зі ст. 106 КЗпП:<dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки. </dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години. </dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2> Нарахування оплати за надурочну роботу оформлюється документом «Оплата надурочних годин» (Рис. 1).
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і управління персоналом для України», редакція 2.1, починаючи з версії 2.1.38. Методика актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3, починаючи з версії 1.3.38. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади і середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Такі висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не оподатковуються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ не оподатковуються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок з виплат, що компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком з кодом категорії застрахованої особи 48.</li> </ol>
У цій статті розглядається методика створення та призначення почасової форми оплати праці, за якої працівникові замість призначення індивідуальної тарифної ставки присвоюється певний розряд, і під час розрахунку винагороди за працю використовується розмір тарифної ставки, заданий для розряду.
У конфігурації «Управління торговельним підприємством для України», редакція 1.2, реалізовано можливість реєструвати невиходи на роботу, які мають впливати на нарахування регламентованої заробітної плати.
Транспортні обмеження визначають строк транспортування товару, календар поставок і спосіб поповнення запасів. Обмеження можуть бути задані як для конкретної номенклатури, так і для складу загалом. Передбачено також можливість задавати узагальнені транспортні обмеження: будь-який товар може надходити на склад шляхом переміщення з іншого складу, товар на склад може надходити від будь-яких постачальників. При цьому можна задати кілька транспортних обмежень, наприклад, різні строки поставки від різних постачальників. <a name="primer"></a><h2>Приклад</h2> <ol> <li><em>Є склади: <strong>Склад А, Склад Б, Центральний склад</strong>. Склади територіально віддалені, поставки від постачальників спочатку надходять на <strong>Центральний склад</strong>, потім переміщуються на інші склади в міру потреби.</em>
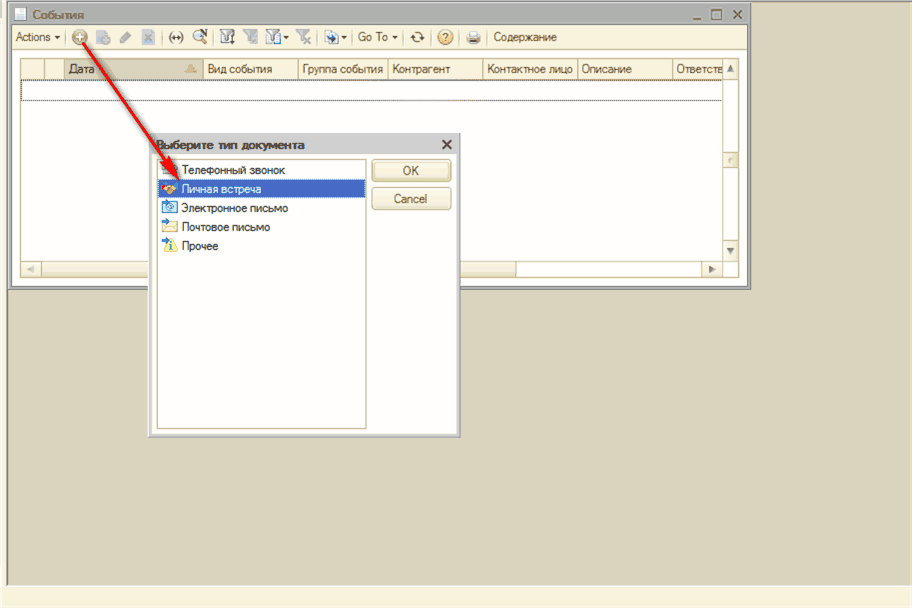
У цьому розділі йтиметься про механізми конфігурації "Управління торговельним підприємством", які значною мірою полегшують діяльність менеджерів, що працюють з контрагентами. Під контрагентом у конфігурації розуміються всі організації або приватні фізичні особи, з якими укладено договори на проведення різних господарських операцій.
У комісіонера можуть виникати доволі різні ситуації з попитом на його продукцію. За поганої реалізації з'являється необхідність знизити ціну на продукцію. А під час відмінно налагодженого продажу, навпаки, можливе збільшення продажних цін.
Основні утримання оформлюються для працівника під час його прийняття на роботу документом "Прийняття на роботу в організацію". Подальші зміни вводяться документом "Введення відомостей про планові нарахування та утримання".