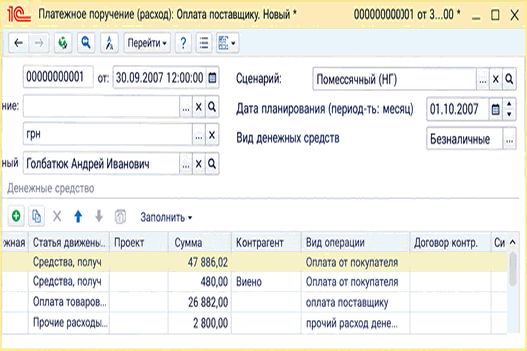
Документ «План руху грошових коштів» використовується для введення вихідних даних прогнозу РГК. Описано обов'язкові реквізити, автоматичне заповнення та джерела даних для надходжень і платежів.. Автоматичне заповнення плану руху грошових коштів
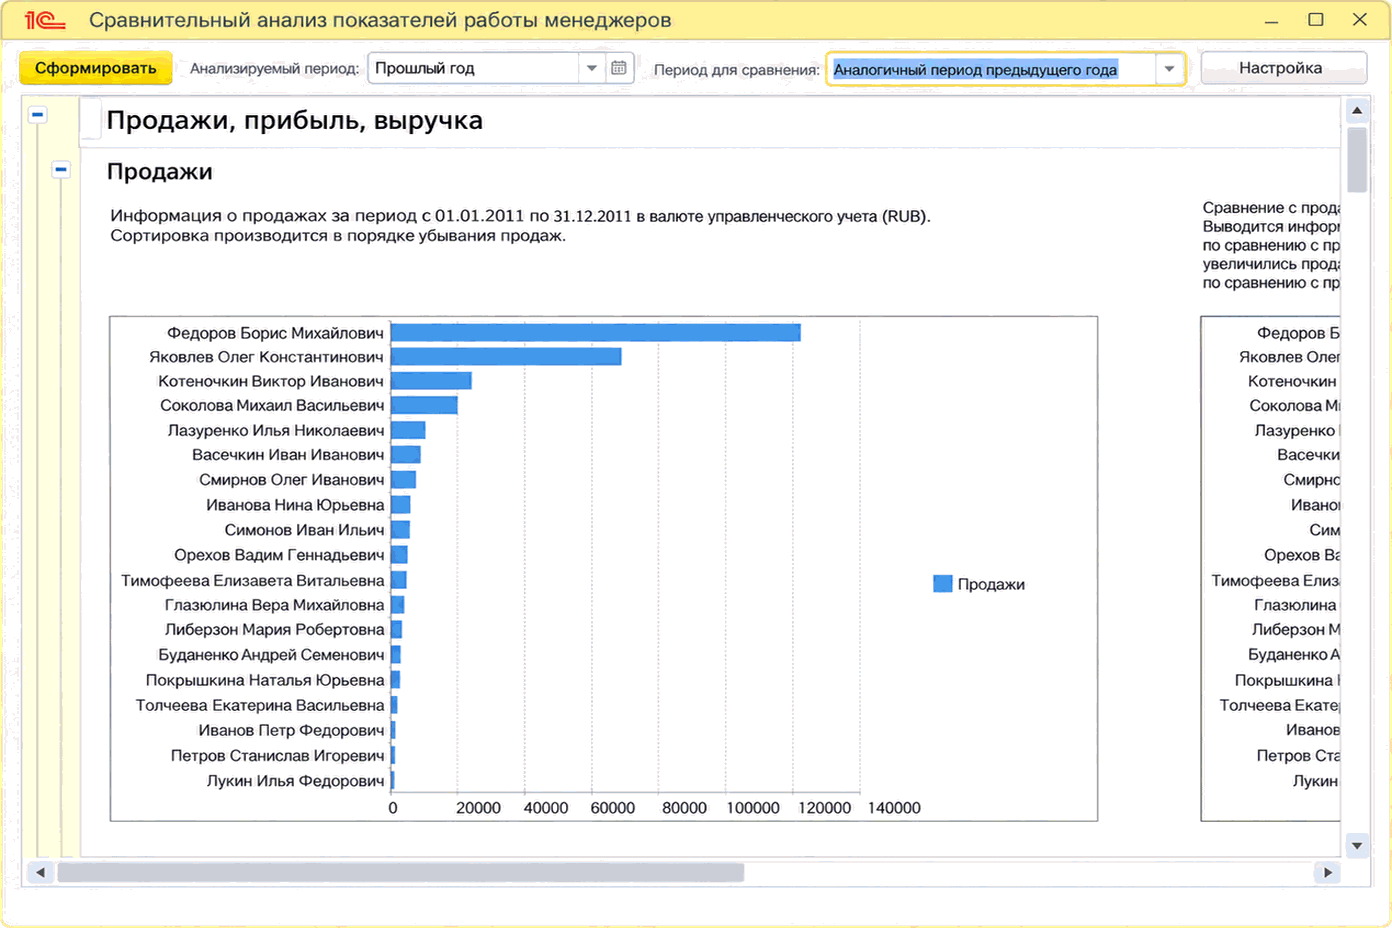
Звіт дає змогу зіставляти показники продажів, прибутку, ефективності та роботи з клієнтами за менеджерами за аналізований період і вибраний період порівняння.. Приклад. Приклад. Підтримка лояльності клієнтів
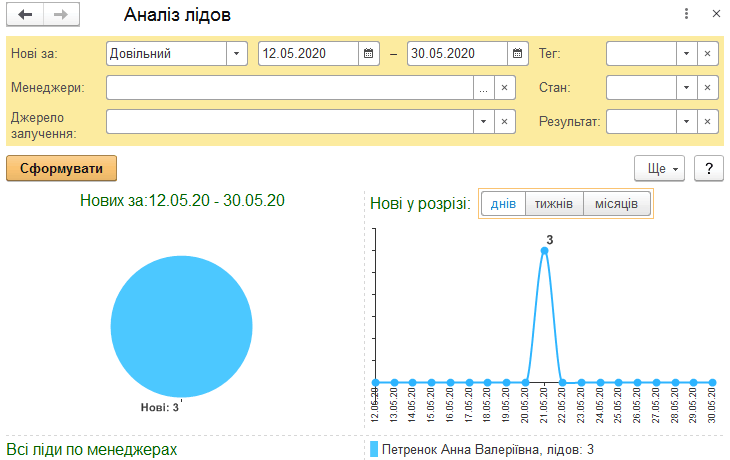
Описано звіти розділу «CRM» у BAS Малий бізнес: аналіз бази лідів і контрагентів, воронку продажів, показники роботи менеджерів та ABC/XYZ-аналіз продажів.. «Аналіз бази лідов» і «Аналіз бази контрагентів». «Воронка продажів». «Аналіз роботи менеджерів». «ABC/XYZ-аналіз продажів»
Звіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
Як навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
Приклади, наведені в цій статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління торгівлею для України» (редакція 2.3).
У цій статті описано методику відображення в обліку операції видачі позики працівникові підприємства, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговим підприємством для України", редакція 1.2.Загальні положення. Приклад 1
У цьому пункті ви дізнаєтеся такий термін як –“ "позабалансові рахунки". А також їх види, функції та особливості, на які варто звертати увагу під час роботи з позабалансовими рахунками.
інвентаризація будь-яких аспектів діяльності підприємства допомагає систематизувати його діяльність і стежити за її ефективністю, а розрахунки з контрагентами обов'язково потребують, щоб підприємство не залишилося боржником.
Значення поля "Строк авансу" використовується під час виведення показника "Прострочена дебіторська заборгованість підзвітних осіб" у звіті "Рапорт керівнику. Сума документа "Видатковий касовий ордер" не потрапляє до цього звіту, якщо період формування звіту менший, ніж дата погашення заборгованості.