Тема публікацій

Код

Статті та довідкові матеріали за цією темою.

154 публікацій
Матеріал

Зменшення бюджетних асигнувань за загальним фондом: чи правомірно

<b>Так</b>, правомірно. Пояснимо чому.У загальноосвітньому навчальному закладі (ЗНЗ) кошти, що надійшли як благодійні внески від батьків на придбання меблів, витратили на ремонт приміщення. Під час ревізії в ЗНЗ фінінспектори такі витрати трактували як нецільове використання бюджетних коштів і, відповідно, порушення бюджетного законодавства. На підставі виписаної фінінспекторами довідки про порушення бюджетного законодавства керівник органу Держфінінспекції прийняв рішення про зупинення у ЗНЗ операцій з бюджетними коштами за загальним фондом на суму нецільового використання благодійних внесків. Чи правомірно це?

Читати
Матеріал

Облік стажу працівників

У статті описано процес автоматизації обліку стажу співробітників організації, у конфігурації «Управління торговельним підприємством для України», редакція 1.2.

Читати
Матеріал

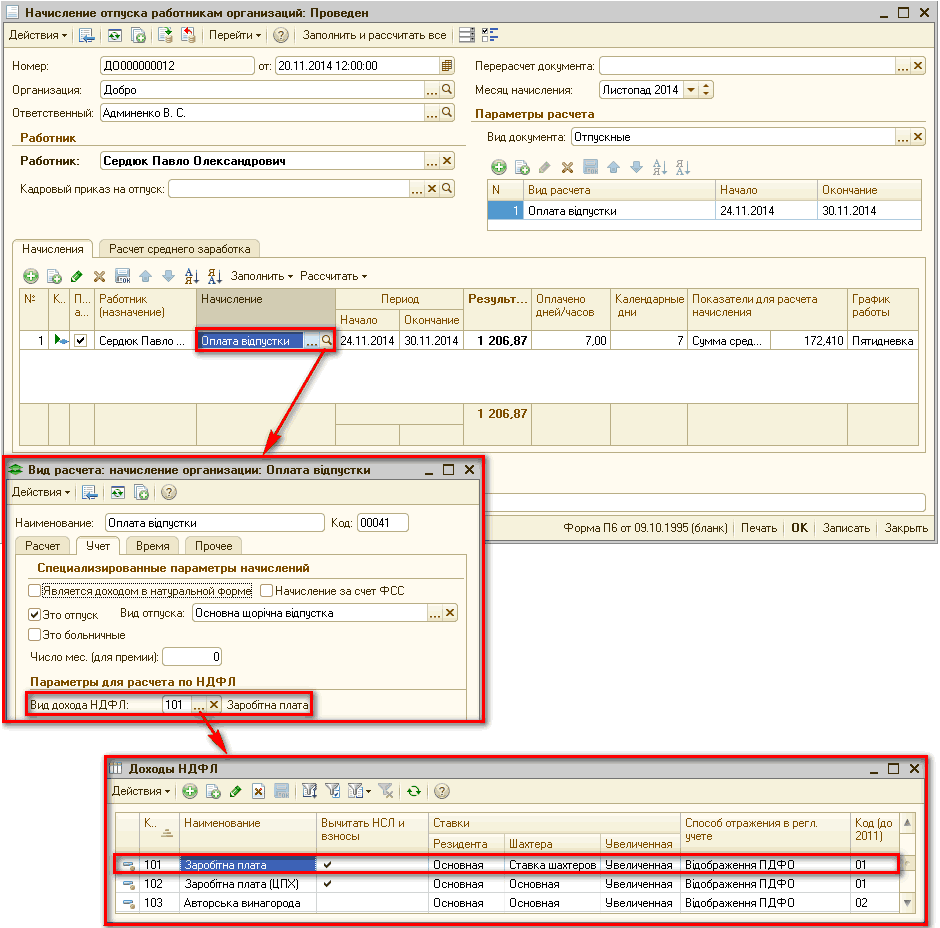
Порядок визначення ставок ПДФО в конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

Класифікатор видів доходів фізичної особи зберігається в довіднику Види доходів ПДФО (Рис. 1). Виходячи з норм, описаних на вкладці Довідка, передбачено п’ять ставок ПДФО:Загальні положення. Розміри ставок

Читати
Матеріал

Бюджетні запити — 2016: які форми бюджетних запитів застосовувати

<b>Так</b>, застосовувати потрібно саме нові форми. І ось чому.Чи повинна міська рада під час складання бюджетних запитів на 2016 рік та прогнозів на два наступних роки використовувати нові типові форми бюджетних запитів для формування місцевих бюджетів? Адже вона програмно-цільового методу у бюджетному процесі поки що не застосовує.

Читати
Матеріал

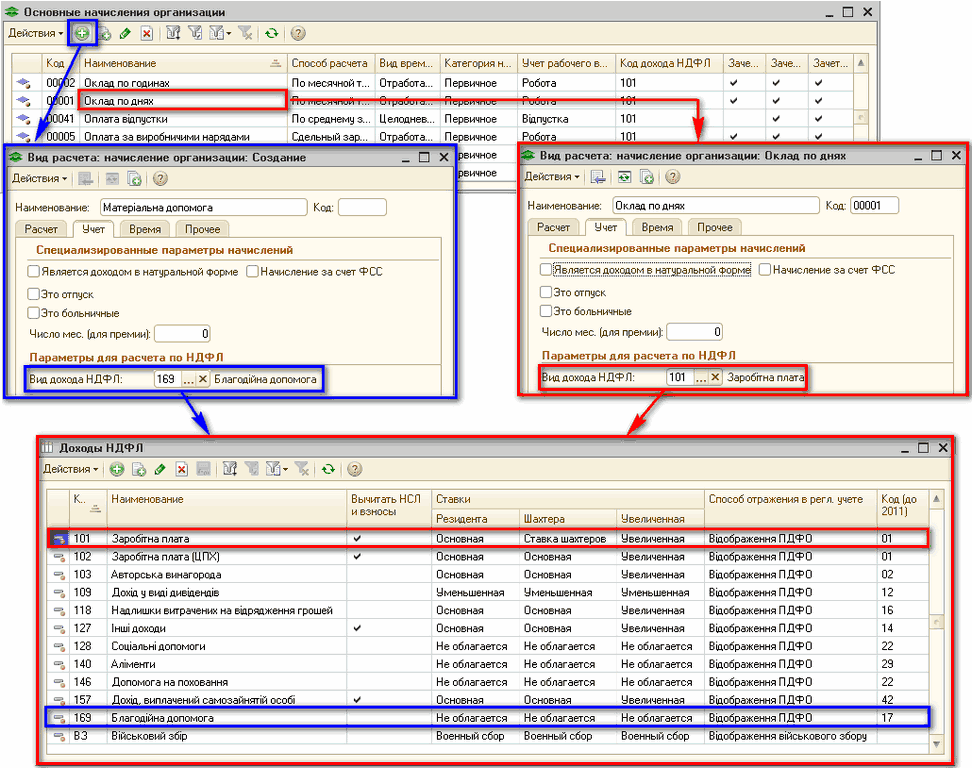
Порядок визначення бази й об’єкта ПДФО в конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

У типовій конфігурації визначення бази й об’єкта податку на доходи фізичних осіб для співробітників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Об’єкт оподаткування. База оподаткування. Перелік оподатковуваних (неоподатковуваних) виплат

Читати
Матеріал

Механізми завантаження курсів валют

Для відображення в типових конфігураціях валютних операцій необхідні актуальні відомості про курси валют. У межах цієї статті буде описано механізм завантаження курсів валют. Приклади, наведені у статті, моделювалися на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена у статті, актуальна також для конфігурацій «Комплексний облік для бюджетних установ України» (редакція 1.0) і «Зарплата і кадри для бюджетних установ України» (редакція 1.0).

Читати
Матеріал

Вимоги до розробки драйверів підключеного обладнання (версія 1.5)

- Рядок, що визначає тип обладнання, має одне зі значень: “СканерШтрихкода“, “СчитывательМагнитныхКарт“, “ФискальныйРегистратор“, “ПринтерЧеков“, “ПринтерЭтикеток“, “ДисплейПокупателя“, “ТерминалСбораДанных“, “ЭквайринговыйТерминал“, “ЭлектронныеВесы“, “ВесыСПечатьюЭтикеток“.<br />КЛЮЧОВІ СЛОВА: - Версія вимог – версія поточного документа (Версії 1.00 відповідає число 1000. Версії 1.2 відповідає число 1002. Поточній версії 1.<span lang="en-us">5</span> відповідає число 100<span lang="en-us">5</span>).4.3. Використання драйвера, попередньо встановленого на локальному комп’ютері. Підключення програмно-апаратних POS-систем у режимі "OFFLINE" за допомогою файлового обміну. Підключення програмно-апаратних комплексів за допомогою Веб-сервісу обладнання

Читати
Матеріал

Звіт про суми податкових пільг

Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи

Читати
Записатися телефоном