Додаткові витрати
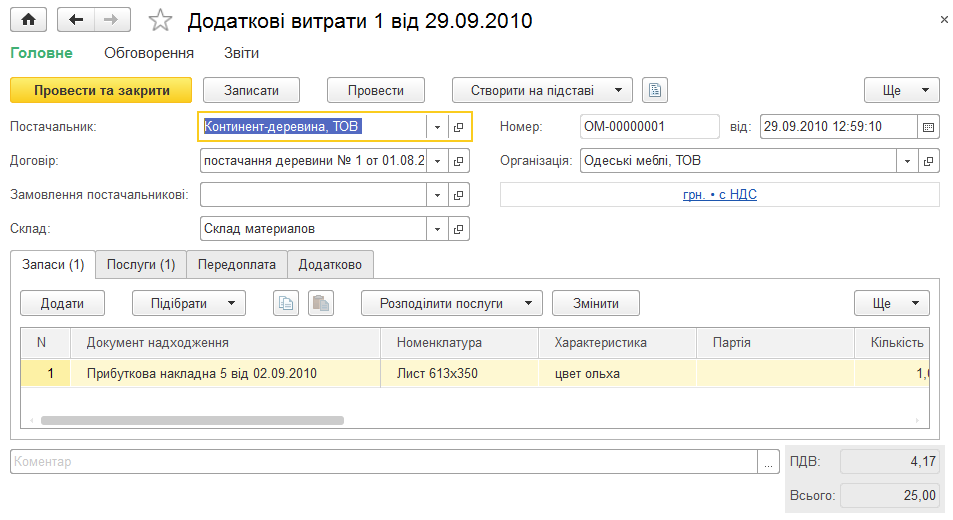
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиОбробка «Поточні угоди» показує незавершені операції контрагентів, включно з неоплаченими відвантаженнями та невідвантаженими оплатами. Зі списку доступні документи, взаєморозрахунки та контакти контрагента.
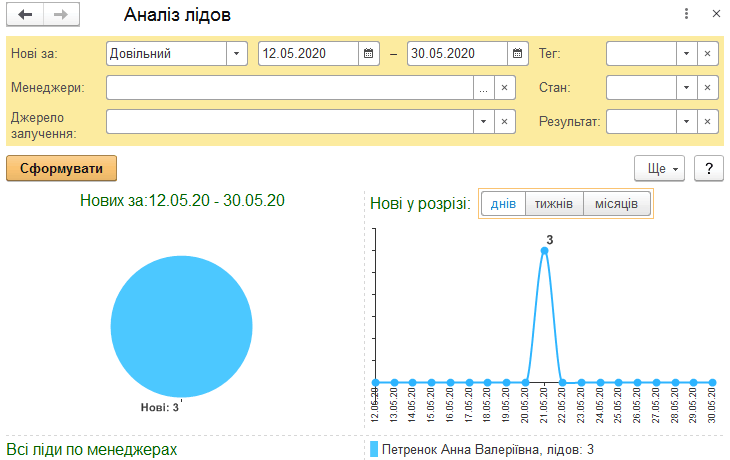
ЧитатиОписано звіти розділу «CRM» у BAS Малий бізнес: аналіз бази лідів і контрагентів, воронку продажів, показники роботи менеджерів та ABC/XYZ-аналіз продажів.. «Аналіз бази лідов» і «Аналіз бази контрагентів». «Воронка продажів». «Аналіз роботи менеджерів». «ABC/XYZ-аналіз продажів»
ЧитатиОписано можливості підсистеми «Банк і каса» та рахунки плану рахунків для обліку готівки, коштів на банківських рахунках і коштів у дорозі. Також наведено налаштування для обліку розрахунків у валюті.
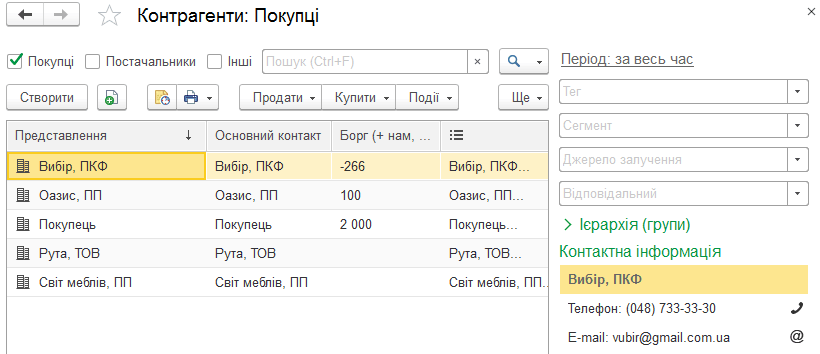
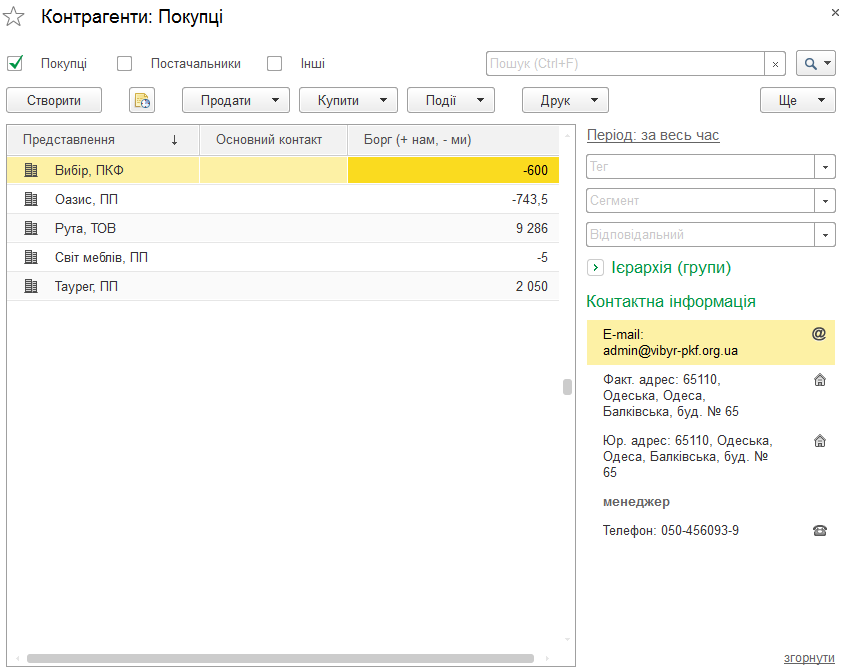
ЧитатиОписано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
ЧитатиОписано роботу з довідником «Контрагенти»: відбори, картку контрагента, контактні й юридичні дані, перевірку дублів за ІПН та налаштування взаєморозрахунків.
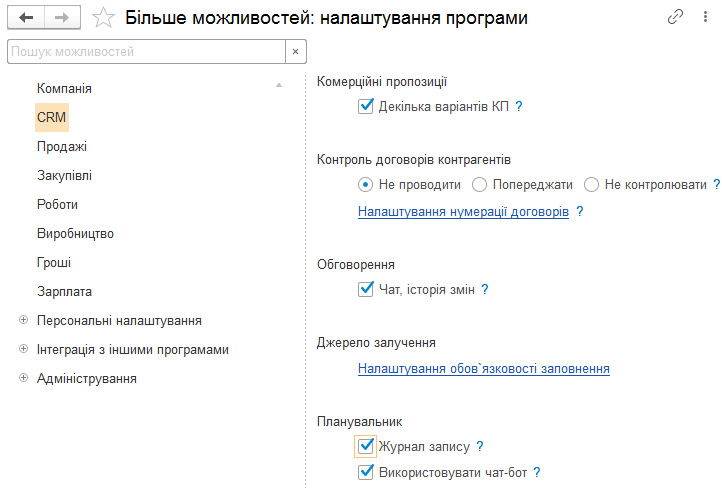
ЧитатиОписано налаштування CRM у BAS Малий бізнес: варіанти комерційних пропозицій, нумерацію та контроль договорів, чат-бот Telegram і планування завантаження ресурсів.
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
ЧитатиУ довіднику "Банківські рахунки" загальним списком зберігаються всі банківські рахунки організацій і контрагентів.
ЧитатиДля друку реєстру документів можна скористатися одним із перелічених способів:
ЧитатиДані про контактних осіб контрагентів (ПІБ, посада, дата народження) можна вивести, скориставшись звітом "Універсальний звіт (за регістрами, документами, довідниками)" у меню "Звіти" - "Стандартні звіти". У верхній частині звіту, у полі "Тип даних" необхідно встановити значення "Довідник", а в полі "Об'єкт" вибрати довідник "Контактні особи". Налаштувати виведення потрібних полів, а також за потреби встановити відбори й упорядкування, можна за допомогою налаштувань звіту, за кнопкою "Налаштування".
Читати