Загальні принципи обліку
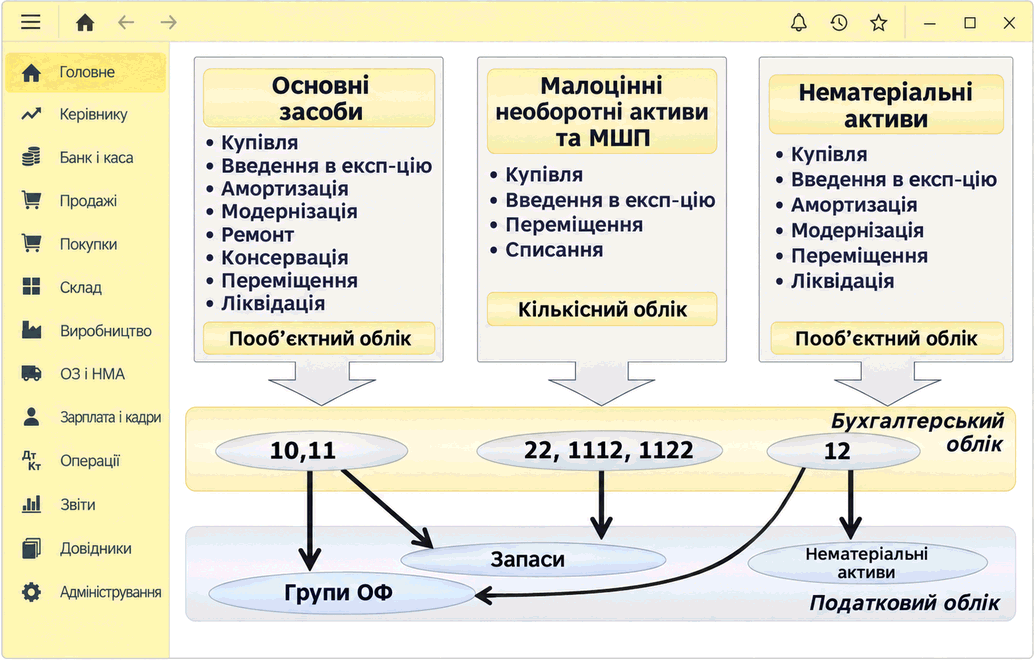
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиОписано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік
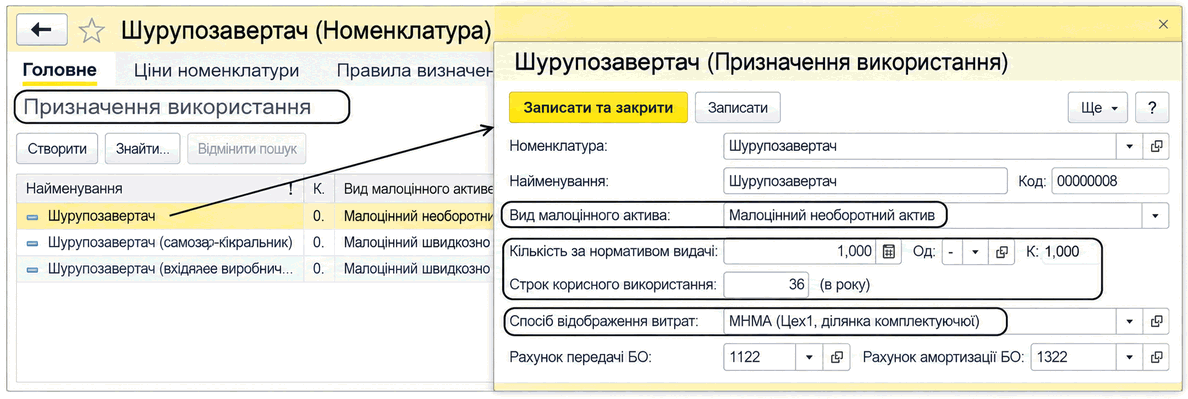
ЧитатиПід малоцінними активами в конфігурації розуміються МШП, малоцінні необоротні активи, а також бібліотечні фонди. Відомості про малоцінні активи зберігаються в довідниках "Номенклатура" та підпорядкованому йому "Призначення використання".Передача в експлуатацію. Переміщення в експлуатації. Списання з експлуатації
ЧитатиНаведені в методиці рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика застосовна для конфігурації «Управління торговим підприємством для України», редакція 1.2.
ЧитатиПосади в підрозділі підприємства називаються - робоче місце. Робоче місце може бути вакантним, мати певний розмір оплати - це штатна одиниця.
ЧитатиДо підсистеми включено подальші звіти, які можуть формуватися як за запитами військкоматів, так і на регулярній основі:
ЧитатиУ цьому пункті ви дізнаєтеся такий термін як –“ "позабалансові рахунки". А також їх види, функції та особливості, на які варто звертати увагу під час роботи з позабалансовими рахунками.
ЧитатиУ цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
ЧитатиУ процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію
ЧитатиЩоб списати малоцінні активи з експлуатації, слід звернутися до призначеного для цього документа "Списання малоцінних активів з експлуатації" (меню "ОЗ -> Малоцінні активи"). Його можна створити шляхом введення на підставі (документом-підставою є "Введення малоцінних активів в експлуатацію") або ж створивши новий документ. Наведемо наочний приклад вигляду та заповнення документа списання. Не варто забувати, що під час заповнення форми документа в шапці обов'язково слід зазначити підрозділ підприємства, з якого списуватиметься малоцінний актив.
ЧитатиЦей розділ допомагає в обліку операцій з малоцінними активами, їх надходження та введення. Окремо розглядаються як малоцінні швидкозношувані предмети, так і малоцінні необоротні матеріальні активи.
Читати