Описано команди пакетного режиму конфігуратора для скорочення журналу реєстрації, вилучення даних інформаційної бази, оновлення напередвизначених даних і скасування головного вузла РІБ.. Вилучення даних. Напередвизначені дані. Розподілена інформаційна база
<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
<b><i>Плата за землю</i></b> – загальнодержавний податок, що справляється у формі земельного податку та орендної плати за земельні ділянки державної і комунальної власності (п.14.1.147 ст.14 ПКУ). <b><i>Платниками плати за землю</i></b> згідно зі ст.269 ПКУ є <b><i>власники</i></b> земельних ділянок, земельних часток (паїв) та <b><i>постійні землекористувачі</i></b><sup>1</sup> (безстрокове користування землею). Крім того, сплачувати земельний податок необхідно власникам нежитлових приміщень (їх частин) у багатоквартирному житловому будинку за площі під такими приміщеннями (їх частинами), з урахуванням пропорційної частки прибудинкової території (п.287.8 ст.287 ПКУ).Загальні положення. Платники плати за землю. Об’єкт оподаткування. База оподаткування. Ставки земельного податку. Пільги із земельного податку. Орендна плата. Нормативна грошова оцінка (НГО). Строки сплати земельного податку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Розрахунок земельного податку. Документи
Платники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Платники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Перед нарахуванням податкового зобов’язання з ПДВ платник цього податку повинен визначити, чи є здійснювана ним операція з постачання товарів/послуг об’єктом оподаткування. Однак навіть якщо операція є об’єктом оподаткування, не слід поспішати з нарахуванням податкового зобов’язання. Не виключено, що для цієї операції ПКУ передбачає пільговий режим оподаткування. Застосування пільги дозволяє платнику податків не нараховувати податкове зобов’язання і, як наслідок, звільняє його від сплати сум податку до бюджету.Загальні положення. Порядок заповнення додатка Д6. Таблиця 1. Таблиця 2. Таблиця 3. Таблиця 4. Оформлення та подання додатка Д6 до органів ДПС. Документи
У статті описано рекомендації щодо використання групи взаємозамінності робочих центрів під час планування виробництва за змінами в конфігурації «Управління виробничим підприємством для України», редакція 1.3.
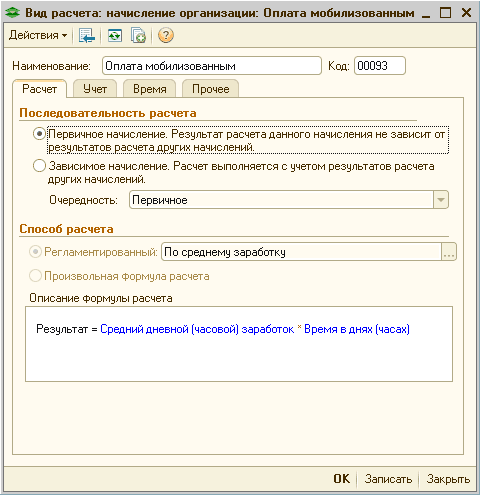
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і управління персоналом для України», редакція 2.1, починаючи з версії 2.1.38. Методика актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3, починаючи з версії 1.3.38. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади і середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Такі висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не оподатковуються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ не оподатковуються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок з виплат, що компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком з кодом категорії застрахованої особи 48.</li> </ol>