Тема публікацій

МНМА

Статті та довідкові матеріали за цією темою.

17 публікацій
Стаття

Списання МБП: проведення та контроль життєвого циклу в Україні

Один предмет проходить класифікацію, оприбуткування, передачу в експлуатацію та вибуття: документи, обліковий ефект і контроль.. Паспорт предмета: що саме обліковуємо. Етап 1. Питання до класифікації перед введенням документа. Етап 2. Надходження та первісна оцінка. Етап 3. Передача відповідальній особі. Етап 4. Експлуатація: баланс уже списано, контроль триває. Етап 5. Непридатність, повернення або остаточне вибуття. Етап 6. Контрприклад: та сама модель, але вже не МШП. Фінальна інвентаризаційна перевірка паспорта

Читати
Матеріал

Загальні принципи обліку

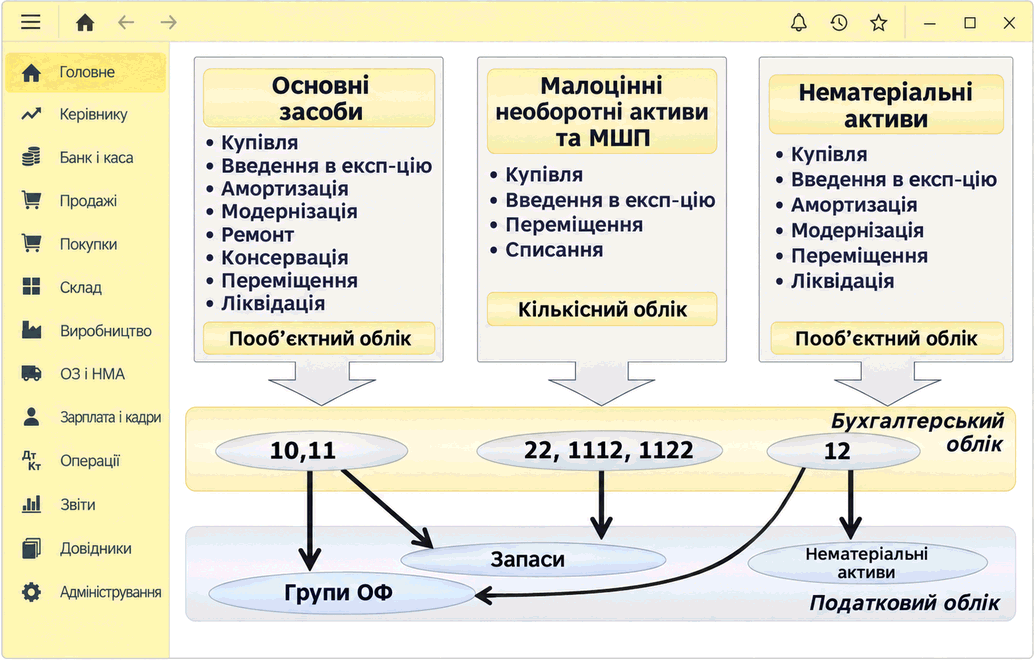
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.

Читати
Матеріал

Принципи обліку малоцінних активів

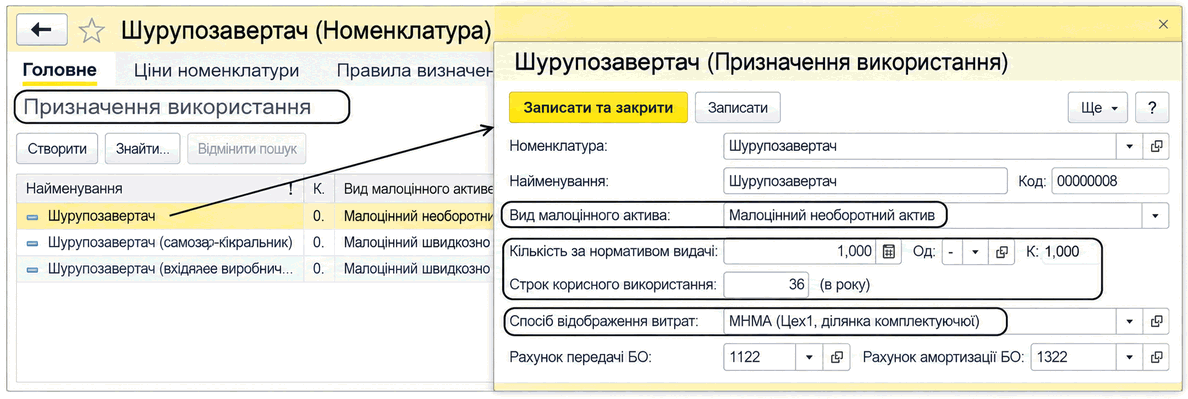
Описано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік

Читати
Матеріал

Звітність підсистеми

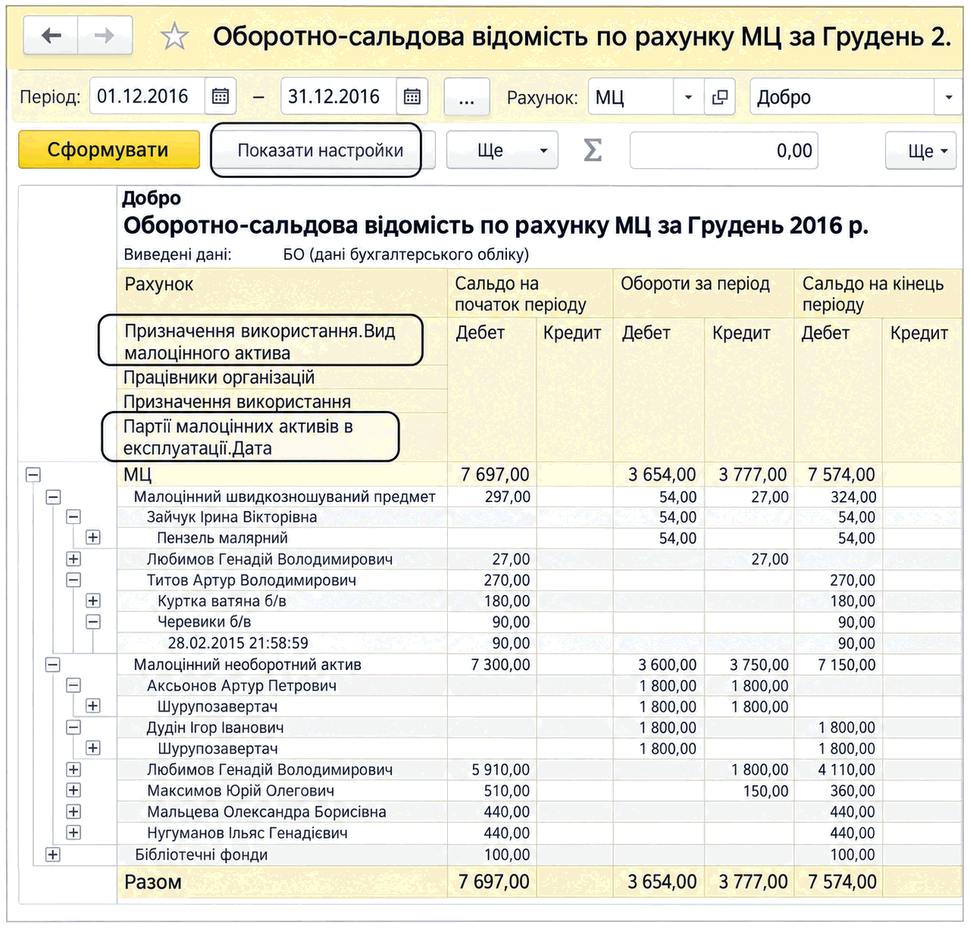
Для аналізу залишків і руху малоцінних активів використовують оборотно-сальдову відомість за субрахунками рахунків 15 і 22 або за рахунком МЦ для активів в експлуатації.

Читати
Матеріал

Придбаваємо твердопаливні котли: обліковуємо та оплачуємо з урахуванням новацій в обліку

З 6 серпня 2013 року набрав чинності наказ Міністерства фінансів України від 26.06.2013 № 611 Про затвердження деяких нормативно-правових актів з бухгалтерського обліку бюджетних установ (далі — Наказ № 611), яким, зокрема, затверджено нові:Сільська рада планує придбати твердопаливні котли. За яким субрахунком обліковувати та за яким КЕКВ оплачувати таке придбання?

Читати
Матеріал

Чому при списанні МНМА в документі "Списання ОЗ" не заповнюється колонка "Зал. вартість (БО)"?

Згідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).

Читати
Матеріал

Введення залишків необоротних малоцінних активів і МШП

У цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів

Читати
Матеріал

Облік операцій з малоцінними активами

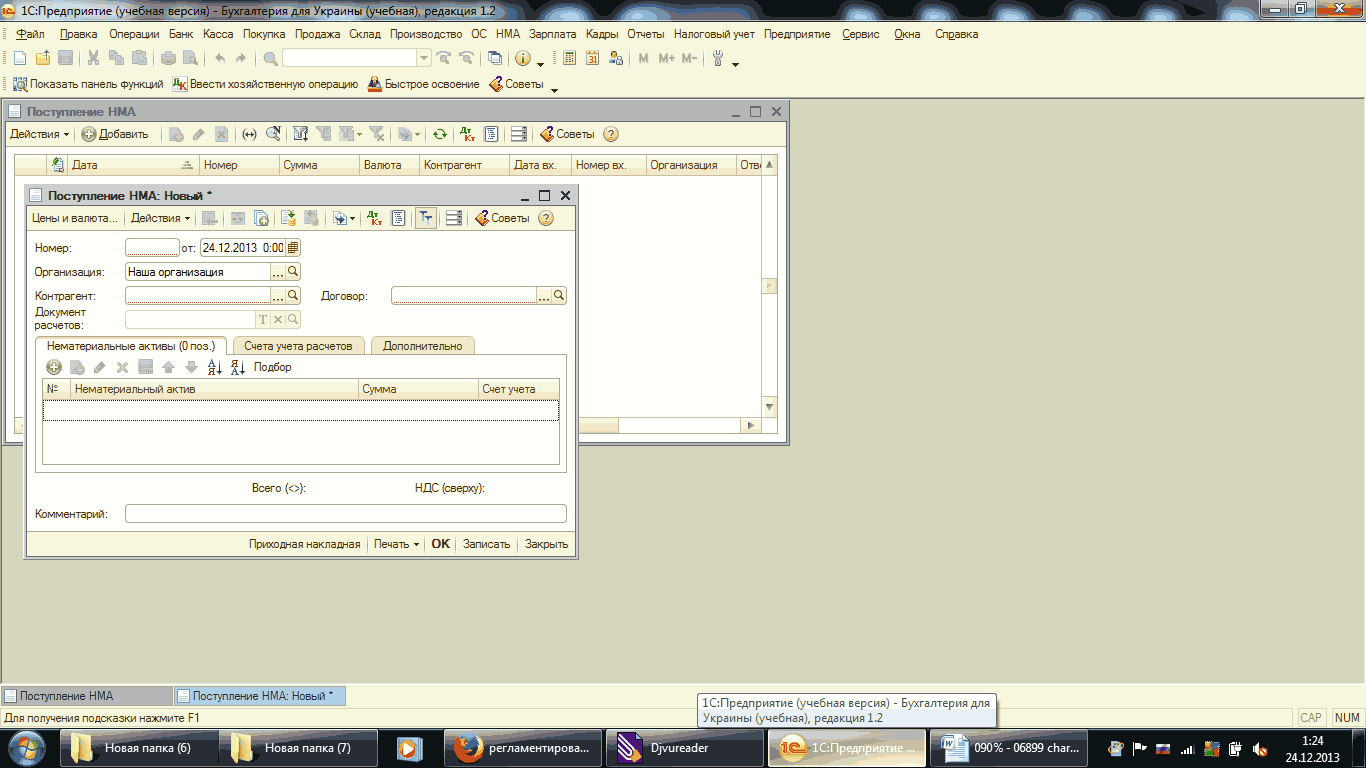
У процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію

Читати
Матеріал

Малоцінні активи. Списання з експлуатації

Для відображення в обліку операцій зі списання МШП внаслідок втрати ними свого виробничого призначення або нормального зносу в конфігурації передбачено документ "Списання МШП". При проведенні документ формує проводки тільки за позабалансовим рахунком МЦ (Малоцінні активи в експлуатації).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Підсистема "Малоцінні активи"

Підсистема "Малоцінні активи" призначена для ведення групового кількісного обліку:Принципи обліку малоцінних активів. Відображення у складі витрат. Позабалансовий облік. Операції з малоцінними активами. Купівля малоцінки. Введення малоцінки в експлуатацію. Переміщення малоцінки. Списання малоцінки. Звітність підсистеми

Читати
Записатися телефоном