Друкована форма об'єкта
Описано створення друкованої форми об’єкта, її перегляд і редагування в табличному редакторі, збереження у файл та безпосередній друк на принтері.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано створення друкованої форми об’єкта, її перегляд і редагування в табличному редакторі, збереження у файл та безпосередній друк на принтері.
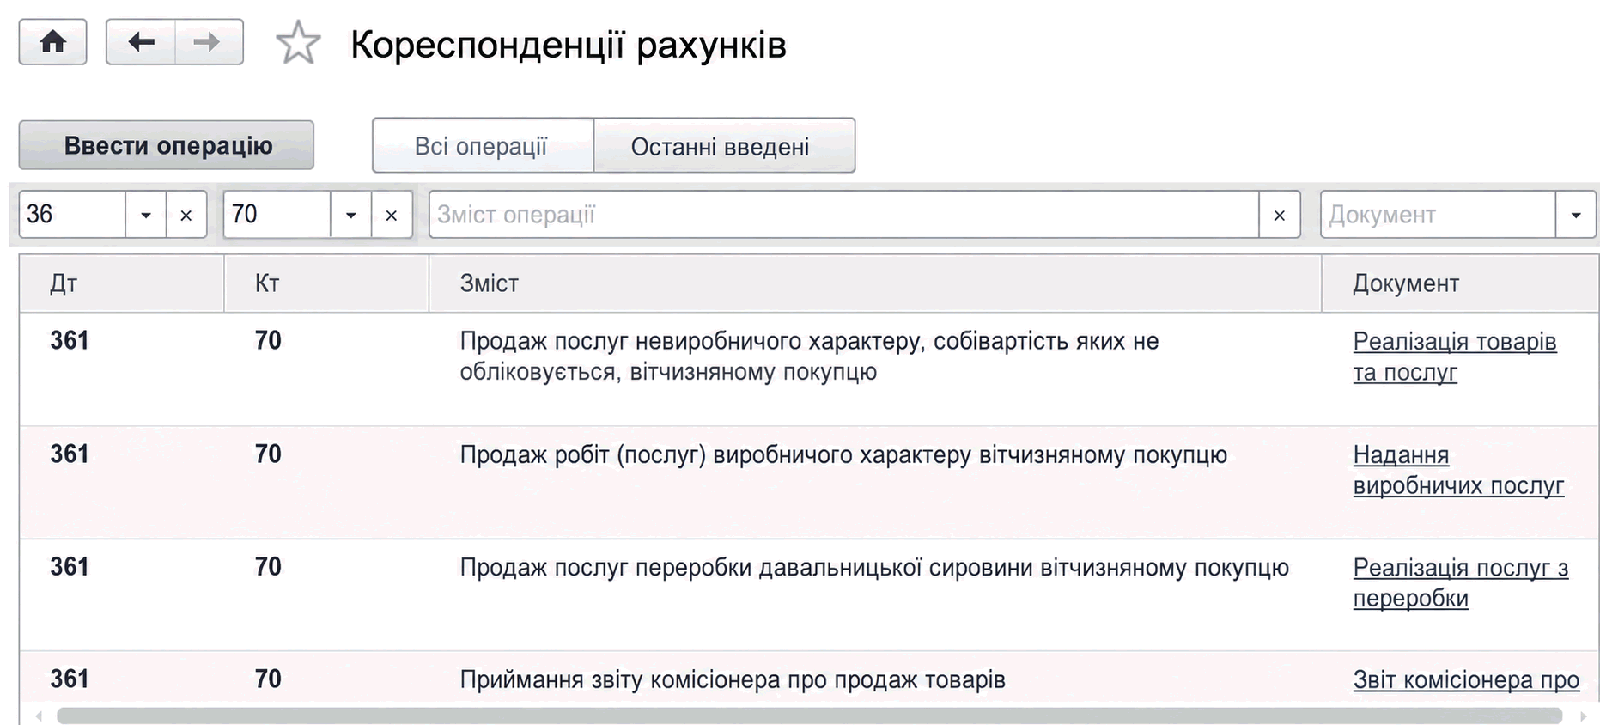
ЧитатиОписано початкове налаштування інформаційної бази, введення даних про організацію, працівників і залишки. Розглянуто документи, звіти, Монітор керівника та регламентовану звітність.. Кореспонденції рахунків. Реєстрація фактів господарської діяльності документами. Монітор керівника. Зберігання інформації в довідниках і регістрах. Аналіз облікових даних за допомогою стандартних звітів. Підготовка регламентованої звітності
ЧитатиОписано панель розділів в інтерфейсі «Таксі» BAS, меню функцій, пошук команд і додавання до Вибране. Розглянуто команди навігації, команди дій та їх налаштування.. Команди навігації
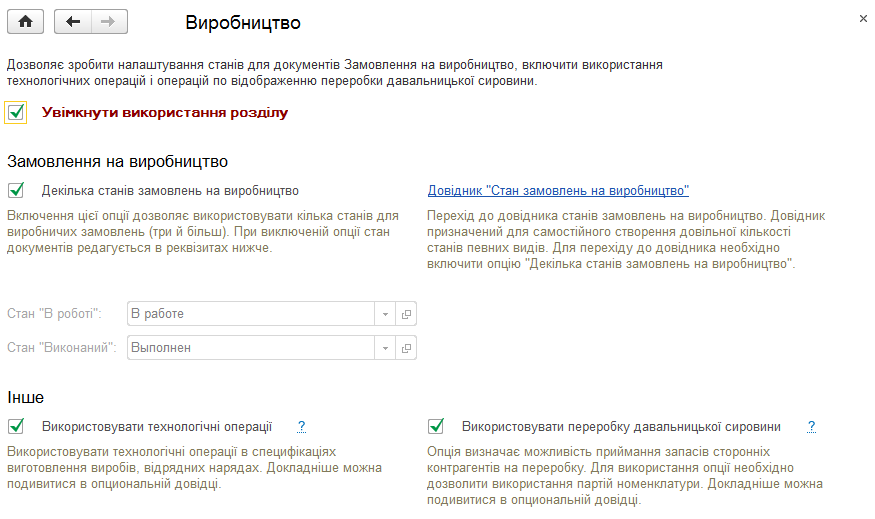
ЧитатиОписано налаштування обліку виробництва, додаткові можливості та схеми обліку станів замовлень на виробництво. Розглянуто заповнення станів за спрощеною схемою і ведення довідника станів.. Стани замовлень на виробництво
ЧитатиОписано функціональні можливості BAS Малий бізнес для CRM, продажів, закупівель, виробництва, обліку коштів, зарплати, податків і управлінської аналітики.. CRM. Продажі. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Податки. Компанія
ЧитатиОписано функціональні можливості «1С:Управління невеликою фірмою для України»: продажі, закупівлі, виробництво, кошти, зарплату, облік майна, управлінську аналітику та показники діяльності.. Вступ. Продажі. Продажі в роздріб. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Компанія
Читати<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ЧитатиУ <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
ЧитатиСитуації, коли необхідно подавати додаток Д4 до органів ДФС у складі податкової звітності з ПДВ, визначені його назвою. Таким чином, розглядуваний додаток подається разом із декларацією з ПДВ у разі, якщо:Загальні положення. Порядок заповнення додатка Д4. Критерії для автоматичного бюджетного відшкодування ПДВ. Банківська фінансова гарантія. Повернення надлишку (переплати) на електронному ПДВ-рахунку. Оформлення та подання додатка Д4 до органів ДФС. Документи
ЧитатиЦя проблема може виникати у разі, якщо в налаштуваннях облікової політики, у розділі друку податкових накладних установлено прапорець "Доповнювати найменування та адресу організації даними головної організації".
ЧитатиДля введення залишків за придбаним обладнанням, не введеним в експлуатацію, необхідно скористатися спеціалізованою формою введення початкових залишків (меню "Сервіс" - "Введення початкових залишків"). У формі, що відкрилася, слід вибрати рахунок, за яким вноситимуться залишки (наприклад, рахунок "104" або "106") і натиснути кнопку "Ввести залишки за рахунком".
Читати<b><i>Плата за землю</i></b> – загальнодержавний податок, що справляється у формі земельного податку та орендної плати за земельні ділянки державної і комунальної власності (п.14.1.147 ст.14 ПКУ). <b><i>Платниками плати за землю</i></b> згідно зі ст.269 ПКУ є <b><i>власники</i></b> земельних ділянок, земельних часток (паїв) та <b><i>постійні землекористувачі</i></b><sup>1</sup> (безстрокове користування землею). Крім того, сплачувати земельний податок необхідно власникам нежитлових приміщень (їх частин) у багатоквартирному житловому будинку за площі під такими приміщеннями (їх частинами), з урахуванням пропорційної частки прибудинкової території (п.287.8 ст.287 ПКУ).Загальні положення. Платники плати за землю. Об’єкт оподаткування. База оподаткування. Ставки земельного податку. Пільги із земельного податку. Орендна плата. Нормативна грошова оцінка (НГО). Строки сплати земельного податку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Розрахунок земельного податку. Документи
Читати