Тема публікацій

МСФЗ

Довідкові матеріали за цією темою.

11 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Загальні відомості про фінансову звітність

Фінансова звітність і консолідована фінансова звітність складається за Національними положеннями (стандартами) бухгалтерського обліку (НП(С)БО) або за Міжнародними стандартами фінансової звітності (МСФЗ) відповідно до законодавства.Види фінансової звітності та хто подає (ст.11, 12, 12<sup>1</sup> Закону про бухоблік). Періодичність складання фінансової звітності. Куди подається фінансова звітність. Строки подання фінансової звітності. Загальні вимоги до складання фінансової звітності. Відповідальність посадових осіб підприємств за порушення порядку ведення обліку та подання звітності. Документи

Читати
Матеріал

Як налаштувати виключення проведень під час трансляції з бухгалтерського обліку в МСФЗ?

У документі "Встановлення відповідності рахунків БО та МСФЗ" на вкладці "Виключення проведень" можна вказати проведення українського бухгалтерського обліку, які не транслюватимуться в міжнародний облік, навіть якщо на вкладці "Відповідності рахунків" усі правила для такої трансляції задані.

Читати
Матеріал

Особливості рахунків обліку резервів

У типовому плані рахунків слово "резерв" неодноразово трапляється в назвах рахунків, а саме: Резерви на зниження вартості активів. Резерви, що обліковуються як частина капіталу. Резерви майбутніх витрат і платежів.

Читати
Матеріал

Де можна знайти файл із правилами відповідності рахунків МСФЗ і бухгалтерського обліку для подальшого імпорту в документі "Встановлення відповідності рахунків БО та МСФЗ"?

Файл mapping.xml, який використовується для імпорту в документі "Встановлення відповідності рахунків БО та МСФЗ", можна отримати з демонстраційної бази, що постачається, за допомогою обробки "Експорт відповідності рахунків БО та МСФЗ" (меню "Операції" - "Обробки").

Читати
Матеріал

Введення початкових залишків у міжнародному обліку: особливості

Процедура введення початкових залишків для ведення обліку та подальшого складання звітності за МСФЗ має свої особливості. Особливості конфігурації «Управління виробничим підприємством». Особливості застосування МСФЗ

Читати
Матеріал

Тести на знецінення активів

Питанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.

Читати
Матеріал

Операнди — показники звітів поточної ІБ

У цій статті розглядається введення операнда — показника звіту поточної ІБ і заповнення екземпляра звіту, формули показників якого містять такі операнди. Визначення операндів формул заповнюваних показників. Просте налаштування: формування операнда. Просте налаштування: відбір і відповідність аналітик. Розширене налаштування. Перевірка правильності налаштування операндів. Аналіз зв'язків між звітами. Додаткові розшифровки. Заповнення екземпляра звіту

Читати
Матеріал

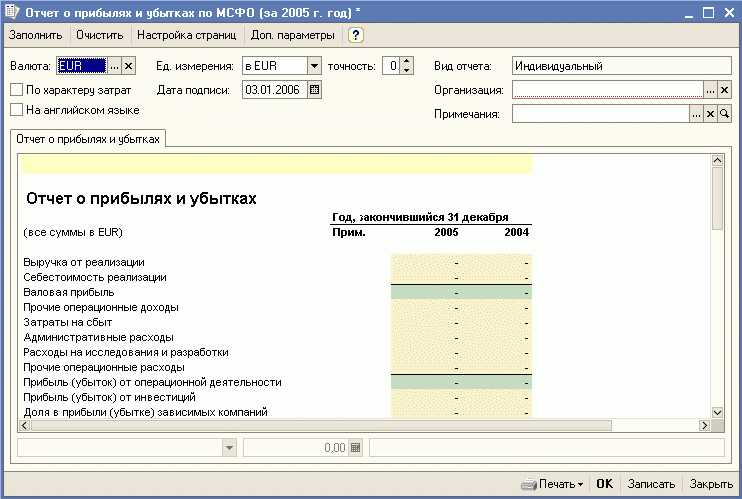
Заповнення звіту про прибутки та збитки методом "за характером витрат"

Метод "за характером витрат" дає змогу розкривати інформацію про витрати на виробництво за звітний період у розрізі основних статей витрат:Сутність ув'язки показників. Побудова звіту методом "за характером витрат" у програмі

Читати
Матеріал

Відмінність дат операцій в українському та міжнародному обліку

В окремих випадках можливе визнання здійснення тієї чи іншої господарської операції у різні моменти часу в українському та міжнародному обліку. Це може бути наслідком, наприклад, принципу пріоритету економічного змісту перед юридичною формою, який є одним з основоположних принципів підготовки фінансової звітності за міжнародними стандартами (в українському ж обліку реально дотримується не завжди — часто саме юридична форма визначає бухгалтерську класифікацію господарських операцій).Приклад розбіжності дат: операція з реалізації. Що ми отримаємо в програмі?. Що і як необхідно скоригувати?. Коли потрібно щось коригувати, окрім бухгалтерських записів (проводок)?

Читати
Матеріал

Особливості трансляції даних щодо готової продукції та напівфабрикатів власного виготовлення

Трансляція даних про рух готової продукції та напівфабрикатів власного виготовлення має особливості, пов'язані з тим, що, з одного боку, дані про собівартість цих активів отримуються лише після розрахунку собівартості випуску в міжнародному обліку, з іншого боку, дані про кількість випущеної продукції повинні транслюватися з українського обліку (причому не лише у вигляді проведень, а й у вигляді даних партійного обліку). Транслювати проведення щодо випуску з українського обліку все ж потрібно. Коли транслювати?. Перевірка результату трансляції проведень

Читати
Записатися телефоном