Нарахування витрат у міжнародному обліку
Нарахування витрат слід здійснити, якщо фактично витрати мали місце, але не отримано відповідні документи постачальника (будуть отримані пізніше). Приклад відображення нарахованих витрат
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Нарахування витрат слід здійснити, якщо фактично витрати мали місце, але не отримано відповідні документи постачальника (будуть отримані пізніше). Приклад відображення нарахованих витрат
ЧитатиУ цій статті буде розглянуто алгоритми, що використовуються для розрахунку суми індексації заробітної плати в «бухгалтерських» («Бухгалтерський облік для України», «Виробництво + послуги + бухгалтерія для України», Комплексна конфігурація для України з вимкненою ділянкою «Зарплата + кадри») і «розрахункових» («Зарплата + кадри для України», Комплексна конфігурація з увімкненою ділянкою «Зарплата + кадри») типових українських конфігураціях. Зокрема буде докладно розглянуто алгоритми розрахунку бази індексації та коефіцієнта індексації.Отримання баз індексації для бухгалтерських конфігурацій. Отримання баз індексації для розрахункових конфігурацій.. Алгоритм розрахунку коефіцієнта індексації
ЧитатиФормування проведень щодо нарахування заробітної плати відбувається на підставі введених до програми господарських операцій. Для того щоб у бухгалтерському обліку правильно відобразити нарахування заробітної плати працівників, зайнятих у виробництві необоротних активів підприємства, слід змінити запропоновану за замовчуванням схему господарських операцій.
ЧитатиЗгідно з Інструкцією 291, на 47 рахунку ведеться узагальнена інформація про рух грошових коштів, зарезервованих для забезпечення майбутніх витрат. Стосовно відпусток він використовується для рівномірного віднесення витрат на відпустки протягом року.
ЧитатиДля коректного заповнення форми 1ДФ виникає необхідність правильного відображення авансового платежу з ПДФО під час нарахування зарплати. У статті розглянуто ситуацію на прикладі, а також відображено послідовність дій під час нарахування зарплати.
ЧитатиУ цій статті ми зупинимося на алгоритмі та принципах роботи документа "Переоцінка валюти", у частині перерахунку курсових різниць у податковому обліку.
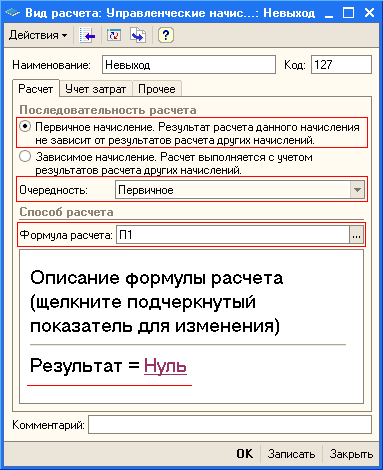
ЧитатиУ типових конфігураціях "Управління виробничим підприємством для України", редакція 1.2 та "Зарплата та управління персоналом для України", редакція 2.1 невиходи на роботу спеціальними документами не фіксуються і за потреби відображаються безпосередньо під час розрахунку.
ЧитатиУ документі "Нарахування зарплати працівникам організації" є кілька груп реквізитів, призначених для відображення відпрацьованого часу працівником організації. Відпрацьовано (днів і годин). Норма (днів і годин). Норма за місяць (днів і годин). Приклад 1. Приклад 2.
ЧитатиНайважливішим при відкритті бізнесу завжди є і буде питання оподаткування. Яку систему оподаткування потрібно обрати для гарного розвитку бізнесу? Насамперед потрібно дізнатися, за якої із систем підприємство буде менше або більше сплачувати податків чи зборів, інших платежів, а потім уже обирати, за якої із систем буде вигідніше працювати. Загальна система оподаткування. Спрощена система оподаткування. Загальна система оподаткування зі сплатою фіксованого податку. Плюси фіксованого податку:. Мінуси фіксованого податку:
Читати