Тема публікацій

Облік

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Чи можна для нових договорів вказати статус за замовчуванням?

У конфігураціях "Бухгалтерія для бюджетних установ України" (реліз не нижче 1.0.5.1) і "Комплексний облік для бюджетних установ України" (реліз не нижче 1.0.3.1) для автоматичного присвоєння статусу новим договорам потрібно в налаштуваннях користувачів у меню "Сервіс" - "Налаштування поточного користувача" на вкладці "Налаштування" у групі реквізитів "Основні значення для підстановки в документи і довідники" встановити потрібний статус у пункті "Статус для нових договорів".

Читати
Матеріал

Інвентаризація залишків запасів

Після набрання чинності (з 01.04.2011) главою 3 Податкового кодексу України (далі, ПКУ) витрати нараховуються при списанні, а не при придбанні запасів (п.138.4 ПКУ). Відповідно на 01.04.2011 року необхідно оцінити залишки запасів на складах та відобразити цю інвентаризацію в базі даних за допомогою документа "Коригування залишків у зв'язку з набранням чинності норм ПКУ на 01.04.2011" за розділом обліку "Запаси за собівартістю (рахунки 1521, 1531, 201-205, 207-209, 221, 234, 25, 26, 27, 281, 284, 286, 289)".

Читати
Матеріал

Рекомендації щодо введення початкових залишків

У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування

Читати
Матеріал

Розрахунок за моделлю бюджетування

Документ "Розрахунок за моделлю бюджетування" призначений для автоматизованого введення запланованих оборотів за однією або кількома статтями бюджету в межах одного сценарію за один період.Визначення правил розрахунку сум і кількостей оборотів. Формування оборотів для значень аналітик бюджетування. Формування бюджетних транзакцій

Читати
Матеріал

Погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті

Розглянемо ситуацію погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті, на прикладі службового відрядження за кордон. Приклад моделювався на типовій конфігурації "Управління торговельним підприємством для України", редакція 1.2. Аналогічний порядок дій застосовний і для типових конфігурацій "Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.3.

Читати
Матеріал

Чому для елементів довідника "Види витрат" рахунок закриття може бути лише 23, 91, 92, 93 або 94?

Рахунок закриття для витрати потрібен лише при використанні обох класів рахунків витрат — 8 і 9. Витрати поділяються на операційні (пов'язані з операційною діяльністю) та неопераційні (пов'язані з фінансовою й інвестиційною діяльністю).

Читати
Матеріал

Планова (попередня) собівартість продукції (робіт, послуг)

Розрахунок планової собівартості здійснюється виходячи з даних, внесених у документі "Калькуляція" в режимі "Попередня калькуляція". 1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Алгоритм розрахунку сум першої події

У цій статті будуть описані алгоритми розрахунку першої події в типових українських конфігураціях для України ("Бухгалтерський облік для України", "Торгівля + склад для України", "Комплексна конфігурація для України", "Виробництво + послуги + бухгалтерія для України").

Читати
Матеріал

Для чого потрібні «Замовлення» в конфігурації?

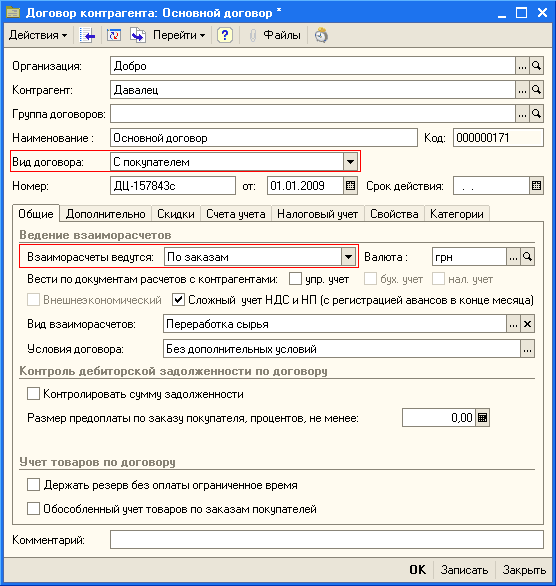
Під «Замовленням» у конфігурації розуміється перший документ у ланцюжку взаєморозрахунків. Наприклад, якщо Ваше підприємство працює за передоплатою, то як замовлення може виступати рахунок-фактура (при відвантаженні) або рахунок постачальника (при оприбуткуванні). Якщо ж використовується схема з відстрочкою платежу або кредитом, тоді як замовлення може виступати прибутковий або видатковий документ. За кожним із замовлень може бути кілька відвантажень і оплат. У розрізі замовлень ведеться облік на рахунках взаєморозрахунків з контрагентами.

Читати
Матеріал

Автоматична реєстрація неявок для неоплачених ФСС лікарняних листків

Починаючи з релізу 1.0.21.1 у конфігурації "Зарплата і кадри для бюджетних установ України" та з релізу 1.0.22.1 конфігурації "Комплексний облік для бюджетних установ України" додано можливість автоматичної реєстрації неявок для неоплачених лікарняних листків за рахунок ФСС.

Читати
Матеріал

Методика відображення випуску продукції з давальницької сировини

У цій статті наведено порядок дій, який дозволяє відобразити випуск продукції із сировини замовника. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.1.Приклад. 1. Отримання давальницької сировини від замовника. 2. Передача давальницької сировини у виробництво. 3. Випуск продукції з давальницької сировини. 4. Передача продукції замовнику, тобто реалізація послуг з переробки

Читати
Матеріал

Методика відображення факту переплати ПДФО

У статті розглядається методика відображення факту переплати ПДФО на прикладі реалізації в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Ця стаття також актуальна для конфігурацій "Управління торговельним підприємством для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.3 і "Зарплата і Управління Персоналом для України", редакція 2.1.

Читати
Записатися телефоном