Практичне завдання для самоперевірки: підсистема взаєморозрахунків з контрагентами
Додати новий договір покупця "Морський" з організацією "Добро": Вправа №1. Створення договору. Вправа №2. Аналіз взаєморозрахунків
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Додати новий договір покупця "Морський" з організацією "Добро": Вправа №1. Створення договору. Вправа №2. Аналіз взаєморозрахунків
ЧитатиПрикладне рішення "1С:Бухгалтерія 8 для України" використовується для автоматизації бухгалтерського та податкового обліку й містить підготовку обов'язкової звітності в організаціях, що виконують усі види комерційної діяльності: виробництво, комісійну торгівлю (включаючи субкомісію), роздрібну та оптову торгівлю, надання послуг. Призначення, межі й сфера прикладного рішення. Основні характеристики прикладного рішення. Основоположні принципи автоматизації. Параметричне налаштування логіки. Уніфікація керування формами та їх елементами. Уніфікація облікових механізмів
ЧитатиОблік взаєморозрахунків у комплексній конфігурації ведеться за виділеними рахунками. Нижче буде розглянуто деякі випадки взаєморозрахунків і способи їх відображення в комплексній конфігурації.
ЧитатиЗвіт "Фінансовий розрахунок" призначений для аналізу фінансово-господарської діяльності підприємства за допомогою довільних показників, заданих користувачем. Можуть аналізуватися як дані бюджетів у межах зазначеного сценарію, так і фактичні дані.
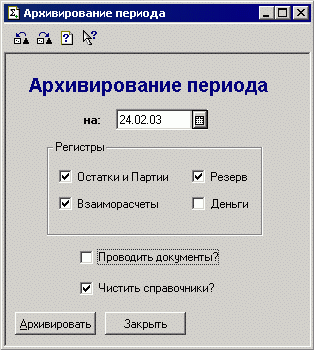
ЧитатиОбробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені в регістрах "Залишки товарів", "Партії товарів", "Резерви", "Взаєморозрахунки" (з покупцями та постачальниками), "Гроші".
ЧитатиУ цій темі описується, на яких рахунках ведеться облік розрахунків з підзвітними особами, звіт про витрачені підзвітні суми.Механізми обліку. Відображення господарських операцій
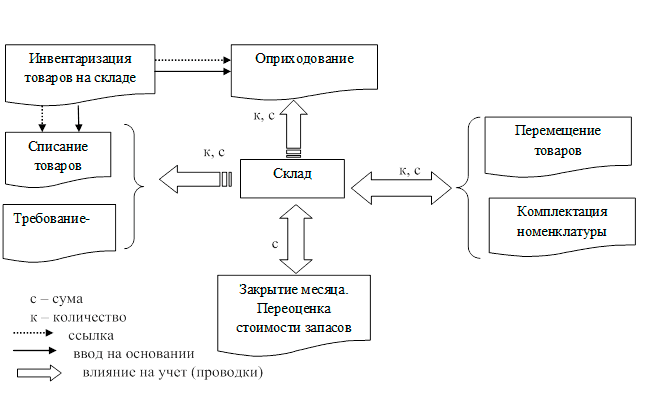
ЧитатиВелике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
ЧитатиСума податку, що підлягає нарахуванню, має бути розрахована згідно з вимогами законодавства. Як і для інших податків, такий розрахунок виконується у відомості або декларації, що подається до податкових органів.
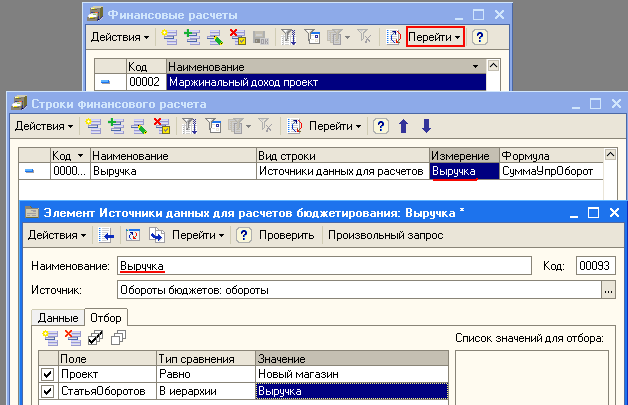
ЧитатиДовідник "Джерела даних для розрахунків бюджетування" призначений для зберігання правил відбору даних конфігурації, що використовуються для трансляції до підсистеми "Бюджетування". Для трансляції можуть використовуватися фактичні та планові дані будь-якої з підсистем конфігурації "Управління виробничим підприємством", включно із самою підсистемою "Бюджетування". Використання джерел даних дає змогу автоматизувати процеси фінансового планування та аналізу виконання бюджету.Вибір джерела. Вибір показників джерела. Відбори. Зв'язок із вимірами бюджетування. Перевірка налаштування джерела
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2). Методика, описана в статті, актуальна також для конфігурації "Бухгалтерія для України" (редакція 1.2).Основні принципи обліку малоцінних активів. Введення залишків за малоцінкою в експлуатації
ЧитатиУ комплексній конфігурації за увімкненої ділянки обліку "Торгівля + склад" взаєморозрахунки ведуться на виділених рахунках взаєморозрахунків (див. докладніше). <br />Наприклад, рахунок 3772 використовується в програмі для фіксації взаєморозрахунків з митницею. У документі "Витрати на придбання" на відміну від документа "ВМД" неможливо достовірно ідентифікувати контрагента як митницю, тому цей рахунок і не дозволяється вибирати.
Читатиу цій темі Ви дізнаєтеся, вирішення яких основних завдань підтримується рішенням з точки зору управління постачальниками. Зрозумієте, для чого призначена функціональність об'ємно-календарного планування закупівель.
Читати