У статті описано рекомендований порядок відображення господарських операцій з нарахування сум компенсації за невикористану відпустку в конфігурації "Зарплата та Управління Персоналом для України", редакція 2.1.ПРИКЛАД
Згідно з п.9 НП(С)БО 9 "Запаси", транспортно - заготівельні витрати (ТЗВ) повинні щомісяця розподілятися між сумою запасів на кінець звітного періоду та сумою запасів, що вибули у звітному місяці.
У цьому розділі розглядається методика оформлення додаткових витрат до моменту оформлення документа <strong>Надходження товарів і послуг</strong>. Приклади, наведені в цьому розділі, моделювалися з використанням конфігурації<strong> Управління торгівлею для України</strong>, реліз 2.<span lang="en-us">3</span>.<span lang="en-us">2</span>.<span lang="en-us">6</span>.Оформлення додаткових витрат до моменту надходження товарів
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2
У статті описано порядок списання додаткового капіталу при вибутті ОЗ (продаж, списання) у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна для конфігурацій "Управління торговим підприємством для України", редакція 1.2. і "Управління виробничим підприємством для України", редакція 1.3.Приклад списання основного засобу. Приклад продажу основного засобу
Якщо в конфігурації вказано можливість обліку кількості робочих днів за уточненим календарем, тобто вказано дату переходу на уточнений календар у відповідній константі “Дата переходу на точний календар” (меню “Операції” - “Константи”), то для роботи в новому році потрібно відкоригувати статуси робочих і вихідних днів згідно з постановами уряду про перенесення робочих днів.
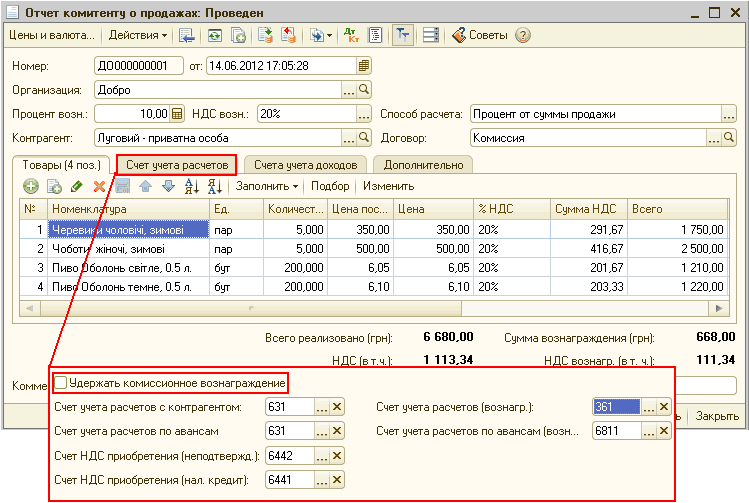
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
У статті описано порядок надання відпусток у конфігурації "Зарплата і кадри для бюджетних установ України", редакція 1.0. Інформація, наведена в цій статті, також актуальна й для конфігурації "Комплексний облік для бюджетних установ України", редакція 1.0.Надання відпустки. Приклад 1. 1. Залишків невикористаних відпусток немає. 2. Є залишки невикористаних відпусток. Повернення з відпустки. Відкликання з відпустки. Приклад 2
У конфігурації "Управління виробничим підприємством для України" окремий облік зайнятих ставок у штатному розписі не ведеться, кількість зайнятих ставок визначається за займаними ставками працівників. Якщо співробітник має звільнити ставку, то можна використати документ "Кадрове переміщення організації", у якому залишити дані старої та нової посади без змін і змінити лише кількість займаних ставок (вказати 0).
У цій статті описується рекомендований порядок відображення господарських операцій з нарахування зарплати працівнику, звільненому в середині місяця, та нарахування компенсації за невикористану відпустку в конфігурації "Управління виробничим підприємством для України", редакції 1.2. ПРИКЛАД