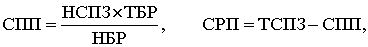
Тема публікацій

Облік

Статті та довідкові матеріали за цією темою.

Матеріал

Методика відображення заборгованості працівника перед підприємством за відсутності нарахування зарплати цьому працівнику

Згідно з положеннями, зазначеними у статтях 128 і 132 КЗпП, працівник може відшкодовувати до 70% від нарахованої заробітної плати. Відповідно можна припустити, що за відсутності нарахування заробітної плати утримання з неї також не повинні здійснюватися.

Читати
Матеріал

Введення залишків грошових коштів

У цій статті наведено рекомендації щодо введення початкових залишків грошових коштів до інформаційної бази конфігурації "Бухгалтерія для України".Приклад. Додавання нового документа «Введення початкових залишків»

Читати
Матеріал

Внесення залишків взаєморозрахунків із заробітної плати працівників

Для внесення заборгованості із зарплати перед початком роботи з конфігурацією необхідно ввести документ "Введення початкових залишків". При цьому вводити цей документ слід місяцем, що передує місяцю початку роботи із системою.

Читати
Матеріал

Відображення операцій за договором поруки у боржника

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Закупівля товарів у постачальника. 2. Перенесення заборгованості на поручителя. 3. Оплата первісної заборгованості поручителю. 4. Аналіз стану взаєморозрахунків з контрагентами

Читати
Матеріал

Де вказуються статті витрат, які використовуються в проводках з обліку курсових різниць?

Рахунки доходів і витрат, а також аналітичні розрізи для формування проводок з обліку курсових різниць у бухгалтерському обліку фіксуються в регістрі відомостей "Параметри обліку курсових різниць".

Читати
Матеріал

Рекомендації щодо використання класів рахунків витрат

Наказом ДПАУ №114 від 25.03.2011 затверджено нову форму звіту "Декларації про прибуток". Аналіз принципів групування доходів і витрат нової форми Декларації дає змогу зробити висновки про те, що класифікація витрат за рахунками 8-го класу не надає жодної інформації для заповнення цього звіту. Водночас заповнити звіт лише за рахунками 9-го класу неможливо і потрібно використовувати різноманітні статті витрат.

Читати
Матеріал

Почасові форми оплати праці

За почасової (тарифної) оплати праці заробіток працівника визначається виходячи з фактично відпрацьованого ним часу та тарифної ставки. Під тарифною ставкою розуміється розмір винагороди за працю певної складності, вироблену за одиницю часу — годину, день або місяць. Слід зауважити, що місячну тарифну ставку часто називають окладом (посадовим окладом).Проста почасова оплата праці. Використання почасової форми оплати праці в типовій конфігурації. Почасово-преміальна оплата праці

Читати
Матеріал

Оформлення передачі товару між власними фірмами за фінансовим обліком

Під час роботи торговельних підприємств часто виникає ситуація, коли товар закуповується на ім'я однієї фірми, а продавати його необхідно від імені іншої фірми. Якщо в Типовій конфігурації "Торгівля +Склад для України" ведеться лише управлінський облік, то ця операція цілком допустима і не потребує жодних додаткових дій, оскільки управлінський облік ведеться консолідовано за всіма фірмами підприємства.

Читати
Матеріал

Малоцінні активи. Списання з експлуатації

Для відображення в обліку операцій зі списання МШП внаслідок втрати ними свого виробничого призначення або нормального зносу в конфігурації передбачено документ "Списання МШП". При проведенні документ формує проводки тільки за позабалансовим рахунком МЦ (Малоцінні активи в експлуатації).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Алгоритми закриття місяця та визначення фінансових результатів документа конфігурації Фінансові результати

У цій статті ми зупинимося докладніше на алгоритмах роботи одного з основних документів, за допомогою якого виконується закриття витратних рахунків і визначення фінансових результатів підприємства.

Читати
Записатися телефоном