Тема публікацій

Облік

Статті та довідкові матеріали за цією темою.

Матеріал

Оформлення податкових документів при звіті комісіонера за продані комісійні товари

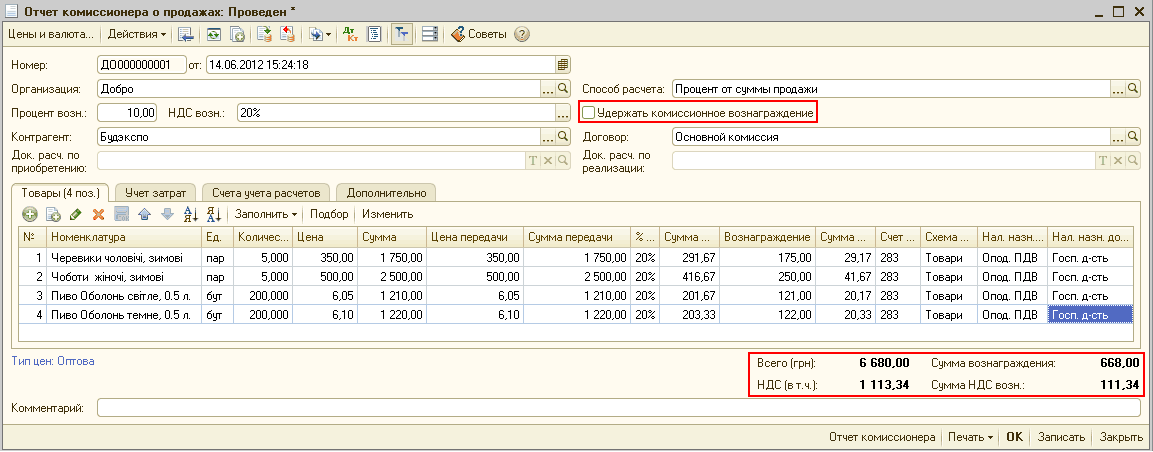
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)

Читати
Матеріал

Малоцінні активи. Заповнення довідників

МШП (малоцінні швидкозношувані предмети) у конфігурації обліковуються як запаси, тобто вони є елементами довідника "Номенклатура" (ТМЦ). Вид елемента довідника визначається в самому довіднику шляхом вибору відповідного виду. Вибір визначає рахунок обліку, на який згодом підуть проводки при оприбуткуванні МШП (у конфігурації рахунок 22).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

1С:Бухгалтерія 8 для України

У 1С:Бухгалтерії 8 для України облік виробничих, загальновиробничих витрат, браку у виробництві, а також облік оборотів адміністративних витрат ведеться в розрізі підрозділів.

Читати
Матеріал

Підготовка відомостей на міжрозрахункову виплату за кількома видами нарахувань

У конфігурації "Зарплата і кадри для бюджетних установ України" (реліз не нижче 1.0.19.2) і конфігурації "Комплексний облік для бюджетних установ України" (реліз не нижче 1.0.20.1) реалізовано можливість підготовки відомості на міжрозрахункову виплату відразу за кількома нарахуваннями.

Читати
Матеріал

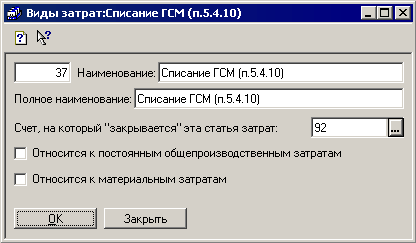
Методика віднесення 50% витрат на валові витрати при купівлі паливно-мастильних матеріалів

Необхідність списання 50% придбаних паливно-мастильних матеріалів (ПММ), що використовуються для утримання, експлуатації та забезпечення основної діяльності, регламентується п.5.4.10 Закону про прибуток.

Читати
Матеріал

Зміна позиції точки актуальності та періодичності зберігання залишків

Під час роботи з конфігураціями, що використовують механізм оперативного обліку, здебільшого ТА рухається вперед у ході проведення документів у реальному часі. Під час проведення документа в реальному часі ТА встановлюється на документ.

Читати
Матеріал

Чому в "Авансовому звіті" під час оприбуткування запасів неможливо вказати рахунок обліку ТМЦ?

Під час проведення документа "Авансовий звіт" як рахунок обліку запасів використовується рахунок, зазначений у картці ТМЦ. Аналогічно, під час переміщення, продажу або списання ТМЦ як рахунок обліку також обирається рахунок, зазначений у картці ТМЦ. Заборона зміни рахунку обліку в документі призначена для зменшення кількості помилок користувачів, пов'язаних із вибором різних рахунків надходження та списання.

Читати
Матеріал

Відображення операцій за договором поруки у кредитора

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).

Читати
Матеріал

Документ "Прибутковий касовий ордер" не формує проводки з ПДВ, якщо як кореспондуючий рахунок вказати рахунок 702

Якщо як кореспондуючий рахунок вказано рахунок 70, то документ "Прибутковий касовий ордер" і не повинен формувати проводки з ПДВ, вони повинні формуватися документом "Роздрібна накладна". Така можливість формування проводки з ПДВ документом "Прибутковий касовий одер" виникає лише в тому разі, якщо значення константи "Проводки по касі лише касовими ордерами" встановлено в значення "Ні", але в самому документі "Прибутковий касовий ордер" не встановлено прапорець "Лише зареєструвати". Але при цьому руйнується цілісність і логіка ведення ділянки продажу товарів у роздріб, прийнята в цій конфігурації (див. докладніше статтю "Відображення продажу в роздріб у конфігурації "Бухгалтерський облік для України"), до того ж проводки з ПДВ формуються з неправильною кореспонденцією — за дебетом рахунку 643, а не 702, як цього вимагають принципи ведення бухгалтерського обліку (виручка від реалізації товарів населенню за готівку та підприємствам і установам у відповідних продажних цінах за безготівковим розрахунком відображається за кредитом субрахунку 702 "Дохід від реалізації товарів". Сума податкових зобов'язань з ПДВ від обороту з продажу товарів (доходу) відноситься на дебет цього субрахунку. Сальдо субрахунку 702 "Дохід від реалізації товарів" показує суму чистого доходу роздрібної торгівлі).

Читати
Матеріал

Сценарії планування

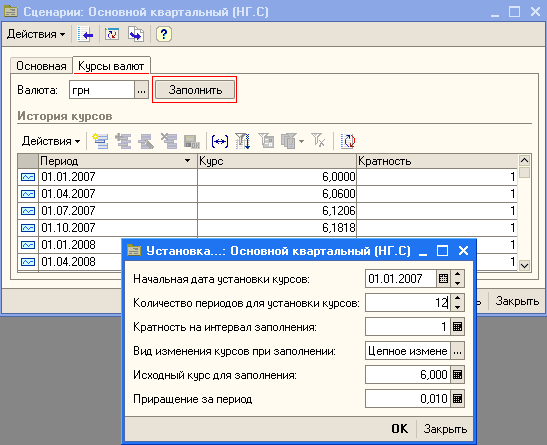
Фінансове планування в підсистемі "Бюджетування" ведеться в розрізі сценаріїв. Сценарій є обов'язковим реквізитом будь-якої бюджетної транзакції.Призначення сценаріїв планування. Реквізити довідника "Сценарії"

Читати
Записатися телефоном