Видача підзвітнику грошових коштів.
Цей розділ навчить вас, як правильно оформлювати видачу підзвітнику грошових коштів, відображати здійснені ним витрати, перераховувати грошові кошти, а також оформлювати звіт про відрядження.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Цей розділ навчить вас, як правильно оформлювати видачу підзвітнику грошових коштів, відображати здійснені ним витрати, перераховувати грошові кошти, а також оформлювати звіт про відрядження.
ЧитатиУ цьому розділі Ви побачите, яким чином використовуються синтетичні рахунки, навчитеся самі створювати рахунки та розглянете їхню ієрархію.План рахунків бухгалтерського обліку. Рахунки та субрахунки. Ієрархія субрахунків
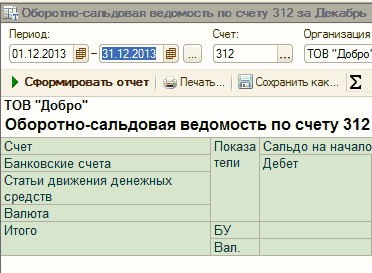
ЧитатиВивчивши цей підрозділ, ви дізнаєтеся, що таке зведені звіти, алгоритм їх побудови та аналіз даних рахунків.<strong>Оборотно-сальдова відомість за рахунком</strong>. Аналіз рахунку
ЧитатиДля введення ОЗ у використання потрібен документ "Введення в експлуатацію ОЗ" (вкладка "ОЗ і НМА Надходження ОЗ"). Цим документом можливо оформити дії трьох видів:
ЧитатиТака ситуація може виникати у разі, якщо в програмі присутні проводки за рахунком 661 "Розрахунки із заробітної плати" з неправильно заповненим або порожнім субконто "Місяць нарахування ЗП". Зазвичай це відбувається під час використання ручних операцій відображення для розрахунку або виплати заробітної плати.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2
ЧитатиУ статті описано порядок списання додаткового капіталу при вибутті ОЗ (продаж, списання) у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна для конфігурацій "Управління торговим підприємством для України", редакція 1.2. і "Управління виробничим підприємством для України", редакція 1.3.Приклад списання основного засобу. Приклад продажу основного засобу
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Закупівля товарів у постачальника. 2. Перенесення заборгованості на поручителя. 3. Оплата первісної заборгованості поручителю. 4. Аналіз стану взаєморозрахунків з контрагентами
ЧитатиАналітика за видами руху грошових коштів не ведеться.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиДля того, щоб визначити собівартість партії, сформованої документом надходження, слід скористатися стандартними аналітичними звітами "Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто".
ЧитатиРозглянемо ситуацію погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті, на прикладі службового відрядження за кордон. Приклад моделювався на типовій конфігурації "Управління торговельним підприємством для України", редакція 1.2. Аналогічний порядок дій застосовний і для типових конфігурацій "Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.3.
Читати