Тема публікацій

Операції

Статті та довідкові матеріали за цією темою.

Матеріал

Виписка податкових документів за операціями роздрібних продажів

У цьому розділі буде розглянуто питання, що стосуються виписки податкових документів за операціями роздрібних продажів.Як виписуються Податкові накладні роздрібним покупцям – платникам ПДВ? Як внести інформацію про роздрібного покупця-платника ПДВ, якому виписується Податкова накладна? Як виписується підсумкова Податкова накладна за операціями роздрібних продажів? Як визначається сума податкових зобов’язань, на яку виписується підсумкова Податкова накладна? Як перевірити, чи правильно визначено суму та дату податкових зобов’язань, за якими виписано підсумкову Податкову накладну? Як визначається номенклатура постачання під час виписки підсумкової Податкової накладної?

Читати
Матеріал

Порядок розрахунку курсової різниці при розрахунках з покупцями

Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Таблиця 1. Післяоплати покупця. Таблиця 2. Аванси покупця

Читати
Матеріал

Основні принципи обліку операцій в іноземній валюті

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.18). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.18), "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.26).Загальні положення

Читати
Матеріал

Надання послуг нерезиденту з ПДВ

Немає можливості відображення ПДВ при наданні послуг нерезиденту, тобто проводку з ПДВ необхідно сформувати за допомогою ручної операції.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Порядок розрахунку курсової різниці при розрахунках з постачальниками

Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Переоцінка розрахункового рахунку. Таблиця 1. Післяоплата постачальнику. Таблиця 2. Аванси постачальнику

Читати
Матеріал

Оформлення повернення товару та грошей при оптовій торгівлі

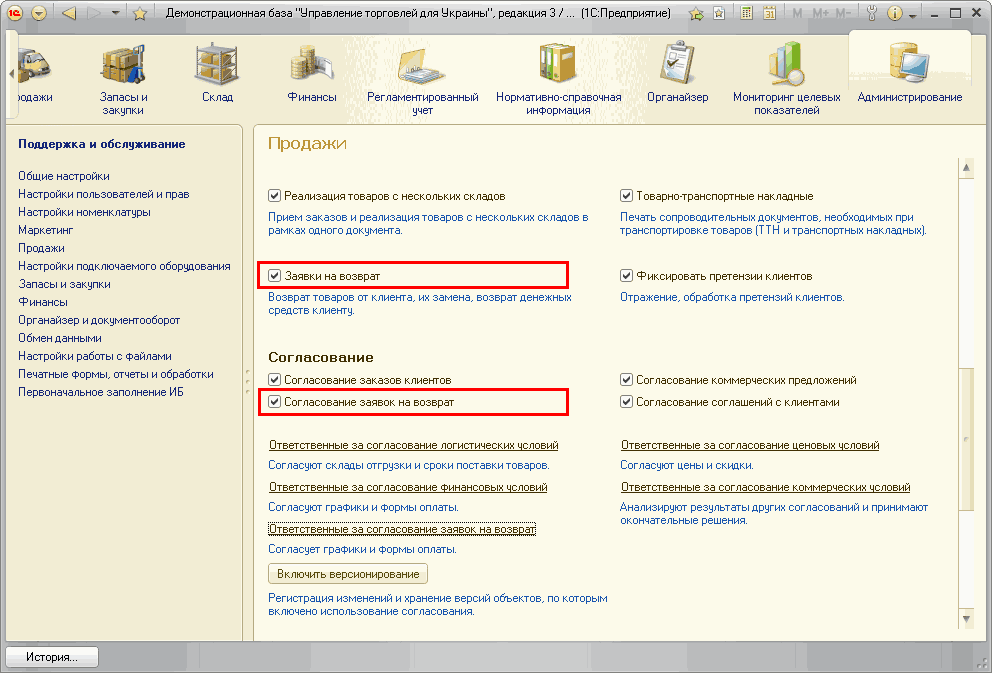
У цьому розділі буде розглянуто приклади оформлення повернення товару та грошей при оптовій торгівлі в програмі Управління торгівлею для України, редакція 3.0. Як оформити повернення товару клієнтом за попередньою заявкою із заміною зіпсованого товару на новий товар? Як оформити повернення товару клієнтом, якщо відомий документ відвантаження, за яким здійснюється повернення товару? Як оформити повернення товару, якщо документ реалізації невідомий? Як оформити повернення грошових коштів клієнту? Як оформити повернення товару постачальнику, якщо клієнт повернув його через низьку якість? Як оформити отримання від постачальника грошових коштів за повернений йому товар?

Читати
Матеріал

Розрахунок курсової різниці за історичним курсом при авансових оплатах постачальнику

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Переміщення товарів між власними організаціями

У цьому розділі розглядаються питання, пов’язані з продажем товарів від імені інших організацій (схема Інтеркампані*) і переміщенням товарів між організаціями торговельного підприємства. Наведені приклади реалізовані в конфігурації Управління торгівлею для України, редакція 3.0.Як оформити переміщення товарів між власними організаціями? Як обмежити список тих організацій, які мають право продавати чужий товар (товар, що належить іншій організації)?

Читати
Записатися телефоном