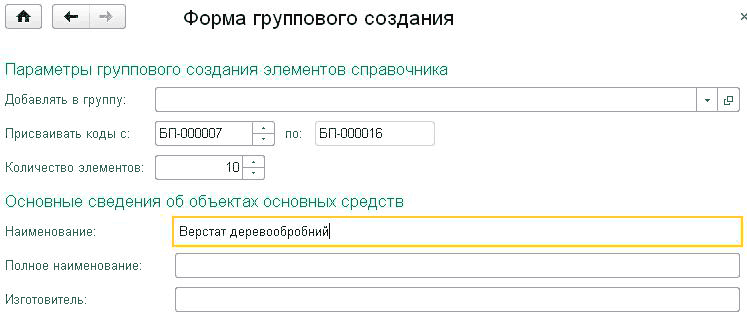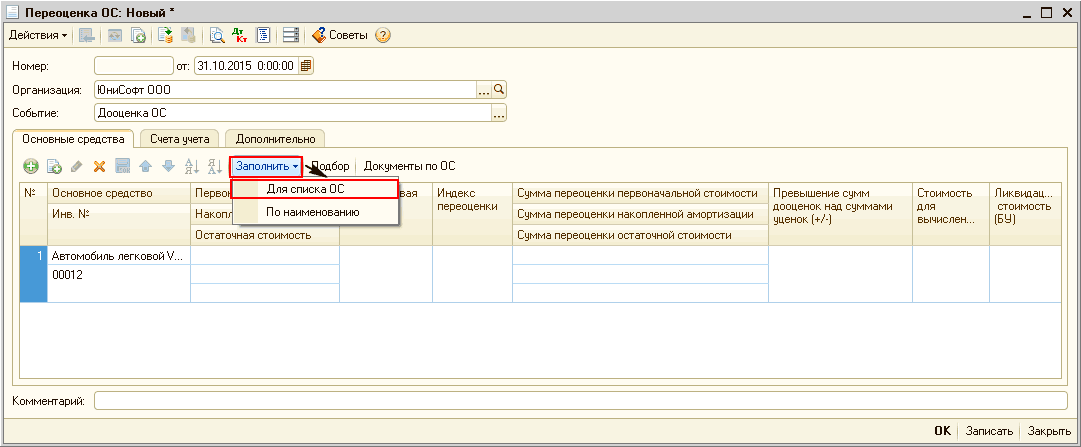
Чому при введенні в експлуатацію об'єктів МНМА за рахунком 1121 не можна вказати їх кількість більше одиниці?
Можливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Можливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
ЧитатиПорядок обліку витрат на поліпшення та ремонт основних засобів регулюється п.14 і п.15 НП(С)БО 7 і залежить від характеру здійснюваних ремонтних робіт та від їх майбутнього економічного ефекту.
ЧитатиДокумент "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.
ЧитатиДо нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
ЧитатиПодатковий облік з податку на прибуток у конфігурації організовано таким чином:Статті податкового обліку. Податковий облік необоротних активів. Облік різниць. Нормовані витрати
ЧитатиУ звіті "Інвентарна картка ОЗ" виводяться всі облікові дані про основні засоби, інформацію про які введено до інформаційної бази.
ЧитатиУ деяких випадках, наприклад, після прокручування форми коліщатком миші або за допомогою смуг прокручування, можливі залишкові дефекти в довільному місці форми. . У застосунку "Intel(R) HD Graphics Control Panel". За допомогою диспетчера пристроїв Windows
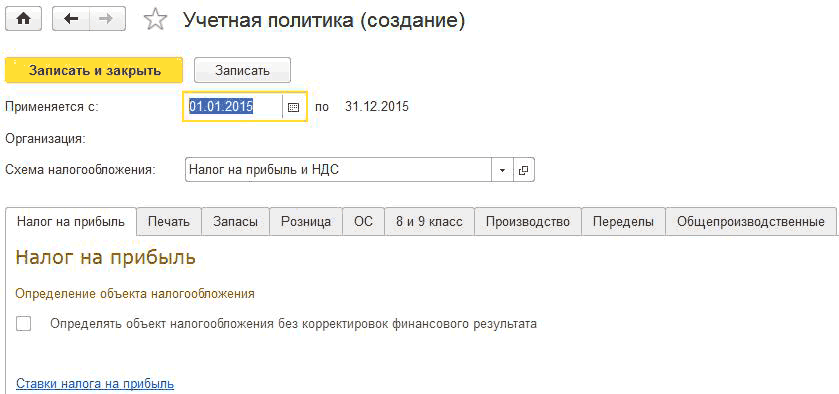
ЧитатиЧинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
ЧитатиУ довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 і «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.
Читати