Нарахування амортизації з одночасним списанням додаткового капіталу
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиУ конфігурації Бухгалтерія для України вносити залишки за капітальними інвестиціями рекомендується за допомогою обробки Введення початкових залишків.I.Приклади відображення операцій з капітальними інвестиціями на етапі їх обліку до введення в експлуатацію. II. Приклади відображення операцій з основними засобами після прийняття до обліку
ЧитатиНадходження різного роду цінностей (ТМЦ, послуг) може бути оформлено такими документами: Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД з імпорту. Пропорційний ПДВ. Визначення частки використання в оподатковуваних операціях. Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях. Перерахунок пропорційного ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ
ЧитатиІз загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації
ЧитатиУ статті розглянуто порядок накопичення витрат на виплату зарплати працівника організації на конкретному об'єкті будівництва з подальшим збільшенням вартості основного засобу.
ЧитатиУ цій статті розглянуто методику налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п. 26 НП(С)БО 7.
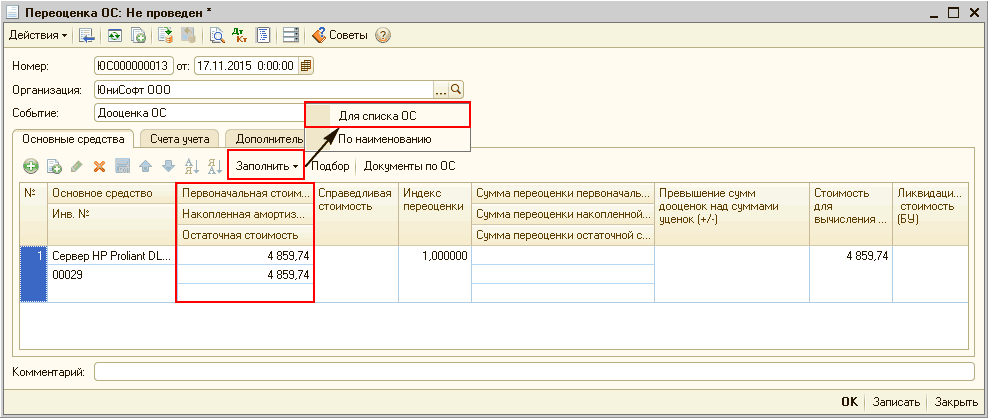
ЧитатиУ статті описано порядок переоцінки основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2, відповідно до п. 16 ? 21 НП(С)БО 7.
ЧитатиРемонт комп'ютера завжди вирізнявся із загального переліку послуг — для того, щоб надавати його, потрібні грамотні фахівці та високий рівень обслуговування, а також уміння правильно почути проблему клієнта. Забезпечити це можуть не всі компанії.
ЧитатиУ цій статті описується методика відображення операцій ремонту основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
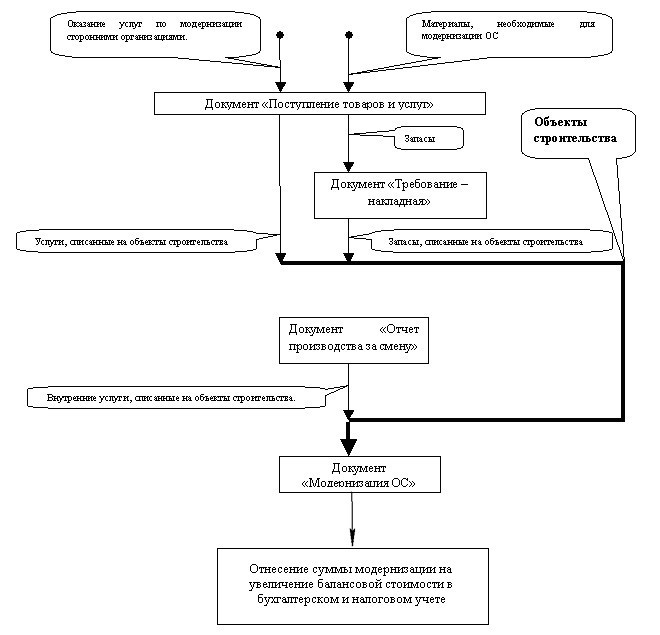
ЧитатиУ цій статті описується методика відображення операцій модернізації основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2.
Читати<em>Область застосування: керований застосунок, звичайний застосунок.</em>Див. також
Читати