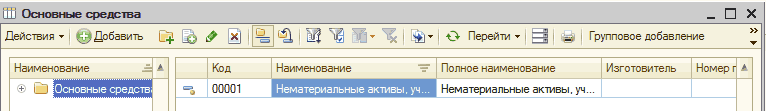
Довідник ОЗ
У цьому розділі Ви дізнаєтеся про основні принципи роботи з довідником ОЗ, навчитеся додавати елементи до довідника, створювати групи та підгрупи, а також зможете правильно й коректно заповнювати дані в програмі.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У цьому розділі Ви дізнаєтеся про основні принципи роботи з довідником ОЗ, навчитеся додавати елементи до довідника, створювати групи та підгрупи, а також зможете правильно й коректно заповнювати дані в програмі.
ЧитатиУ цьому розділі розглядаються основні принципи ведення бухгалтерського та податкового обліку: проводки, розрахунки, документація тощо. Також досліджується структура підприємства та облік персоналу, що теж є важливим.Облік персоналу. Структура підприємства
ЧитатиПісля прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиЗа допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
ЧитатиДля введення ОЗ у використання потрібен документ "Введення в експлуатацію ОЗ" (вкладка "ОЗ і НМА Надходження ОЗ"). Цим документом можливо оформити дії трьох видів:
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.6). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.7). "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.3.15.).Розрахунок амортизації після дооцінки ОЗ з нульовою залишковою вартістю
Читати1.1. Як правило, для синхронізації даних між різними конфігураціями та для організації розподіленої інформаційної бази (РІБ) використовується технологія планів обміну. У цьому випадку часто виникає завдання організації обміну не всіма даними інформаційної бази, а лише частиною даних. Наприклад, дані можуть бути відібрані для надсилання до інших вузлів у розрізі організацій, складів, підрозділів тощо.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).
ЧитатиПри створенні нового підприємства часто у сучасних фахівців виникає питання: "Встановити SAP чи добре всім знайому 1С?". Вибір завжди залишається за самим керівником фірми, але існують як переваги, так і недоліки обох платформ. Наша думка така, що існують ситуації, за яких потрібно застосовувати 1С або навпаки SAP. 1С — це насамперед бухгалтерська система, а SAP — управлінська.
ЧитатиВведення залишків за основними засобами не автоматизоване на рівні документів. Дані вносяться за допомогою ручних операцій, як за бухгалтерським, так і за податковим обліком (див. докладніше).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиДля оприбуткування основних засобів, придбаних через підзвітну особу, слід скористатися такою методикою:
ЧитатиПитанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.
Читати