Параметри аналітичного обліку, спільні для всіх організацій підприємства, встановлюються у формі "Параметри обліку" (меню "Головне —” Налаштування —” Параметри обліку").Банк і каса. Розрахунки з контрагентами. Запаси. Торгівля. Виробництво. План рахунків. Співробітники та зарплата
Для того щоб сума заробітної плати працівника, внутрішнього сумісника, враховувалася під час розрахунку середнього заробітку для відпустки основного працівника, необхідно перевірити, щоб у налаштуваннях регістру відомостей "Параметри розрахунку зарплати організацій" на вкладці "Розрахунок середнього" НЕ було встановлено прапор "Не враховувати сумісників для середніх".
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
У типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення
У типових конфігураціях для бюджетних установ України мова формування друкованих форм, які не регламентовані законодавством, відповідає мові інтерфейсу конфігурації, тобто мові, якою користувач працює з конфігурацією.
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Ця методика застосовна також для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
При нарахуванні заробітної плати в документі "Нарахування зарплати працівникам організацій" буде додано два записи: нарахування погодинної оплати і додаткове нарахування за відрядною оплатою.
Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>
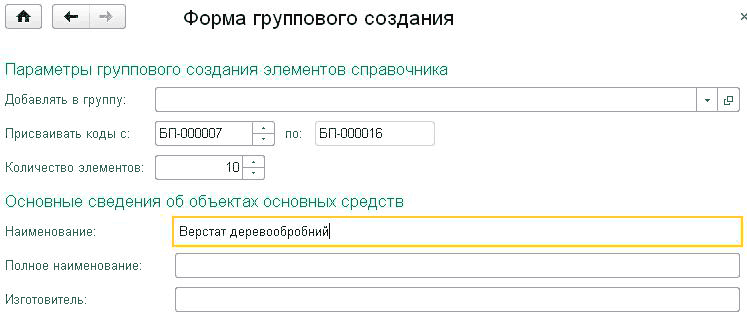
У довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
Для формування платіжних доручень щодо перерахування утримань за профспілковим внеском на різні розрахункові рахунки різних банків необхідно групувати співробітників за розрахунковими рахунками банків і оформляти різні відомості з виплати зарплати документами "Зарплата до виплати організацій". Докладніше про це написано в консультації "Як відобразити перерахування ПДФО на різні рахунки різних банків?".