Параметри обліку
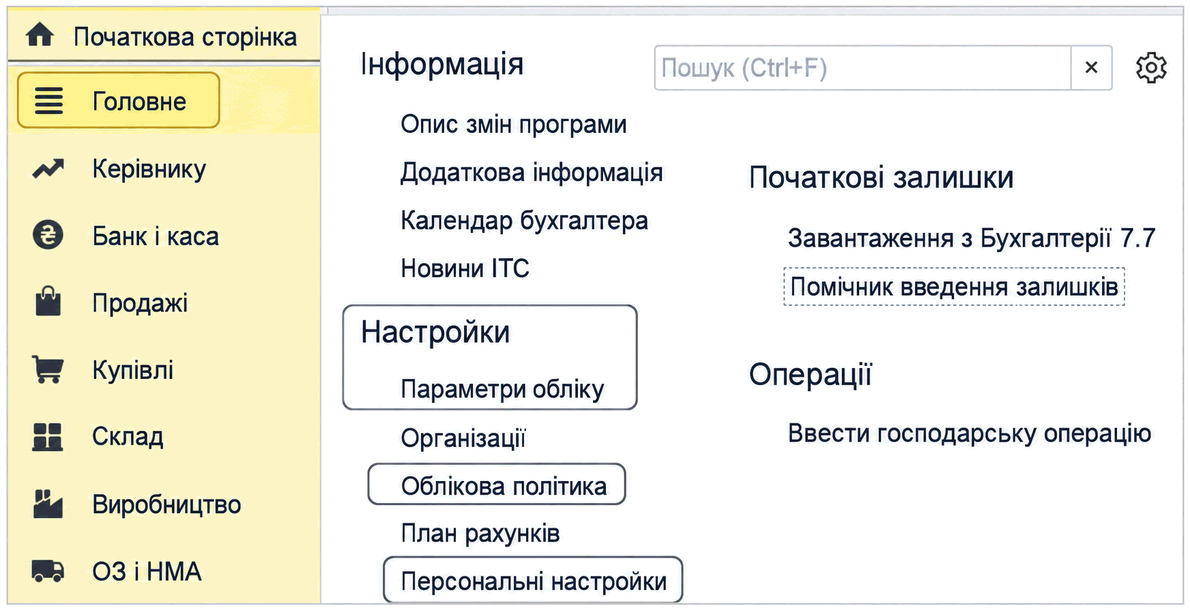
Описано параметри BAS Бухгалтерія, що визначають аналітичний облік запасів, контроль залишків, облік тари й бланків, а також налаштування роздрібної та комісійної торгівлі.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано параметри BAS Бухгалтерія, що визначають аналітичний облік запасів, контроль залишків, облік тари й бланків, а також налаштування роздрібної та комісійної торгівлі.
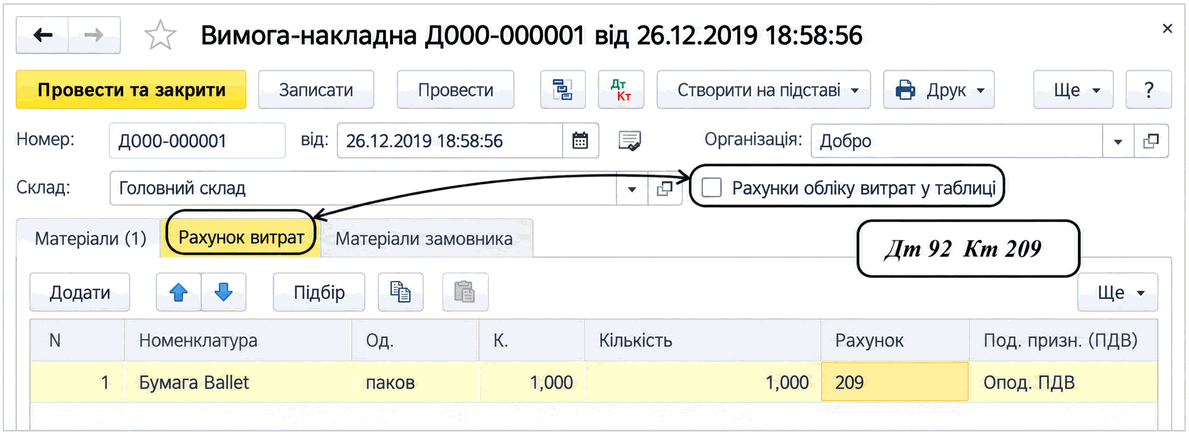
ЧитатиДокумент «Вимога-накладна» використовується для списання запасів на виробничі, поточні та інші витрати. Описано налаштування рахунків витрат, податкового призначення ПДВ і відображення матеріалів в обліку.
ЧитатиПрактична карта розвитку бухгалтера: від бази обліку й первинки до ПДВ, зарплати та повного циклу — з навчальним кейсом, критерієм готовності й межею відповідальності на кожній станції.. Коротка відповідь: одного обов’язкового порядку немає. Карта метро компетенцій. Пересадочна станція «База»: чотири питання до кожної операції. Маршрут A: первинка → банк → взаєморозрахунки. Маршрут B: від бази до ПДВ. Маршрут C: від бази до зарплати й кадрових даних. Фінішна пересадка: повний цикл — це зв’язки, а не кількість кнопок. Таблиця станцій: що саме має бути перевірено. Три профілі читача: як обрати послідовність без рейтингування. План на 90 днів: етапи, а не календарна гарантія. Що покласти в портфель практики. П’ять помилок, які закривають пересадку. Як зрозуміти, яка станція наступна
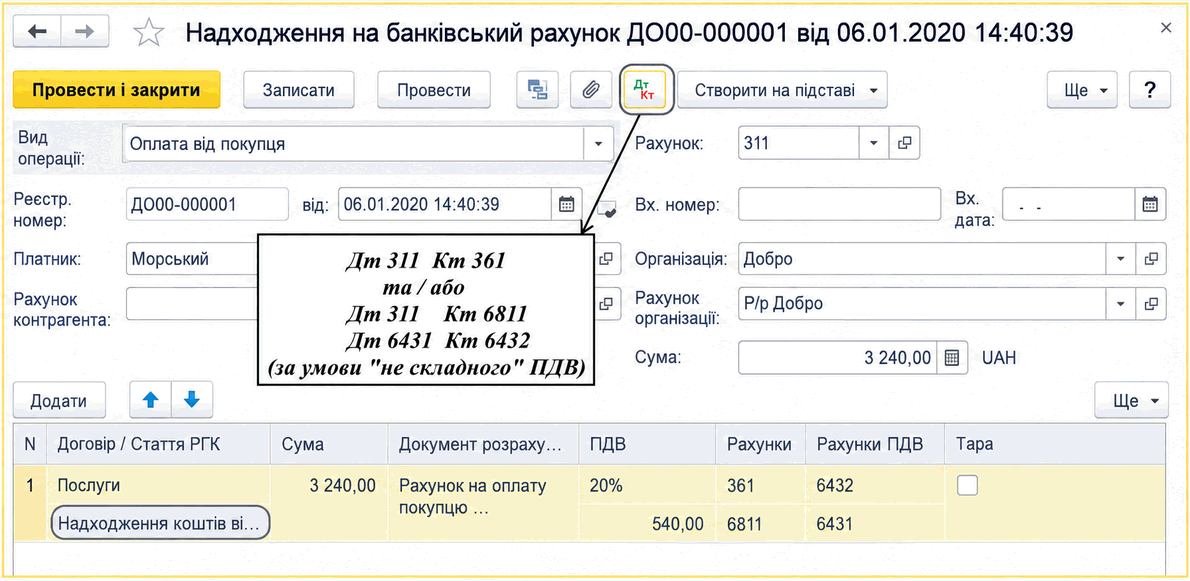
ЧитатиОписано відображення надходжень безготівкових коштів документом «Надходження на банківський рахунок», вибір виду операції, документів розрахунків і кореспондуючих рахунків для різних операцій.. Оплата від покупця. Інші операції
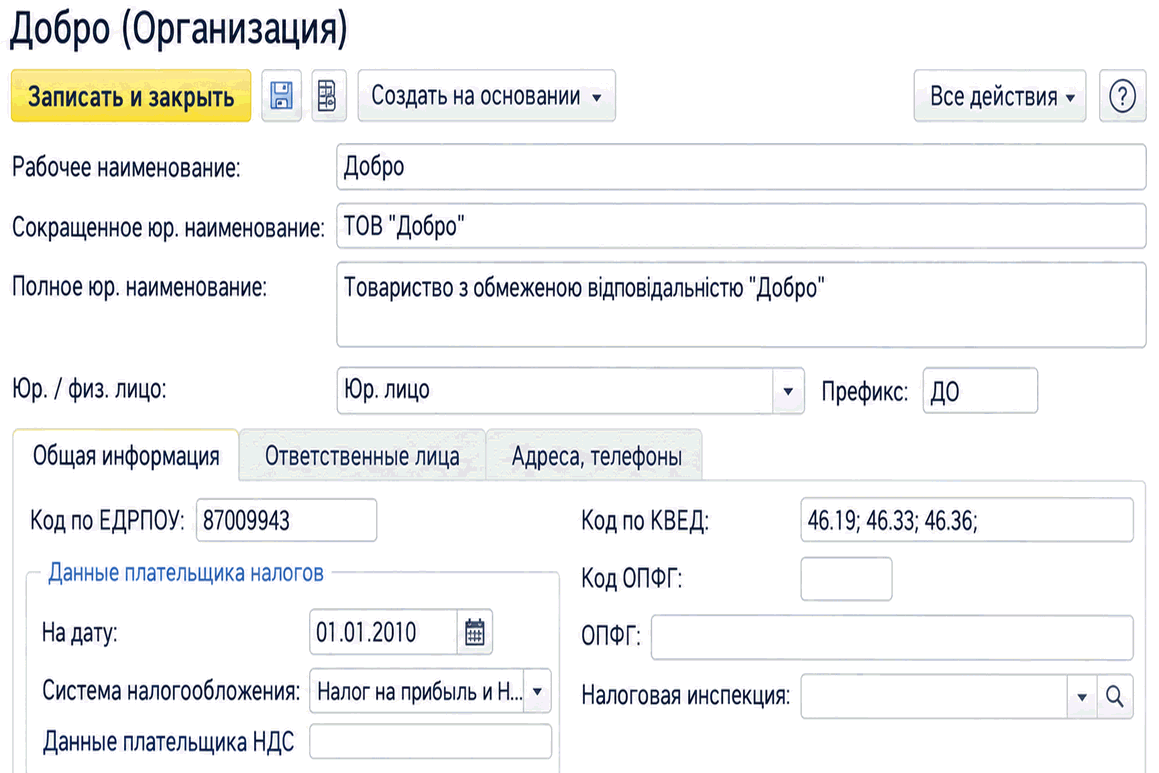
ЧитатиОпис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
ЧитатиОписано оформлення придбання, переміщення, повернення та продажу устаткування в BAS Бухгалтерія, а також облік додаткових і митних витрат та зміну податкового призначення ПДВ.
ЧитатиОписано створення та облік документа «Податкова накладна», а також оформлення додатків № 1 і № 2 для часткових поставок і коригування показників.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
ЧитатиОписано способи створення та заповнення документа «Податкова накладна», його реєстрацію в ЄРПН і параметри номенклатури. Розглянуто спеціальні види операцій, невидачу покупцеві та продаж нижче звичайної ціни.
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
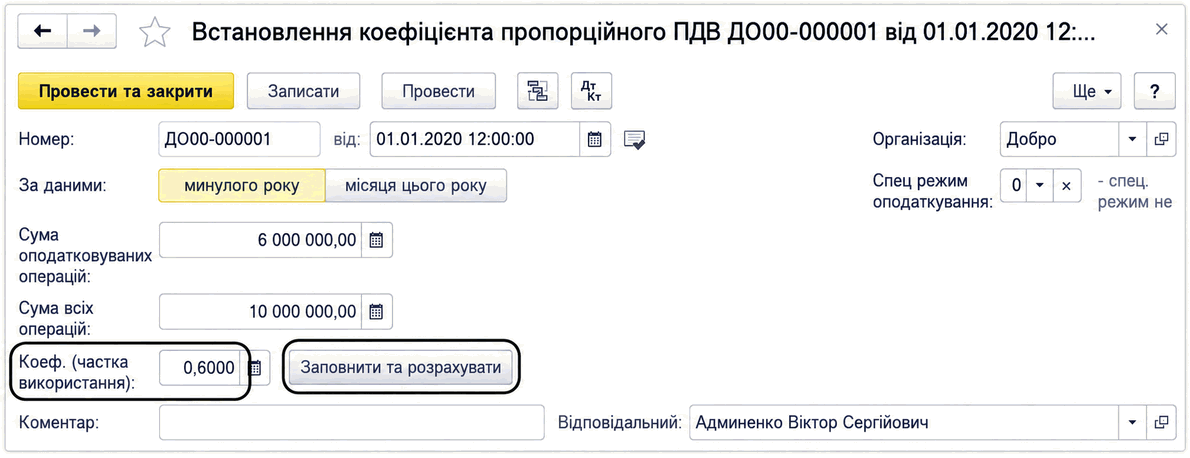
ЧитатиДокумент дає змогу встановити коефіцієнт для пропорційного розподілу ПДВ. Його можна розрахувати за даними продажів минулого року або місяця чи ввести вручну.
ЧитатиРозбираємо чинне оподаткування міжнародних посилок і доопрацьований пакет законопроєктів: де сьогодні працює межа 150 євро, як пропонують стягувати ПДВ із дистанційних покупок, що означає виняток для некомерційних відправлень до 45 євро та які процеси варто підготувати покупцям, продавцям, маркетплейсам і логістичним операторам.. Що саме сталося у вересні. Чинний режим: як рахувати сьогодні. Що пропонує новий пакет. Порівняння без юридичного туману. Як можуть змінитися процеси покупця. Що варто підготувати продавцю та маркетплейсу. Що зміниться для поштового або експрес-оператора. Завдання для бухгалтера й фахівця з облікової системи. Що робити вже зараз: короткий план. Практичний висновок
ЧитатиПрактичний матеріал станом на 11 вересня 2026 року про те, як перевірити код і технічні характеристики енергообладнання до відвантаження, правильно заявити митну пільгу, не переносити її на внутрішню купівлю в Україні та сформувати первісну вартість активу після імпорту й монтажу.. Що саме діє станом на 11 вересня 2026 року. Чому назви «генератор» або «акумулятор» недостатньо. Таблиця перевірки: обладнання → код → умова → документ → облік. Пакет документів, який треба зібрати до відвантаження. Як заявити пільгу в митній декларації. Імпортна пільга не переходить на внутрішню купівлю в Україні. Первісна вартість після імпорту: не дорівнює митній вартості. Введення в експлуатацію: дата, після якої змінюється облік. Як організувати операцію в BAS або 1С без втрати доказів. Помилки, через які пільга перетворюється на донарахування. Фінальний чек-лист перед оплатою та митним оформленням. Практичний висновок
Читати