Основні принципи податкового обліку
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
Завдання та організація податкового обліку
Завдання та організація податкового обліку
Завданнями податкового обліку в конфігурації є:
- реєстрація господарських операцій у податковому обліку;
- автоматичне заповнення податкових декларацій.
Документи в конфігурації, як правило, одночасно відображаються в бухгалтерському та податковому обліку.
Основні податки
Основними податками в конфігурації називаються податки, які сплачують організації компанії та облік яких охоплює значну кількість господарських операцій. Тобто для їх коректного розрахунку необхідно не лише складати податкову декларацію наприкінці періоду, а й детально обліковувати господарські операції. Для таких податків, як правило, потрібні спеціальні аналітичні ознаки відображення господарських операцій і власна оцінка активів та зобов'язань, незалежна від бухгалтерського обліку.
Основні податки, що підтримуються в конфігурації:
- Податок на прибуток.
- ПДВ.
- Єдиний податок з юридичних осіб та фізичних осіб – суб'єктів підприємницької діяльності (ФО СПД).
- У подальшому описі під податковим обліком, якщо не зазначено інше, мається на увазі облік податку на прибуток.
Параметри податкового обліку
Параметри нормативної бази податкового обліку жорстко регламентовані нормативними документами та є однаковими для всіх без винятку підприємств, наприклад ставки Єдиного податку та норми оплати добових нерезидентам.
Регістр відомостей Параметри податкового обліку (меню Довідники – Податки – Параметри податкового обліку) у більшості випадків заповнюється автоматично та не потребує ручного коригування.
Схеми оподаткування
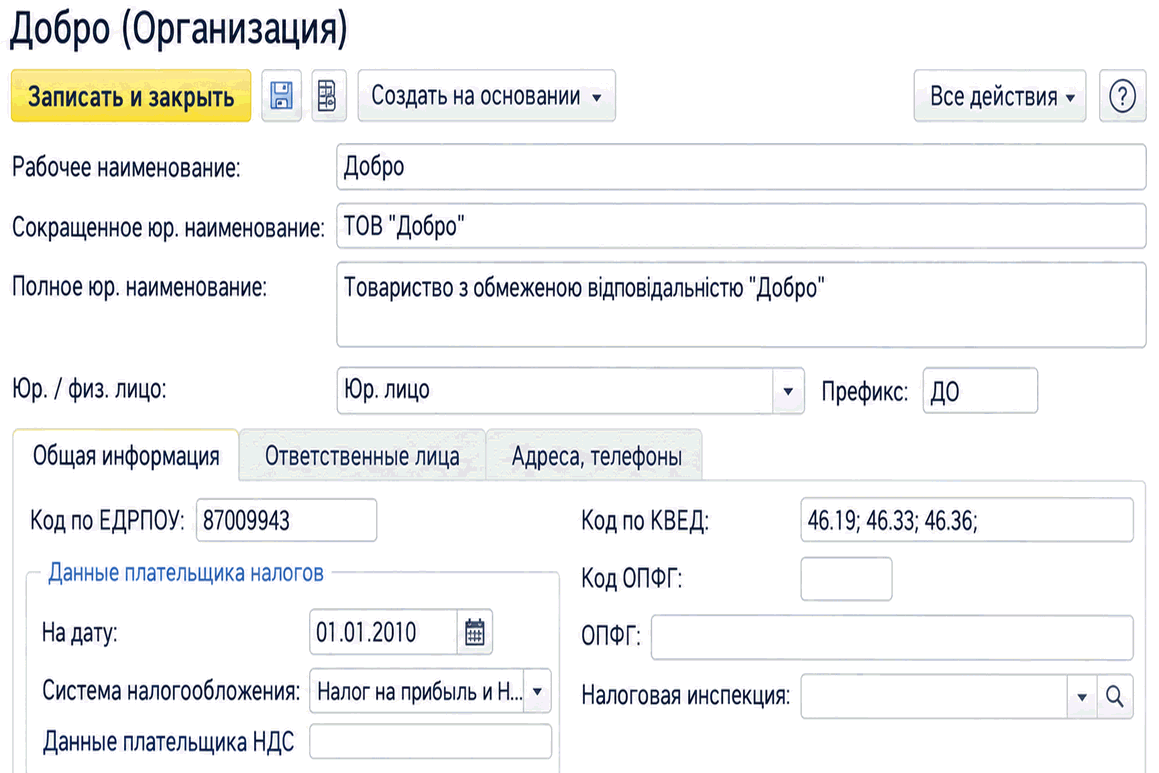
Схеми оподаткування використовуються для визначення того, платником яких основних податків є організація та її контрагенти. Залежно від схеми податкового обліку організації податковий облік у відповідній підсистемі ведеться або не ведеться. У конфігурації передбачено п'ять визначених схем:
- Податок на прибуток + ПДВ
- Податок на прибуток без ПДВ
- Єдиний податок + ПДВ
- Єдиний податок без ПДВ
- Не платник – не платник податку на прибуток, ПДВ та єдиного податку (використовується для контрагентів-нерезидентів тощо)
Слід зазначити, що Єдиний податок застосовується як до фізичної особи – платника єдиного податку, так і до юридичної особи, залежно від того, ким є організація.
Схема податкового обліку організації задається в її обліковій політиці.
Під час роботи з конфігурацією може виникнути потреба змінити схему оподаткування організації. У такому разі необхідно привести накопичену інформацію про податкові активи та зобов'язання організації у відповідність до нової схеми. Під час зміни ознаки обліку за єдиним податком додаткові дії не потрібні, оскільки єдиний податок розраховується за операціями оплати, тобто податкова оцінка активів і зобов'язань не потрібна. У разі зміни ознаки ведення обліку з податку на прибуток і ПДВ необхідно скоригувати дані про активи та зобов'язання. Коригування виконується універсальним документом Операція, при цьому слід виконати такі дії:
- у разі вимкнення обліку податку – очистити (обнулити) всі накопичені дані регістрів про активи та зобов'язання за вимкненим податком.
- у разі увімкнення – внести до регістрів податкову оцінку активів і зобов'язань.
Для контрагента також можна задати схему оподаткування, скориставшись відповідним регістром відомостей.
У певних випадках під час зміни схеми оподаткування організації доцільно створити в довіднику Організації нову організацію з тими самими реєстраційними кодами, ввести залишки та надалі вести облік для нової організації.