Переоцінка основних засобів
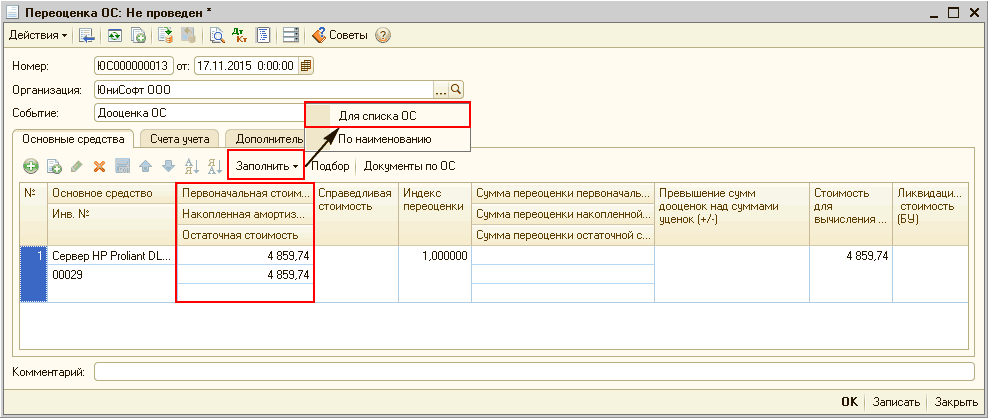
У статті описано порядок переоцінки основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2, відповідно до п. 16 ? 21 НП(С)БО 7.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У статті описано порядок переоцінки основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2, відповідно до п. 16 ? 21 НП(С)БО 7.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиОплата споживачу (клієнту) проводиться за безготівковою калькуляцією, або (і) через касу. Необхідно акцентувати, що в документах, що стосуються оплати, необхідно вказувати тип дії "Оплата постачальнику".
ЧитатиСтруктура роботи цього розділу аналогічна дії приймання на комісію:
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.18). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.18), "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.26).Загальні положення
Читатиознайомившись із цим текстом, дізнаєтеся, як ведеться облік роздрібної торгівлі, навчитеся проводити операції роздрібної торгівлі.Надходження товарів у роздріб
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Переоцінка розрахункового рахунку. Таблиця 1. Післяоплата постачальнику. Таблиця 2. Аванси постачальнику
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
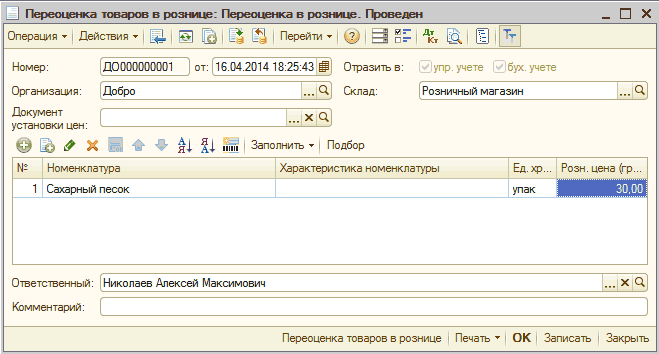
Читатиознайомившись із цим текстом, ви навчитеся, як встановлювати ціни та як проводити переоцінку в роздрібній торгівлі.
Читатиознайомившись із цим текстом, дізнаєтеся, як здійснити переоцінку товарів у роздрібній торгівлі, які документи при цьому використовуються.
ЧитатиУ конфігурації "Управління невеликою фірмою для України" валюту ведення обліку користувач може обирати самостійно, на відміну від, наприклад, конфігурації "1С:Бухгалтерія для України ”, де валютою ведення бухгалтерського обліку може бути лише національна, наприклад українська гривня.Зміст. Що таке курсова різниця? У який момент часу здійснюється переоцінка? Які активи та зобов'язання переоцінюються в конфігурації? Як відображається курсова різниця в обліку? Як розраховується курсова різниця в конфігурації? Приклад обліку курсової різниці в конфігурації
Читати