Тема публікацій

Підприємство

Довідкові матеріали за цією темою.

254 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Обробка "Перенесення даних з 1С:Бухгалтерії для бюджетних установ 7.7" припиняє роботу на етапі "Вивантаження даних" з повідомленням "Перевірте коректність даних в інформаційній базі, з якої здійснюється перенесення інформації". З чим пов'язана проблема?

Для перенесення даних із конфігурації "Бухгалтерський облік для бюджетних установ України" версії 7.7 у конфігурації для бюджетних установ на платформі 1С:Підприємство 8 необхідно, щоб у базі 7.7 були розраховані бухгалтерські підсумки по квартал, у якому знаходиться дата, на яку будуть переноситися залишки.

Читати
Матеріал

Чи реалізовано можливість автоматичного перенесення даних (довідкової інформації, залишків) з інших конфігурацій?

У типових конфігураціях "Комплексний облік для бюджетних установ України" і "Бухгалтерія для бюджетних установ України" реалізовано імпорт даних (довідкової інформації та початкових залишків) із конфігурації "1С:Бухгалтерія 7.7 для бюджетних установ України". Детальніше про це написано у статті "Механізм переходу з "Бухгалтерії 7.7 для бюджетних установ України" на 1С:Підприємство 8 для бюджетних установ України".

Читати
Матеріал

Чому при розрахунку індексації зарплати для нового працівника не враховується дата прийняття його на роботу?

Відповідно до Порядку 1078 обчислення індексу споживчих цін для проведення індексації здійснюється не індивідуально для кожного працівника залежно від прийняття його на роботу та зростання його доплат і надбавок, а з моменту останнього перегляду тарифної ставки (окладу) для штатної одиниці.

Читати
Матеріал

Документальне оформлення відряджень

Як і будь-яка господарська операція, службове відрядження працівника має бути належним чином оформлене, щоб уникнути претензій з боку контролюючих органів. Більше того, витрати на відрядження (проїзд, проживання тощо), за винятком добових, згідно з пп.170.9.1 ст.170 ПКУ не є об’єктом оподаткування ПДФО за умови їх підтвердження первинними документами із зазначенням у них розміру понесених витрат. Прикладами таких підтвердних документів є транспортний квиток, рахунок, багажна квитанція, страховий поліс тощо.Завдання на відрядження. Наказ на відрядження. Кошторис витрат на відрядження. Документи для продовження строків відрядження. Посвідчення про відрядження. Журнал реєстрації відряджень. Звіт про виконання завдання. Документи, що встановлюють зв’язок відрядження з господарською діяльністю підприємства. Звіт про використання грошових коштів, виданих на відрядження або під звіт

Читати
Матеріал

Додавання кнопки виклику Плану рахунків на панель інструментів

Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3). <table class="important" border="0" width="90%"> <tbody> <tr> <td><strong>Зверніть увагу!</strong><br />У конфігурації «Бухгалтерія для України» для зручності доступу до документів, довідників і звітів розроблена «Панель функцій», яка автоматично відкривається під час запуску конфігурації. На вкладці «Підприємство» у групі «Плани рахунків» за допомогою кнопок швидкого доступу можна відкрити План рахунків бухгалтерського та податкового обліку.</td> </tr> </tbody> </table>

Читати
Матеріал

Обробка для видалення налаштувань за замовчуванням стандартних реквізитів і стандартних табличних частин із файлів XML вивантаження конфігурації

Обробка видаляє з файлів XML вивантаження, що відповідають об'єктам метаданих, налаштування за замовчуванням стандартних реквізитів і стандартних табличних частин. Значеннями налаштувань за замовчуванням для стандартних реквізитів і стандартних табличних частин називаються значення, які вивантажуються в XML усередині тегів <strong>StandardAttributes</strong> і <strong>StandardTabularSections</strong>, якщо користувач не вносив змін до налаштувань стандартних реквізитів або стандартних табличних частин.

Читати
Матеріал

Звітність до Фонду соціального страхування з тимчасової непрацездатності

Відповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи

Читати
Матеріал

Як вказати, що склад є адресним?

Для того щоб вказати, що склад є адресним, необхідно в картці складу (розділ "Нормативно-довідкова інформація" - панель навігації "Підприємство" - "Склади (складські території)") на вкладці "Ордерна схема та структура" у рядку "Комірки" вибрати значення "Використовувати для довідкового зберігання номенклатури".

Читати
Матеріал

Відображення в обліку операцій фінансового лізингу у лізингоодержувача

У цій статті описано методику оформлення операцій фінансового лізингу в обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Амортизація основних засобів та інші необоротні активи

Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації

Читати
Матеріал

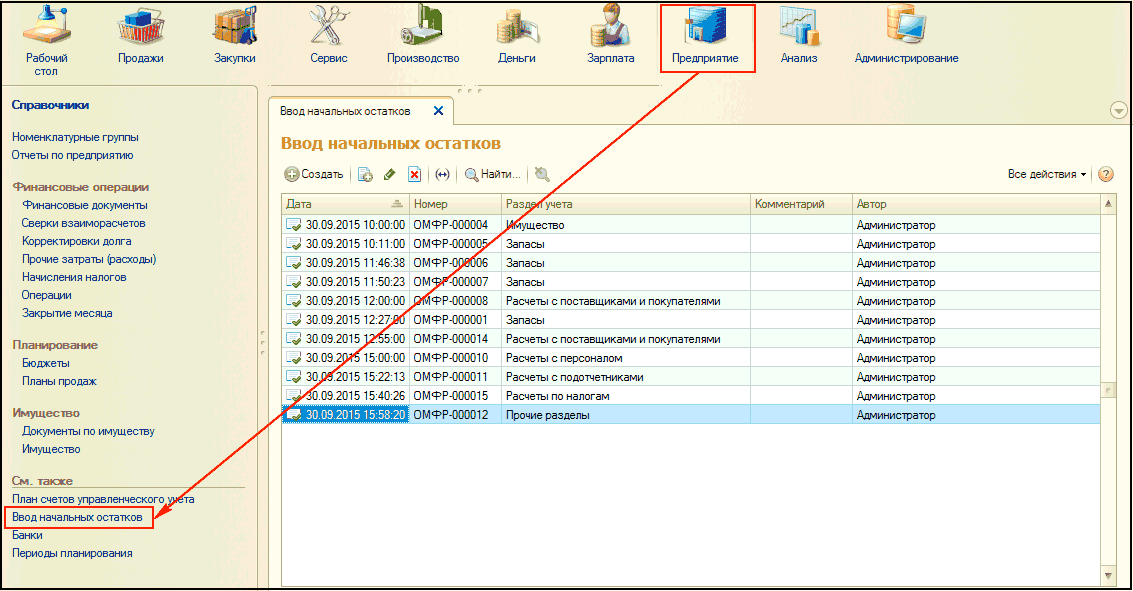
Введення початкових залишків у конфігурації Управління невеликою фірмою для України

Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>

Читати
Записатися телефоном