Тема публікацій

Податкове призначення

Довідкові матеріали за цією темою.

93 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

План рахунків

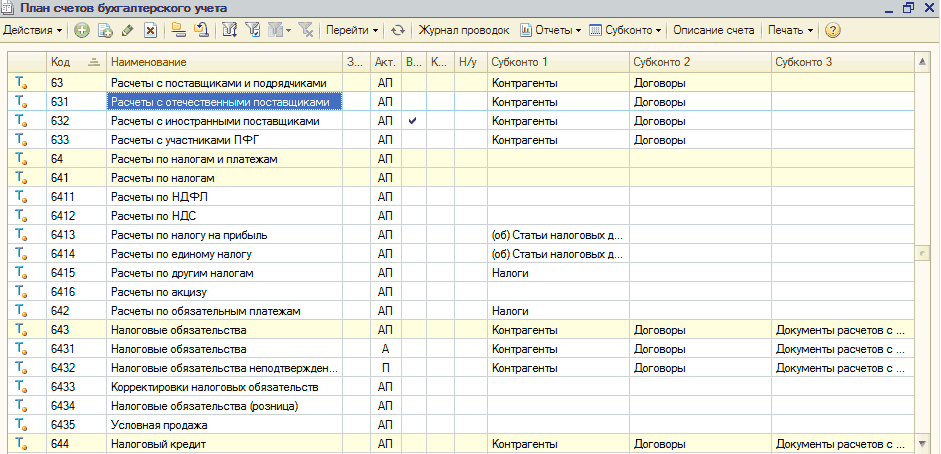
План рахунків виступає угрупованням рахунків бухгалтерського обліку. Додавати рахунки до плану рахунків не дозволяється, але можна за потреби додавати субрахунки або позабалансові рахунки бухгалтерського обліку. Структура плану рахунків і наперед визначені рахунки вносяться в режимі конфігурування. Для кожного плану рахунків може бути організована довільна ієрархія субрахунків. Загальна довжина коду не може перевищувати 50 символів, при цьому в нумерації рахунків може застосовуватися довільна комбінація цифр і букв. Але якщо подивитися з іншого боку, то число субрахунків у рахунку не може бути більше 24 (1 символ рахунку, 24 символи субрахунків і 24 роздільники субрахунків, разом 50 символів)

Читати
Матеріал

Облік необоротних активів і малоцінних активів: загальна нормативно-довідкова інформація

Довідник "Способи відображення витрат за амортизацією та поліпшенням" призначений для зберігання рахунків і аналітики витрат для відображення операцій нарахування амортизації НА будь-якого виду, накопичення витрат на поліпшення та ремонти НА, введення в експлуатацію МШП.

Читати
Матеріал

Практикум: загальносистемні механізми та принципи 1С:Бухглатерії 8.2

Доступ: Сервіс - Управління користувачами та доступом - Список користувачівАвторизація доступу до інформаційної бази. Завдання №1. Створення користувача. НСІ про організацію. Завдання №2. Інформація про організацію. Завдання №3. Інформація про структуру організації. Завдання №4. Довідник "Фізичні особи ". Завдання №5. Довідник "Склади (Місця зберігання) ". Завдання №6. Довідник "Класифікатор одиниць виміру. Завдання №7. Довідник "Банки ". Завдання №8.Інформація про банківський рахунок організації. Завдання №9. Довідник "Посади організацій ". Завдання №10. Інформація про відповідальних осіб організації. Налаштування обліку та програми. Завдання №11. Налаштування параметрів обліку. Завдання №12. Налаштування програми. Завдання №13. Налаштування облікової політики. Завдання №14. Налаштування користувача. НСІ про контрагентів і номенклатуру. Завдання №15. Довідник "Контрагенти ". Завдання №16. Довідник "Номенклатурні групи ". Завдання №17. Довідник "Номенклатура ". Завдання №18. Налаштування заповнення реквізитів "За замовчуванням "

Читати
Матеріал

Додатковий практикум: облік ПДВ

Дод. завдання №1 Податковий кредит. Дод. завдання №2 Податкові зобов'язання. Пропорційне віднесення ПДВ на кредит. Дод. завдання №3 Визначення частки використання в оподатковуваних ПДВ операціях. Дод. завдання №4 Довідкова інформація. Дод. завдання №5 Купівля ТМЦ для неоподатковуваної ПДВ діяльності. Дод. завдання №6 Купівля ТМЦ для оподатковуваної та неоподатковуваної ПДВ діяльності. Дод. завдання №7 Реалізація. Дод. завдання №8 Використання ТМЦ у господарській діяльності

Читати
Матеріал

Практикум: облік доходів, витрат і прибутку

Налаштування обліку та НДІ. Завдання №1. Довідник "Податкові призначення активів і витрат ". Завдання №2. Регістр даних "Ставки податку на прибуток". Завдання №3. Довідник "Статті витрат". Завдання №4. Довідник "Контрагенти". Завдання №5. Довідник "Номенклатурні групи". Завдання №6. Довідник "Номенклатура". Податковий облік ТМЦ. Завдання №7. Купівля ТМЦ. Завдання №8. Зміна податкового призначення ТМЦ. Завдання №9. Продаж ТМЦ. Завдання №10. Використання ТМЦ на власні потреби. Податковий облік витрат. Завдання №11.Купівля послуг у резидента України. Завдання №12. Введення курсів валют. Завдання №13. Купівля послуг у нерезидента. Завдання №14. Витрати на відрядження. Завдання №15. Послуги ТЗР. Завдання №16. Аналіз накопичених витрат

Читати
Матеріал

Особливості введення залишків при переході в режим розширеної аналітики

Перехід у режим розширеної аналітики здійснюється у формі "Зміна параметрів обліку", розділ "Витрати та собівартість".Введення залишків за розділом обліку «МПЗ». Введення залишків за розділом «Передані товари». Введення залишків за розділом «Матеріали в експлуатації». Введення залишків за розділом «Витрати». Введення залишків за розділом «Напрацювання»

Читати
Матеріал

Основні принципи податкового обліку взаєморозрахунків

У конфігурації для всіх договорів купівлі-продажу ведеться податковий облік за такими принципами:Відображення операцій продажу в регістрах податкового обліку взаєморозрахунків. Приклад 1. Торгівля на умовах відстрочення платежу.. Приклад 2. Торгівля на умовах повної передоплати. Приклад 3. Торгівля на умовах поетапної оплати, виписування податкових документів при закритті періоду. Відображення операцій придбання в регістрах податкового обліку взаєморозрахунків

Читати
Матеріал

Введення початкових залишків незавершеного виробництва.

У статті детально розглядається процедура введення залишків за незавершеним виробництвом. Всебічно розглянуті такі операції: особливості введення залишків як підприємствами, так і підприємцями, які перебувають на єдиному податку, а також додавання нового документа "Введення початкових залишків".

Читати
Матеріал

Введення початкових даних щодо капітальних інвестицій

У статті розглянуто процедуру введення залишків за капітальними інвестиціями. Для введення початкових залишків рекомендується використовувати спеціалізовану форму введення залишків (меню Підприємство- Введення початкових залишків)

Читати
Записатися телефоном