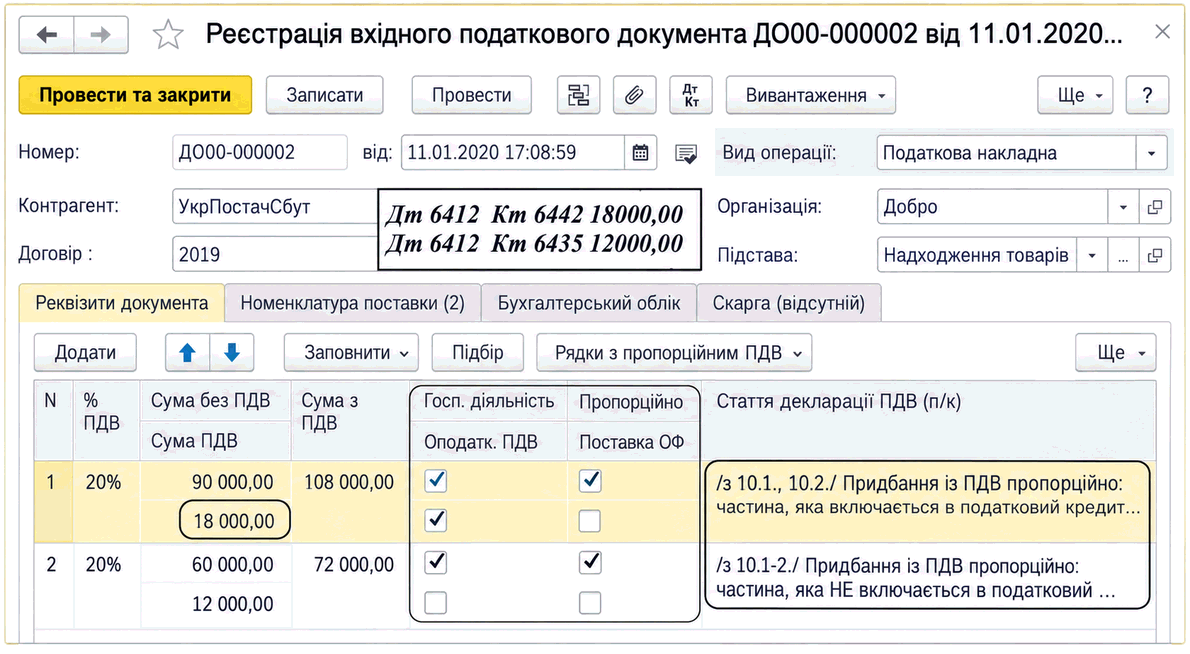
Відображення у податкових документах
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано відображення пропорційного ПДВ у податкових документах: розподіл сум у РВПД та нарахування податкових зобов’язань документом «Податкова накладна» з видом операції «Умовний продаж».
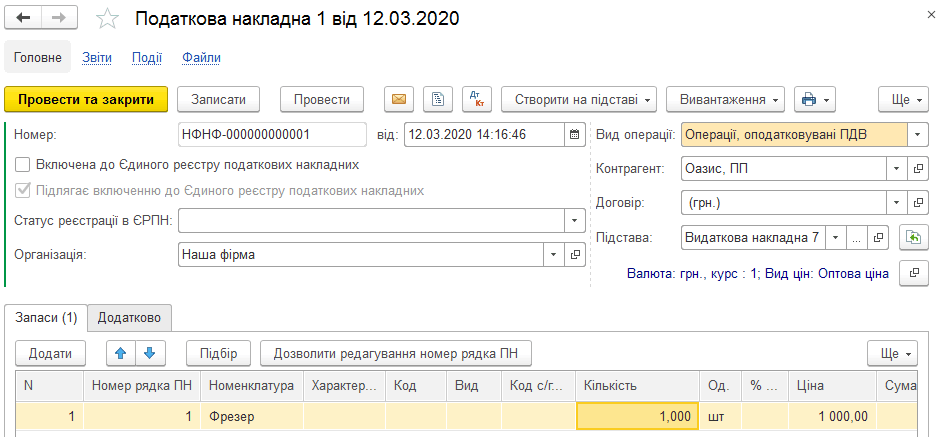
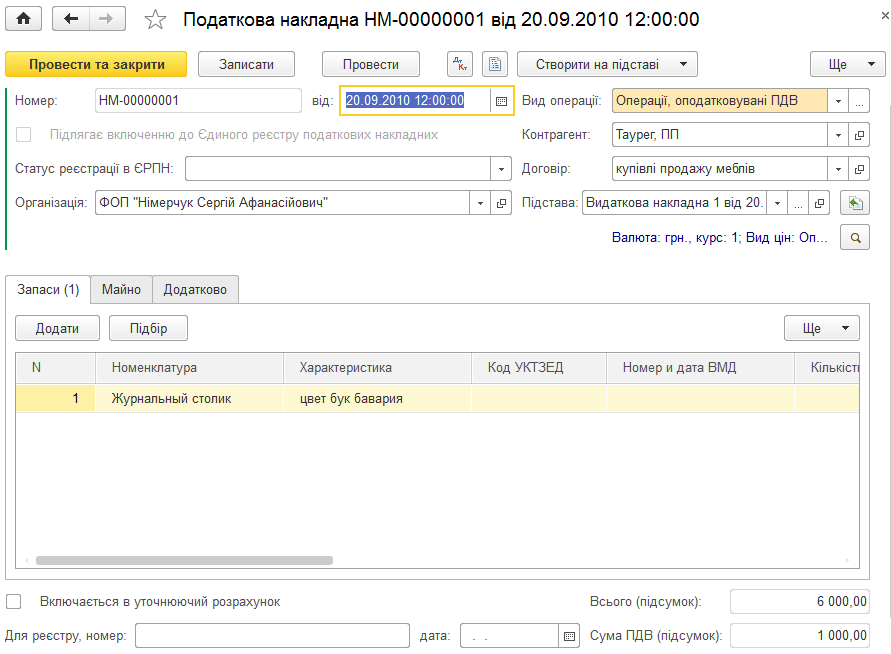
ЧитатиОписано створення та облік документа «Податкова накладна», а також оформлення додатків № 1 і № 2 для часткових поставок і коригування показників.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
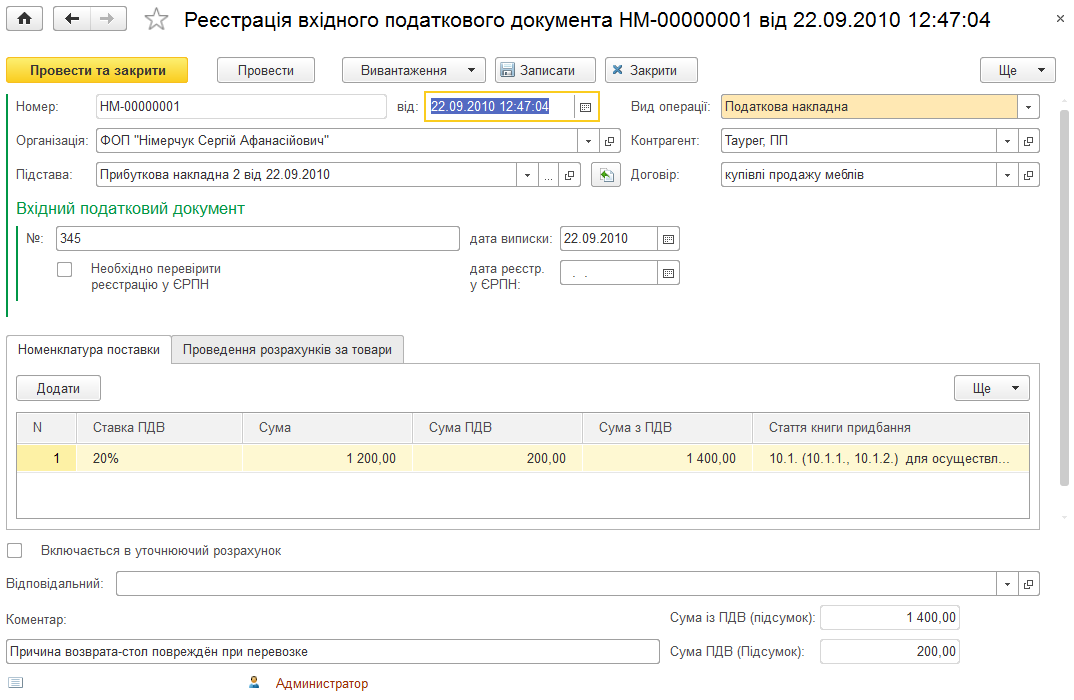
ЧитатиОписано створення документа «Реєстрація вхідного податкового документа» на підставі прибуткової накладної та відомості, які містить його форма.
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
ЧитатиОписано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
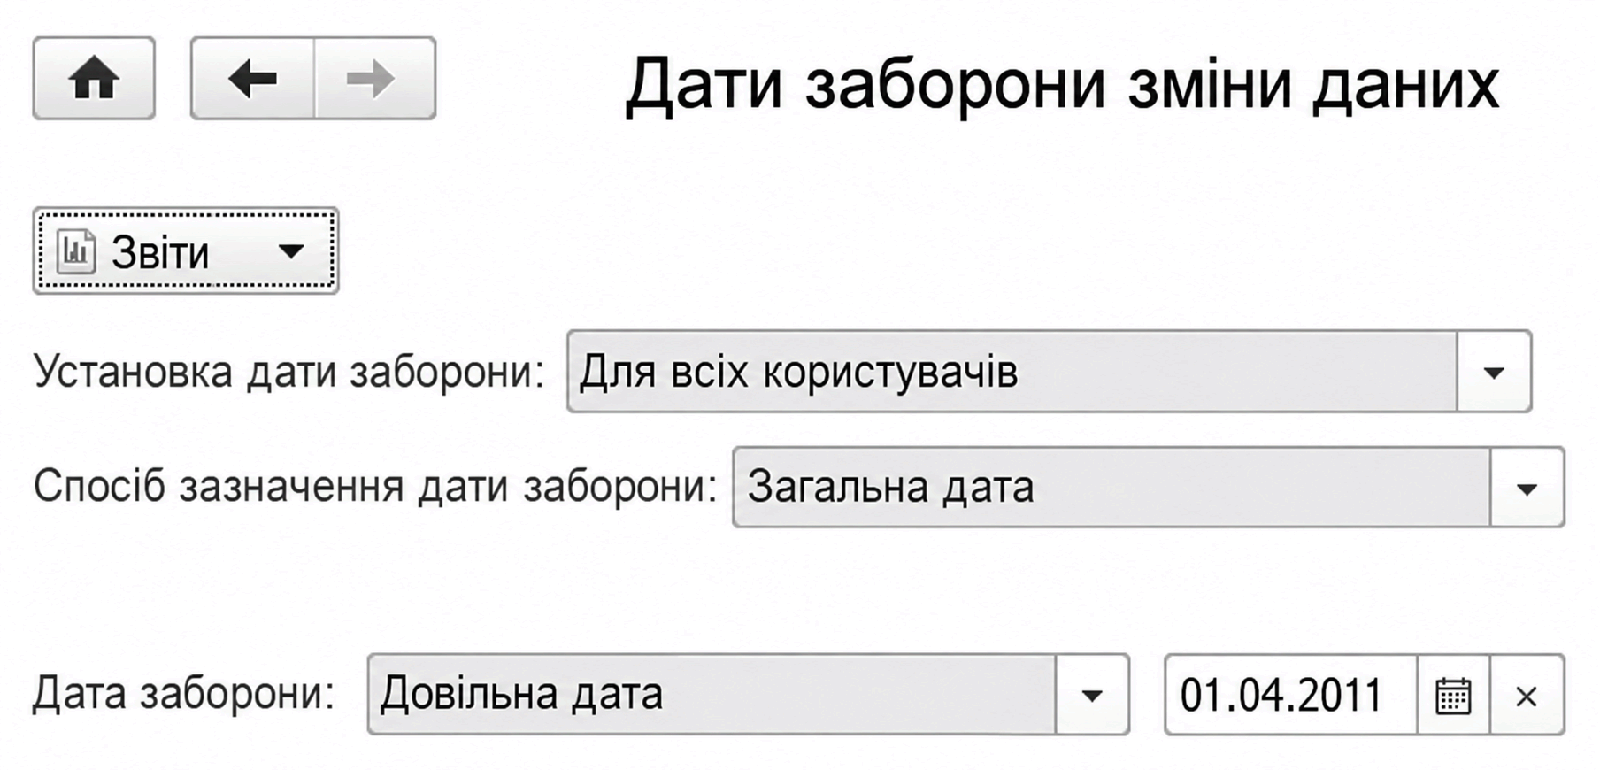
ЧитатиОписано встановлення дати заборони зміни даних для користувачів і організацій, а також налаштування нумерації та друку Податкових накладних і додатків у картці організації.. Дата заборони зміни даних. Налаштування нумерації та друку податкових документів
ЧитатиПрактична карта роботи із зупиненою податковою накладною або розрахунком коригування: як прочитати квитанцію, відокремити ризиковість платника від ризиковості операції, зібрати доказовий ланцюг для товару, послуг чи виробництва, скласти пояснення, подати Таблицю даних і не пропустити строки адміністративного оскарження.. Що означає квитанція про зупинення. Перші дії: короткий протокол без паніки. Карта процесу СМКОР із розвилками. Як зібрати пакет, який читається як доказ, а не як архів. Зразок пояснення до зупиненої ПН. Чинні електронні форми й контрольні строки. Таблиця даних: не «розблокування», а опис сталої моделі діяльності. Як діяти після рішення комісії. Адміністративне оскарження: що змінити в пакеті. Типові помилки, через які сильна операція виглядає слабкою. Як організувати процес у бухгалтерії та BAS. Фінальний чек-лист перед відправленням
ЧитатиСтаття докладно пояснює, як вести та реєструвати податкові накладні в Єдиному державному реєстрі, якими є переваги електронної системи та як правильно організувати облік податкових документів у компанії.Сучасний підхід до реєстрації податкових накладних. Електронний реєстр: можливості та переваги. Організація та систематизація обліку
ЧитатиДля правильного заповнення податкової накладної з урахуванням філії, у довіднику "Організації" на вкладці "Реєстрація в податковій інспекції" у групі реквізитів "Використання в податкових документах", для філії обов'язково має бути заповнене поле "Номер філії" (мають бути зазначені лише цифри). За потреби, у відповідному полі також можна зазначити доповнення до повної назви організації.
ЧитатиОсновні (стандартні) ситуації, за здійснення яких платникам ПДВ необхідно здійснювати коригування сум податкових зобов’язань (для постачальника) та податкового кредиту (для покупця), перелічено в першому абзаці п.192.1 ст.192 ПКУ. Зокрема, до них належать:Загальні положення. Коригування податкових зобов’язань з ПДВ. Коригування податкових зобов’язань: відображення в декларації з ПДВ. Таблиця 1 додатка Д1: правила заповнення. Коригування податкового кредиту з ПДВ. Коригування податкового кредиту: відображення в декларації з ПДВ. Таблиця 2 додатка Д1: правила заповнення. Таблиця 3 додатка Д1: правила заповнення. Оформлення та подання додатка Д1 до органів ДФС. Документи
ЧитатиЦя проблема може виникати у разі, якщо в налаштуваннях облікової політики, у розділі друку податкових накладних установлено прапорець "Доповнювати найменування та адресу організації даними головної організації".
ЧитатиДля формування податкової накладної з типом причини невидачі - 12, на вкладці "Додатково" заповнюється прапорець "Продаж нижче звичайної ціни (собівартості, бал. вартості ОЗ" і в полі "Тип причини (01, 12, 15,16)", що з'явилося, вибирається тип причини.
Читати