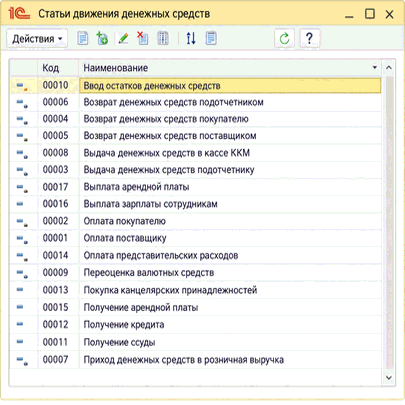
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
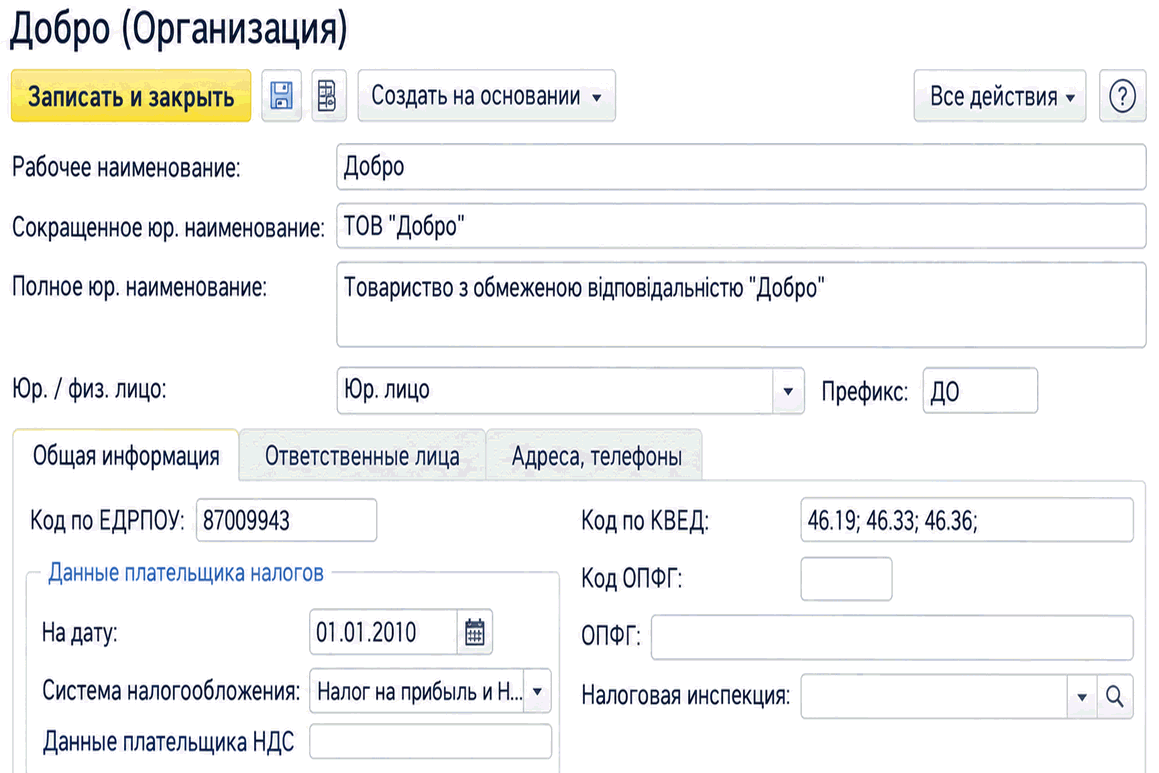
Опис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
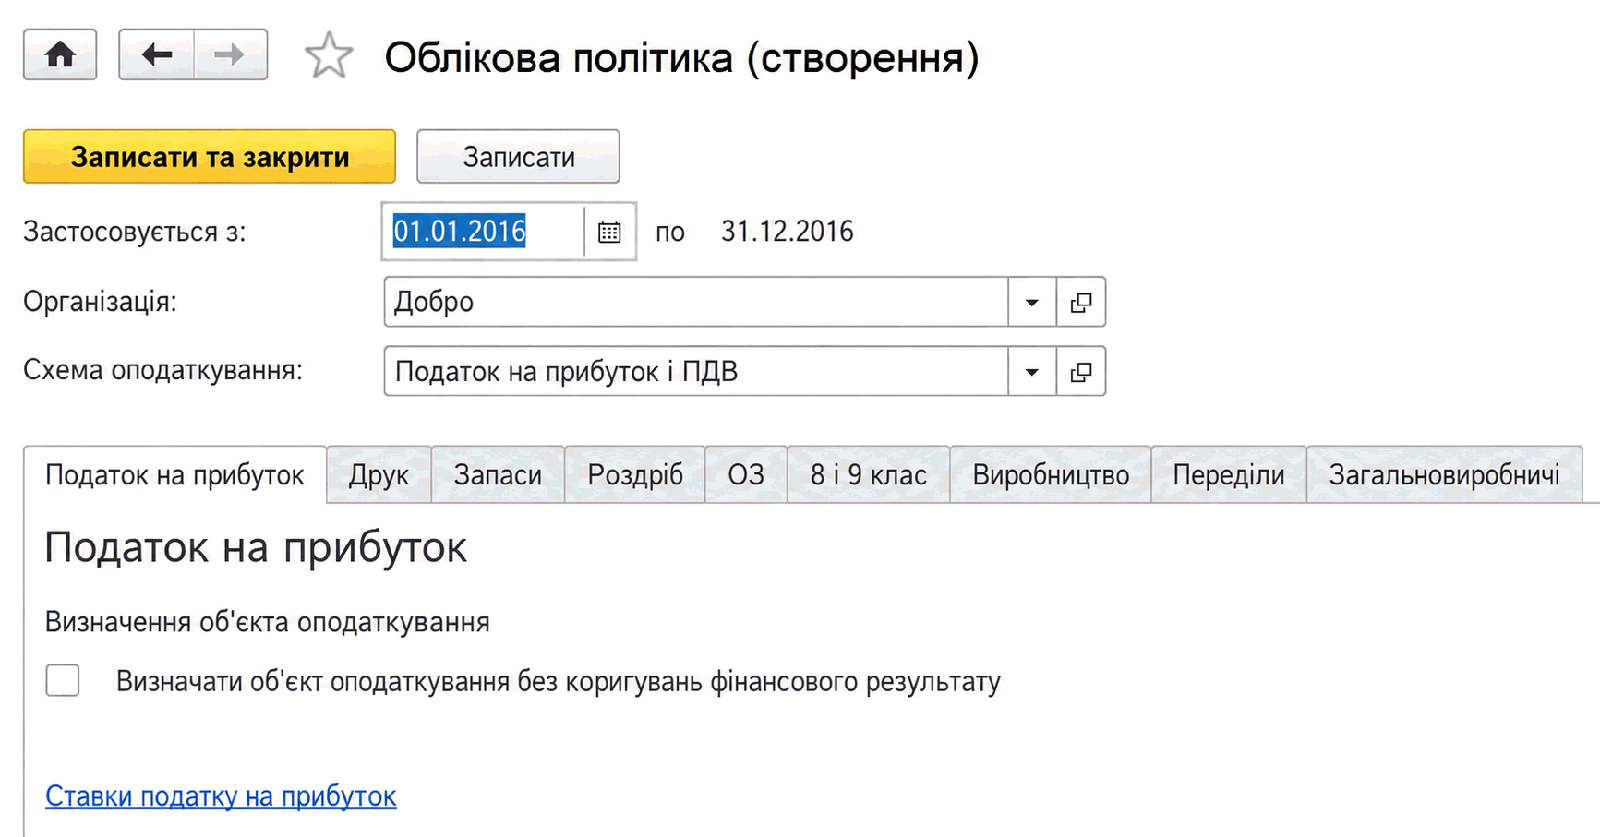
Описано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
Що означає високий рівень добровільного дотримання податкового законодавства у 2026 році, як бухгалтеру перевірити зарплатні, податкові та реєстраційні показники підприємства і перетворити критерії ДПС на регулярний управлінський контроль.. Що саме перевіряє ДПС. П’ять блоків, які варто винести на управлінську панель. Критерії за категоріями платників: коротка карта. Таблиця самоперевірки бухгалтера. Як організувати контроль у 1С/BAS без окремого «проєкту заради Переліку». Коли перевіряти і що робити, якщо підприємства немає у Переліку. Помилки, які створюють хибне відчуття безпеки. Практичний висновок
Практичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера
Практичний наскрізний кейс про пошкодження складу: від безпечної фіксації наслідків та позапланової інвентаризації до акта комісії, бухгалтерських проведень, податку на прибуток, ПДВ і пільги з податку на нерухомість.. Три рішення, які не можна підміняти одне одним. Перші дії: безпека, фіксація, збереження даних. Позапланова інвентаризація після обстрілу. Зразок наказу на інвентаризацію. Зразок акта комісії. Як відобразити списання в бухгалтерському обліку. Податок на прибуток: запаси й основні засоби мають різну логіку. ПДВ: коли компенсуючі зобов’язання не нараховують. Податок на нерухомість: внутрішнього акта недостатньо. Як провести кейс у BAS без втрати контрольного сліду. Типові помилки, через які слабшає позиція підприємства. Підсумковий чек-лист бухгалтера
Практичний посібник допомагає бухгалтеру розрізнити звичайну втрату документів і спеціальну воєнну процедуру, зібрати докази недоступності архіву та руйнування майна, вчасно провести інвентаризацію, правильно оформити списання запасів і основних засобів та оцінити наслідки з ПДВ і податку на прибуток.. Три ситуації, які не можна змішувати. Звичайна втрата документів: повідомити та відновити. Спеціальна воєнна процедура: кому вона підходить. Докази: що зібрати в одне досьє. Інвентаризація: не формальність і не дистанційне припущення. Списання запасів і основних засобів. ПДВ: коли компенсуючі зобов’язання не нараховуються. Як провести роботу в 1С або BAS без втрати сліду. Практичний чек-лист за етапами. Помилки, які роблять позицію підприємства слабкою. Робоча логіка бухгалтера
Практичний посібник з бухгалтерського та податкового обліку грантів і гуманітарної допомоги в Україні: визнання доходів і витрат, придбання обладнання, відмінності для ФОП, комерційних і неприбуткових організацій, комплект підтвердних документів і заповнення додатка ГД.. Спочатку визначаємо, що саме отримано. Коли визнавати доходи й витрати. Документи: безперервний ланцюг від заявки до результату. ФОП: грант не завжди є підприємницьким доходом. Комерційна юридична особа: бухгалтерський дохід і податкові коригування. Неприбуткова організація: статус зберігається цільовим використанням. Додаток ГД: лише для операцій із гуманітарною допомогою. Чому гуманітарну допомогу не можна обліковувати «загальною масою». Налаштування аналітики в 1С/BAS. Типові помилки, які виявляються надто пізно. Підсумковий чек-лист бухгалтера
Практичний розбір податкових змін 2026 року в Україні: нові розрахункові показники, платежі ФОП, звітність податкових агентів, окремі правила щодо ПДВ, податку на прибуток та еАкцизу, а також покроковий план дій для бухгалтера.. Головна зміна року: зросли розрахункові показники. ФОП на єдиному податку: нові суми та нові межі. Об'єднана звітність: квартал не для всіх. Зарплата: ставки знайомі, база вже інша. ПДВ і податок на прибуток: загальні правила та адресні винятки. еАкциз: підготовка у 2026 році, повноцінний запуск з 1 листопада. Чому зміни виглядають саме так. Що зробити бухгалтеру: робочий план. Типові помилки 2026 року. Контрольний чек-лист перед закриттям періоду
Стаття висвітлює ключові зміни в бухгалтерському обліку України у 2025 році, включно з податковими нововведеннями, змінами в трудовому законодавстві та впровадженням електронних сервісів.
У 2014 році в Україні було внесено значні зміни до податкового законодавства, спрямовані на підвищення доходів бюджету та спрощення податкового адміністрування. У статті розглянуто ключові нововведення, включаючи запровадження військового збору, зміни в ПДВ, податку на прибуток і акцизах, а також упровадження електронного адміністрування податків.Запровадження військового збору. Зміни в податку на додану вартість (ПДВ). Зміни в податку на прибуток і акцизах. Спрощена система оподаткування. Електронні податкові перевірки. Інші зміни