Тема публікацій

Податок на прибуток

Статті та довідкові матеріали за цією темою.

40 публікацій
Стаття

Прострочені заборгованості в бухгалтерському обліку України

Стаття розглядає особливості обліку прострочених заборгованостей в Україні, включаючи створення резервів, списання безнадійних боргів і вплив воєнного стану на бухгалтерський облік.Резерв сумнівних боргів. Списання безнадійної заборгованості. Дисконтування простроченої заборгованості. Податкові зобов'язання та ПДВ. Інвентаризація та облікова політика

Читати
Стаття

Вибір системи оподаткування в Україні: загальна чи спрощена?

Стаття містить детальний огляд загальної та спрощеної систем оподаткування в Україні, їхніх особливостей, переваг і недоліків, а також змін, очікуваних у 2024 році. Загальна система оподаткування. Спрощена система оподаткування. Зміни в оподаткуванні у 2024 році

Читати
Стаття

Нові правила гри: ключові зміни податкового законодавства України та виклики для бухгалтерів

У статті детально розглянуто основні зміни в податковій системі України у 2024 році та їхній практичний вплив на повсякденну роботу бухгалтера.Ключові зміни податкової системи. Зростання вимог до звітності та контролю. Нові виклики й перспективи для бухгалтерів

Читати
Стаття

Відмінності та взаємозв’язок бухгалтерського й оподатковуваного прибутку

Стаття пояснює відмінності між бухгалтерським і оподатковуваним прибутком, їх взаємозв’язок і вплив на фінансову та податкову звітність в Україні.Визначення бухгалтерського й оподатковуваного прибутку. Причини відмінностей між бухгалтерським і оподатковуваним прибутком. Податкові різниці: тимчасові та постійні. Вплив на фінансову та податкову звітність

Читати
Стаття

Відкриваємо філію в Чехії

Засновники всіх компаній ще на етапі старт-апу мріють про розвиток, розширення, прибуток і збільшення потоку клієнтів (в ідеалі — постійних). Для українських підприємців в умовах неспокійної політичної та економічної ситуації в рідній країні це актуально як ніколи. Якщо фірма розростається до тих масштабів, коли можна відкривати представництво за кордоном, потрібно правильно обрати країну.

Читати
Матеріал

Податкова декларація з податку на прибуток підприємства

<b><i>Податкова декларація, розрахунок</i></b> – це документ, що подається платником податків контролюючому органу у строки, встановлені законом, на підставі якого здійснюється нарахування та/або сплата податкового зобов’язання, або документ, що свідчить про суми доходу, нарахованого (виплаченого) на користь платників податків – фізичних осіб, суми утриманого та/або сплаченого податку (п.46.1 ст.46 ПКУ).Загальні положення. Склад Декларації. Строки подання Декларації та сплати податку. Порядок подання Декларації. Порядок складання Декларації. Декларація. Додаток ІД. Додаток СБ. Додаток ЦП. Додаток ІВ. Додаток АМ. Додаток ВО. Додаток ТП. Додаток ПЗ. Додаток ПН. Додаток АВ. Приклад складання Декларації за 2012 рік. Документи

Читати
Матеріал

Ставки податку та порядок обчислення податку

Визначення поняття <b><i>ставки податку</i></b> наведено в п. 25.1 ст.25 ПКУ. Відповідно до цієї норми ставкою податку визнається розмір податкових нарахувань на одиницю виміру бази оподаткування.Загальні положення. Ставки податку. Порядок обчислення податку

Читати
Матеріал

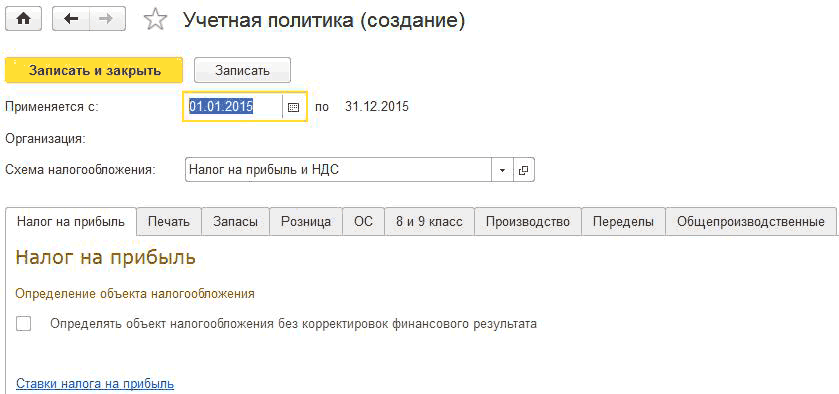
Облікова політика організації

Чинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати

Читати
Матеріал

Чому під час формування звіту "Декларація про прибуток" можуть не заповнюватися додатки АМ і РІ?

Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".

Читати
Записатися телефоном