ознайомившись із цим текстом, дізнаєтеся, як можуть призначатися роздрібні ціни для НТТ, навчитеся встановлювати роздрібні ціни.Встановлення роздрібних цін у момент переміщення товарів зі складів в АТТ.
у цьому розділі ви ознайомитеся з регістром параметрів ведення податкового обліку. З документами, що здійснюють нормування витрат, а також із проводками, які формують документи.
Звіт <strong>Виручка майстрів</strong> міститиме інформацію про те, яку виручку було отримано фірмою завдяки роботі кожного з майстрів, з деталізацією за всіма днями у вибраному періоді та розгортанням за клієнтами, обслуженими в кожен із днів. На прикладі цього звіту ми проілюструємо, як будувати багаторівневі групування в запиті та як обходити всі дати у вибраному періоді.Звіт Виручка майстрів. Звіт Перелік послуг. Звіт Рейтинг Клієнтів
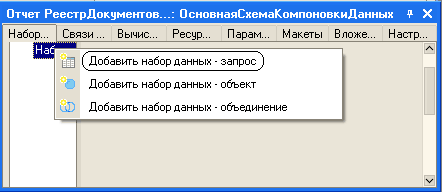
Створимо звіт <strong>Реєстр документів надання послуги</strong>, використовуючи систему компонування даних. Цей звіт виводитиме список наявних у базі даних документів <strong>НаданняПослуги</strong> у порядку їх дат і номерів.Звіт Реєстр документів надання послуги. Звіт РейтингПослуг
у цьому розділі ви докладно ознайомитеся з операціями в роздрібній торгівлі, оформленням документів надходження товарів від постачальника на склад, переміщення товарів і продажу товарів зі складу.
у цьому розділі ви отримаєте інформацію про визначення стану взаєморозрахунків, на кількох прикладах буде розглянуто документальне оформлення операцій купівлі та продажу. Що цікаво, у багатьох випадках усі зміни розрахунків відстежуються автоматично.
у цьому розділі описано ведення обліку операцій з надходження ТМЦ. Стандартно підтримуються варіанти надходження від постачальника та від підзвітної особи. Грамотне оформлення договору дасть змогу уникнути зайвих операцій і виключить небажані помилки ведення обліку взаєморозрахунків.
Щоб оформлювати такі послуги, існує документ "Акт про надання виробничих послуг" (дивіться рисунок далі). У шапці записують підрозділ організації, який надав послуги (реквізит "Підрозділ"), контрагента та договір.
У цьому розділі розглядається процес обліку операцій, пов’язаних з основними засобами, їх придбанням та складанням: розглядаються документи й проводки, які допомагають у здійсненні цієї операції.
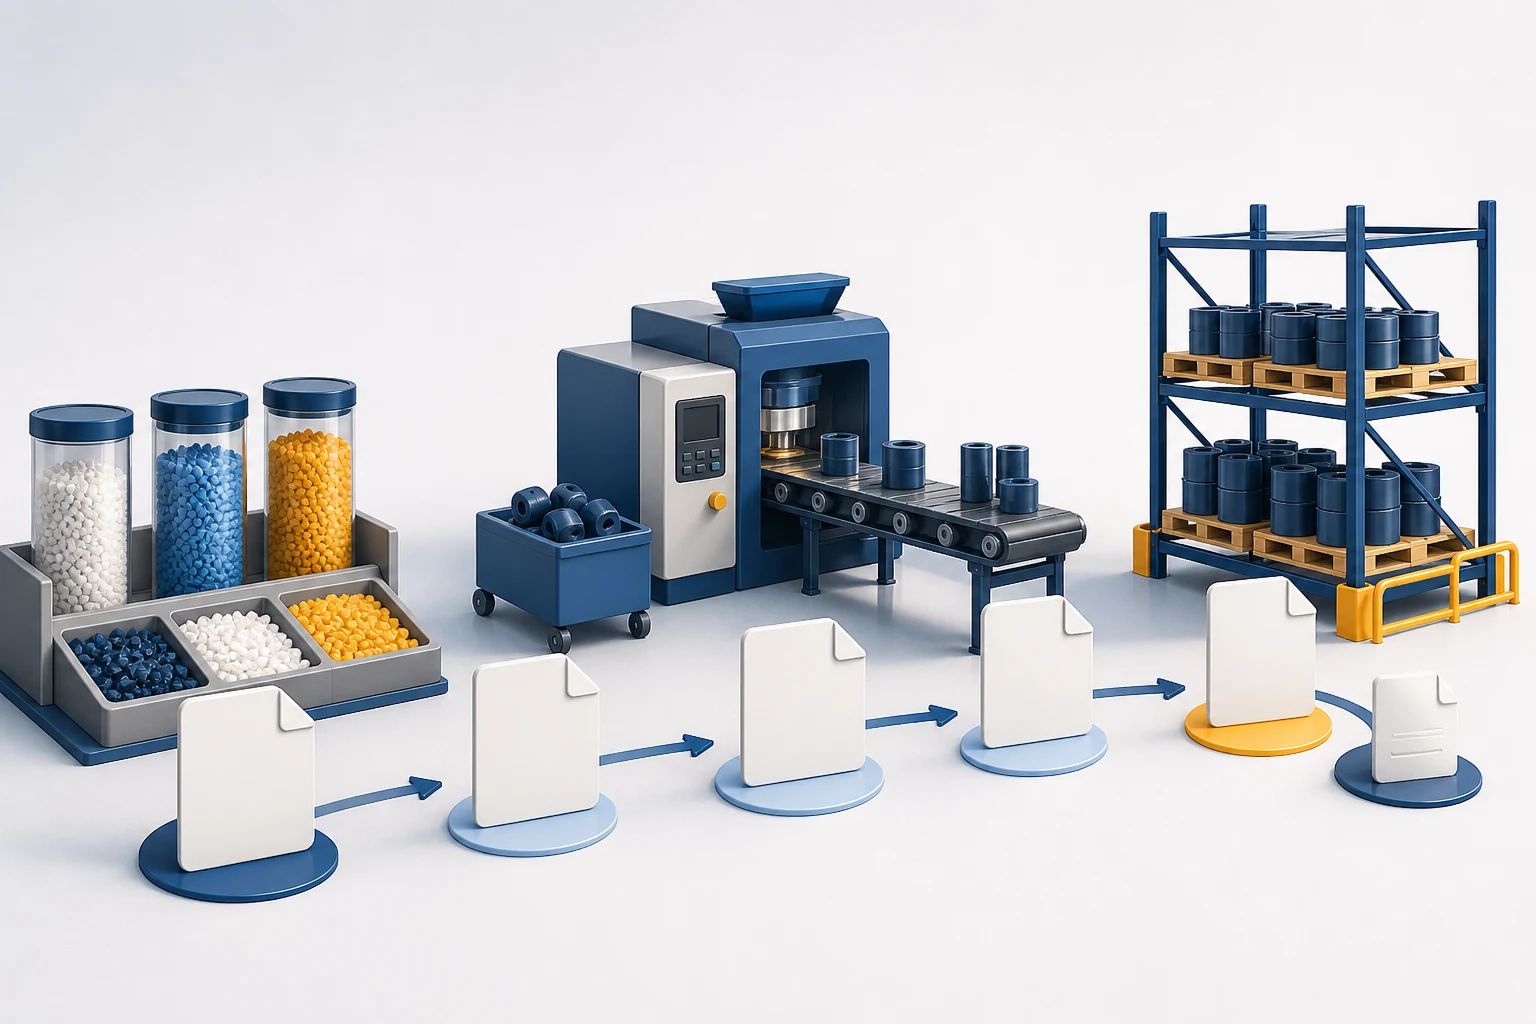
"1С:Бухгалтерія 8 для України" дає можливість вести статистику надання виробничих послуг, переданої сировини та її переробки. Для будь-якого з цих видів діяльності існують окремі документи, а на Панелі функцій подано схематичну послідовність оформлення всіх потрібних документів. Вона не є еталоном для наслідування. Наприклад, док. "Вимога-накладна" можна ввести на підставі док. "Звіт виробництва за зміну". Це дає можливість автоматично заповнити табличну частину документа "Вимога-накладна" інформацією про кількість використаних матеріалів, розраховану відповідно до кількості випущеної виробництвом продукції та нормативного складу, який внесено до специфікації.
Згідно з листом Мінфіну "Про визначення показника використання амортизаційних відрахувань" від 17.11.2003 р. №– 31-04200-04-5/5570 вартість внесених до статутного капіталу необоротних активів до складу капітальних інвестицій не включається і на рахунку 15 "Капітальні інвестиції" не відображається. Хоча в Інструкції про застосування Плану рахунків від 30.11.99 р. №– 291Сказано, що рахунок 15 може кореспондувати з рахунком 46 "Неоплачений капітал". Та й для можливості формування первісної вартості об'єкта основних засобів без такого рахунку не обійтися. Заповнюючи документ "Надходження товарів і послуг", на вкладці "Рахунки розрахунків" у полі "Рахунок розрахунків з контрагентом" зазначимо рахунок 46 ("Надходження товарів і послуг").
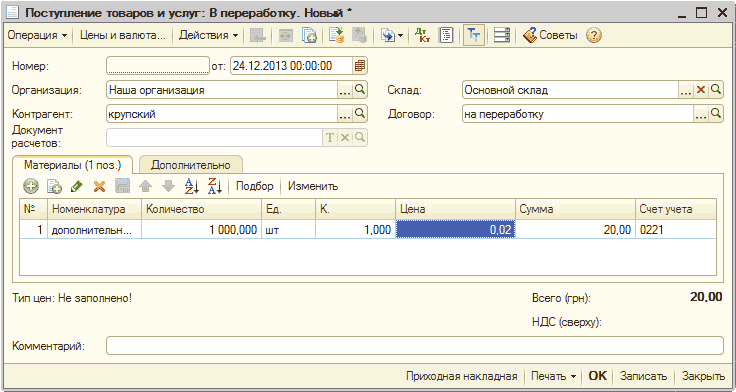
цей розділ присвячений опису особливостей роботи із замовниками, які практикують використання інших підприємств для виготовлення продукції на давальницькій сировині. Облік у підприємства-переробника. Облік у замовника