Тема публікацій

Послуг

Довідкові матеріали за цією темою.

308 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Чому при нарахуванні зносу для основного засобу, для якого знос за попередній рік не нараховувався, може заповнюватися від’ємне значення в полі "Перебуває в експлуатації"?

Алгоритм авторозрахунку часу експлуатації в межах року відраховується від "відправної точки", якою вважається або документ "Розрахунок зносу" за попередній рік, або документи "Надходження товарів і послуг" чи "Введення залишків" у поточному році. Відповідно, навіть якщо знос за основним засобом за попередній рік не розраховувався, цей основний засіб усе одно має бути включений до документа "Розрахунок зносу" за попередній рік (саме так працює автозаповнення документа).

Читати
Матеріал

Управління товарними замовленнями

у цьому розділі розповідається про концепцію підсистеми "Управління товарними замовленнями". Коли вона може використовуватися, про її принципи, а також яку підтримку товарних замовлень передбачено в типовій конфігурації.Концепція підсистеми. Загальні принципи. Вплив параметрів договору. Відокремлений облік товарів за замовленнями покупців.

Читати
Матеріал

Класифікація витрат

У цьому документі представлено різну класифікацію витрат. Дізнаєтеся, як реквізит "Характер витрат" класифікує витрати щодо собівартості та які значення може приймати.Аналітичний облік витрат і нормативно-довідкова інформація. Відображення господарських операцій з накопичення витрат підприємства

Читати
Матеріал

Під час ведення партійного обліку, якщо одним документом "Надходження товарів і послуг" оприбуткувати однакові запаси за різними цінами, то списання цих запасів здійснюватиметься за середньою ціною. Чому так відбувається?

Для того, щоб визначити собівартість партії, сформованої документом надходження, слід скористатися стандартними аналітичними звітами "Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто".

Читати
Матеріал

Переміщення за ордерною схемою при зазначенні серій у прибутковому та видатковому ордерах (використовуємо партійний облік).

<em>"Упр облік. Документ Прибутковий ордер на товари ... Не знайдено в документі списання Переміщення товарів 1 шт товару Для переміщення, серія: 1".</em>

Читати
Матеріал

Нормування витрат для планів податкового обліку

Деякі витрати господарської діяльності зі ст. 139 і 140 ПКУ містяться у витратах, що розглядаються під час обліку оподатковуваного прибутку, не в повному обсязі. Для них задано певні нормативи, у межах яких витрати приймаються в податковому обліку. Суми перевищення не враховуються в податковому обліку і утворюють постійну різницю з бухгалтерським прибутком. До таких витрат, наприклад, належать витрати на відрядження, витрати на гарантійний ремонт, витрати на деякі категорії послуг, отриманих від контрагента, тощо.Загальні положення. Нормування витрат на відрядження. Нормування інших витрат

Читати
Матеріал

Який рахунок 8-го класу необхідно вказувати при відображенні витрат за рахунками 95 - 98?

Зверніть увагу, що на рахунках 85, 95-98 ведеться аналітичний облік у розрізі субконто "(об) Статті неопераційних витрат". Статті неопераційних витрат зберігаються в однойменному довіднику "Статті неопераційних витрат", а не в довіднику "Статті витрат". У довіднику "Статті неопераційних витрат" не вказується рахунок витрат 8-го класу і відповідно проведення буде сформовано відразу на рахунок 9-го класу (без транзитного проведення через 8-й).

Читати
Матеріал

Додаткові витрати на придбання ТМЦ. Повернення придбаних ТМЦ постачальнику

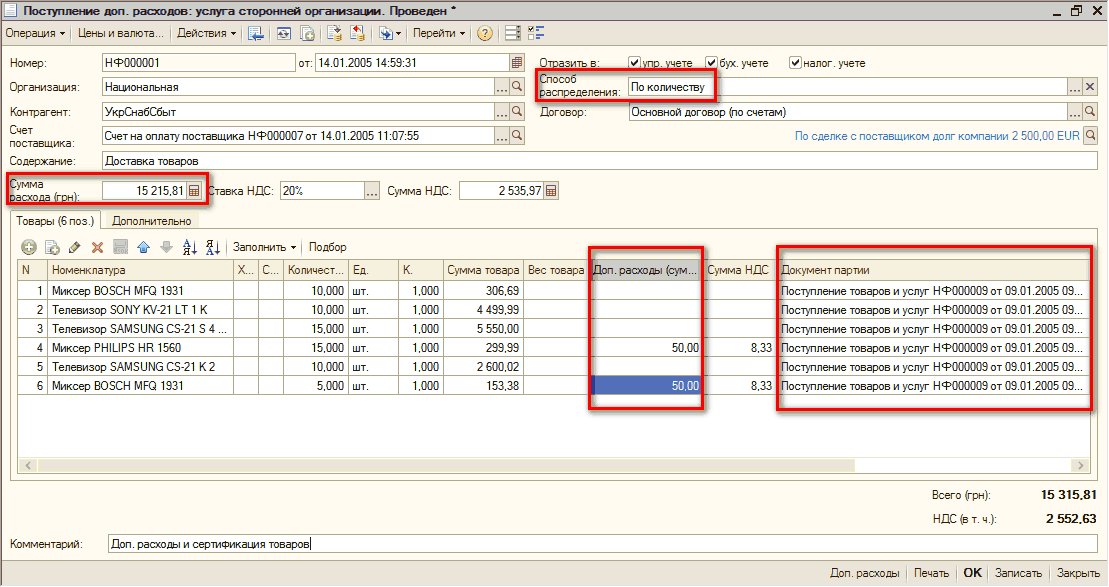
Дізнаєтеся, які господарські операції можна відобразити за допомогою документа "Додаткові витрати". Розглянете способи розподілу суми витрат. Зрозумієте, які документи необхідно використовувати для повернення постачальнику товарів і тари, що надійшли.Інші додаткові витрати на придбання ТМЦ. Документ "Додаткові витрати". Повернення придбаних ТМЦ постачальнику

Читати
Матеріал

Практикум: облік необоротних активів і малоцінних активів

Завдання №1. Довідник "Статті витрат ". Завдання №2. Довідник "Способи відображення витрат на амортизацію". Завдання №3. Довідник "Основні засоби". Завдання №4. Довідник "Номенклатура". Завдання №5. Регістр відомостей "Рахунки обліку номенклатури". Завдання №6. Введення залишків основних засобів (ОЗ). Завдання №7. Аналіз залишків ОЗ. Операції з ОЗ і МНМА. Завдання №8. Купівля ОЗ і малоцінних необоротних активів (МНМА). Завдання №9. Введення в експлуатацію ОЗ. Завдання №10. Введення в експлуатацію МНМЛ (пооб'єктний облік). Завдання №11. Нарахування амортизації. Завдання №12. Аналіз вартісних параметрів НА. Завдання №13. Нарахування амортизації. Завдання №14. Облікова політика. Завдання №15. Довідник "Об'єкти будівництва". Завдання №16. Отримання від контрагента послуг з ремонту. Завдання №17. Закінчення поточного ремонту ОЗ

Читати
Матеріал

Особливості відображення операцій, пов'язаних з нарахуванням доходів і витрат: операції реалізації

У розділі розглядається податковий облік доходів від реалізації та собівартості реалізації, що відбувається під час проведення документів реалізації та звітів за комісійними операціями. Накопичення доходів і витрат поточного періоду. Витрати, пов'язані з уведенням в експлуатацію малоцінних активів.

Читати
Записатися телефоном