У типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.
Оскільки в договорі з клієнтом зазначено, що взаєморозрахунки ведуться за замовленнями/накладними, об'єктом розрахунків є документ "Замовлення клієнта", тобто 1-ша подія визначається для кожного замовлення/накладної окремо.
Чому вигідно замовляти жалюзі безпосередньо від виробника? Щоб відповісти на поставлене запитання, необхідно розібратися, яким чином формується ціна на товар.
У <b><i>рядку 4 "Нараховано податкових зобов'язань відповідно до пункту 198.5 статті 198 та пункту 199.1 статті 199 Кодексу за операціями, що оподатковуються за основною ставкою та ставкою 7%"</i></b> відображаються нараховані податкові зобов'язання відповідно до норм п. 198.5 ПКУ (так звані "умовні поставки") та згідно з п. 199.1 ПКУ (у разі одночасного здійснення як оподатковуваних, так і неоподатковуваних операцій).
Наприкінці року, коли в установах активно розпочинають планування закупівель за державні кошти на наступний рік, виникає безліч запитань. Найчастіше вони стосуються законодавчих вимог, які потрібно враховувати під час продовження у майбутньому році дії договорів поточного року.Бюджетна установа планує здійснити процедуру закупівлі на початку бюджетного року. Чи може вона провести процедуру закупівлі на початку 2014 року за договором, укладеним в 2013 році?
<b>Ні,</b> у разі авансування робіт з капітального будівництва у листопаді 2012 року строк такого авансування обмежується терміном до 31 грудня 2012 року. І от чому.Бюджетна установа у листопаді 2012 року отримала бюджетні асигнування на проведення реконструкції будівлі. Чи може установа передбачити у договорі підряду авансування робіт з капітального будівництва на строк, що становить три місяці?
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45).
Договір поставки (купівлі-продажу) є одним із найчастіше застосовуваних видів господарських договорів у діяльності суб’єктів господарювання.Загальні положення. Істотні умови договорів поставки. Предмет договору поставки. Строки поставки. Визначення ціни. Специфікація договору поставки. Умови поставки. Порядок оплати товару, що поставляється. Якість товарів, що поставляються. Комплектність товарів, що поставляються. Тара та упаковка. Гарантія якості товару (гарантійні зобов’язання). Відповідальність сторін. Зразок договору поставки. Документи
Зміст будь-якого договору становить сукупність погоджених сторонами умов. За загальним правилом, окрім основних умов, що описують предмет договору та зобов’язання його сторін, до тексту договору мають включатися й деякі інші умови, які можна назвати технічними. До них належать позначення учасників договору та їхня юридична адреса (місце проживання підприємця та місцезнаходження юридичної особи), реквізити сторін, мова договору, дата й місце його вчинення, а також позначення та підписи осіб, уповноважених на підписання договору. Усі умови договору надалі впливатимуть на взаємні права й обов’язки його учасників, тому мають формулюватися з необхідною повнотою та чіткістю.Істотні умови договору. Умови про предмет, ціну та строк. Умови, визначені законом. Умови, погоджені сторонами. Інші умови договору. Звичайні та випадкові умови договору. Документи
Перед нарахуванням податкового зобов’язання з ПДВ платник цього податку повинен визначити, чи є здійснювана ним операція з постачання товарів/послуг об’єктом оподаткування. Однак навіть якщо операція є об’єктом оподаткування, не слід поспішати з нарахуванням податкового зобов’язання. Не виключено, що для цієї операції ПКУ передбачає пільговий режим оподаткування. Застосування пільги дозволяє платнику податків не нараховувати податкове зобов’язання і, як наслідок, звільняє його від сплати сум податку до бюджету.Загальні положення. Порядок заповнення додатка Д6. Таблиця 1. Таблиця 2. Таблиця 3. Таблиця 4. Оформлення та подання додатка Д6 до органів ДПС. Документи
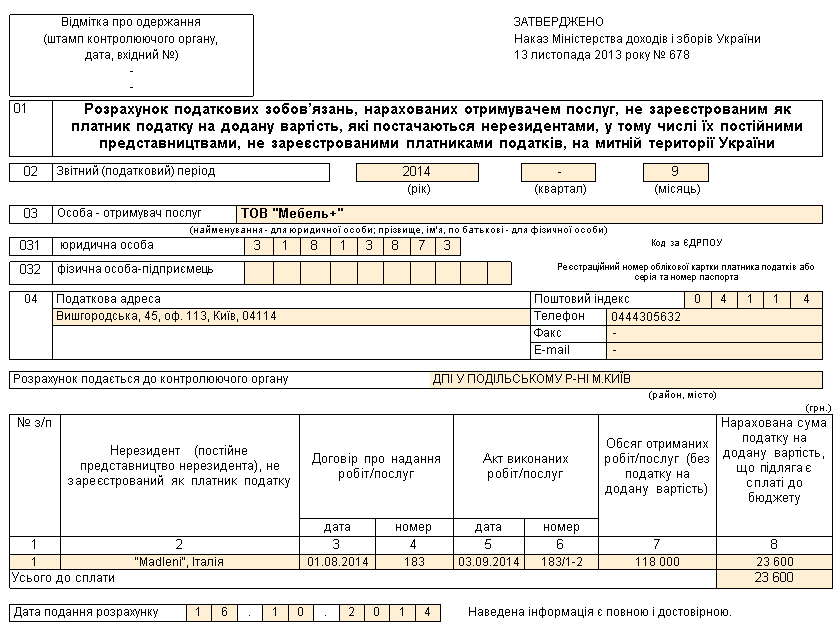
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи